Ein guter Claude-Implementierungspartner für eine Bank hat mehr vorzuweisen als einen Eintrag im Partnerverzeichnis von Anthropic. Das Verzeichnis hilft Ihnen bei der Vorauswahl nach Branche, Region wie DACH, Sprache und Stufe. Ob ein Partner Claude sicher in Ihre Kernsysteme, Compliance-Prozesse und Governance bringt, zeigt sich erst in der Prüfung danach. Diese Prüfliste richtet sich an CIOs, CTOs, COOs, CCOs und Verantwortliche für Digital Banking in der Schweiz: welche Fragen Sie stellen, welche Nachweise Sie verlangen und woran Sie erkennen, ob ein Pilot den Weg in die Produktion schafft.
Zuletzt aktualisiert: 29. Oktober 2026
Kurz gesagt
- Das Claude Partner Network kennt laut Anthropic, Stand 3.6.2026, “drei Stufen (Select, Preferred, Global Premier) plus Einstiegsstatus Registered”. Die Filter im Verzeichnis sind der Startpunkt Ihrer Auswahl.
- Zertifizierungen gehören einzelnen Personen. Prüfen Sie deshalb, welche Menschen konkret an Ihrem Projekt arbeiten.
- Entscheidend sind Integration in bestehende Systeme, Datenschutz nach DSG, Governance über die drei Verteidigungslinien, menschliche Aufsicht und eine saubere Exit-Strategie.
- Für Institute mit EU-Bezug kommen DORA und der EU AI Act hinzu. Klären Sie das vor dem Piloten.
- Ein Pilot wird von Beginn an mit Architektur, Sicherheitskontrollen und einer verantwortlichen Person für den Betrieb geplant.
Inhaltsverzeichnis
- Was das Partnerverzeichnis bereits zeigt
- Was Claude für eine Bank leisten kann
- Was eine Bank über die Filter hinaus prüft
- Wann DORA und der EU AI Act zusätzlich relevant werden
- Vom Piloten zur Produktion in fünf Schritten
- Fragen für das erste Gespräch mit einem Partner
- Unsere Perspektive
- Häufige Fragen
- Wie S-PRO unterstützt
- Quellen
Was das Partnerverzeichnis bereits zeigt
Das Partnerverzeichnis von Anthropic ist ein sinnvoller erster Filter. Sie können dort nach Branche, nach Region wie DACH, nach Sprache und nach Partnerstufe suchen. Damit grenzen Sie die Liste schnell auf Anbieter ein, die im Finanzsektor tätig sind und Ihre Sprache sprechen. Wie die Stufen aufgebaut sind und was sie für Banken bedeuten, erklären wir im Beitrag zu den Stufen im Claude Partner Network.
Laut Anthropic, Stand 3.6.2026, gibt es “drei Stufen (Select, Preferred, Global Premier) plus Einstiegsstatus Registered”. Ebenso klar hält Anthropic fest: “Certifications belong to individual people, not firms”. Für Sie heisst das: Die Stufe sagt etwas über das Unternehmen und seine Beziehung zu Anthropic. Die Zertifizierung sagt etwas über einzelne Engineers und Architects. Beides ist nützlich, beides beantwortet aber nicht die Frage, wer in Ihrem Projekt tatsächlich arbeitet und was diese Personen bereits für regulierte Finanzinstitute gebaut haben.
Genau hier beginnt die eigentliche Prüfung. Eine Bank kauft keinen Zugang zu einem Modell, sondern eine Lösung, die über Jahre betrieben, überwacht und gegenüber internen und externen Prüfern erklärt werden muss.
Was Claude für eine Bank leisten kann
Bevor Sie Partner vergleichen, lohnt sich ein klares Bild der Einsatzfelder. Anthropic beschreibt Claude für Finanzdienstleister als System für Datenverarbeitung, komplexe Analysen sowie die Erstellung von Finanzmodellen und Berichten. Genannt werden Integrationen mit Datenanbietern wie LSEG, FactSet, S&P Global und Morningstar sowie die Bereitstellung über AWS, Google Cloud und Azure.
Die Schweizerische Bankiervereinigung nennt in ihrem Papier zu generativer KI im Banking unter anderem diese Anwendungen:
- Informationssuche, Zusammenfassung, Textentwürfe, Übersetzung, Recherche und Programmierung
- Dateneingabe und -validierung, Dokumentenerstellung und Compliance-Reporting
- Kunden-Onboarding und die Prüfung regulatorischer Anforderungen
- Risikoanalysen, Betrugserkennung und Unterstützung bei der Kreditbearbeitung
Interne RAG-Systeme können zudem unstrukturierte Bankdaten erschliessen und Berichte, Verträge sowie Compliance-Dokumentation vorbereiten. Die Bankiervereinigung hält auch fest, dass Ergebnisse mit finanziellen Folgen menschlich geprüft werden müssen. Dieser Punkt prägt die gesamte Partnerwahl, denn er bestimmt, wie Workflows, Freigaben und Protokolle gebaut werden.
Was eine Bank über die Filter hinaus prüft
Die folgende Übersicht fasst die Kriterien zusammen, die in Auswahlverfahren von Banken und Vermögensverwaltern den Ausschlag geben. Danach gehen wir auf jedes Kriterium einzeln ein.
| Kriterium | Was Sie fragen | Welchen Nachweis Sie verlangen |
|---|---|---|
| Team | Wer arbeitet konkret am Projekt? | Namen, Rollen, persönliche Claude-Zertifizierungen |
| Fachlichkeit | Kennt der Partner KYC, AML, Wealth und Reporting? | Anonymisierte Beschreibung vergleichbarer Vorhaben |
| Integration | Wie wird Claude an Kernbanken-, CRM- und Compliance-Systeme angebunden? | Zielarchitektur, Schnittstellenkonzept |
| Datenschutz | Wie werden Personendaten nach DSG bearbeitet? | Datenflussdiagramm, Vorabklärung zur DSFA |
| Governance | Wie sind Rollen über die drei Verteidigungslinien verteilt? | RACI-Matrix, Kontrollkonzept |
| Aufsicht | Wo entscheidet ein Mensch, und wie wird das protokolliert? | Human-in-the-Loop-Design, Audit-Trail |
| Exit | Können Sie Modelle, Daten und Konfiguration mitnehmen? | Exportkonzept, Dokumentation |
| Betrieb | Wer überwacht die Lösung nach dem Go-live? | Betriebsmodell, Monitoring, Verantwortliche |
| Sicherheit | Welche Standards gelten beim Partner selbst? | Zertifikate wie ISO 27001 |
Das Team hinter dem Projekt
Weil Zertifizierungen an Personen hängen, fragen Sie nach den Menschen. Wie viele zertifizierte Engineers und Architects sind Ihrem Vorhaben zugeordnet? Bleiben sie vom Piloten bis zur Produktion im Projekt? Wer verantwortet Architektur, Sicherheit und Fachlichkeit? Ein überzeugender Partner nennt Ihnen Rollen und Verfügbarkeiten, bevor der Vertrag unterschrieben ist.
Fachwissen in regulierten Prozessen
Ein Claude-Agent für KYC-Onboarding braucht andere Kontrollen als ein Research-Assistent im Asset Management. Prüfen Sie, ob der Partner die fachlichen Abläufe Ihrer Bank versteht: Source-of-Wealth-Prüfung, Alert-Triage in der Transaktionsüberwachung, Kundenreporting im Private Banking. Lassen Sie sich anonymisiert beschreiben, wie ähnliche Vorhaben aufgebaut waren und welche Freigabeschritte eingebaut wurden.
Integration in bestehende Systeme
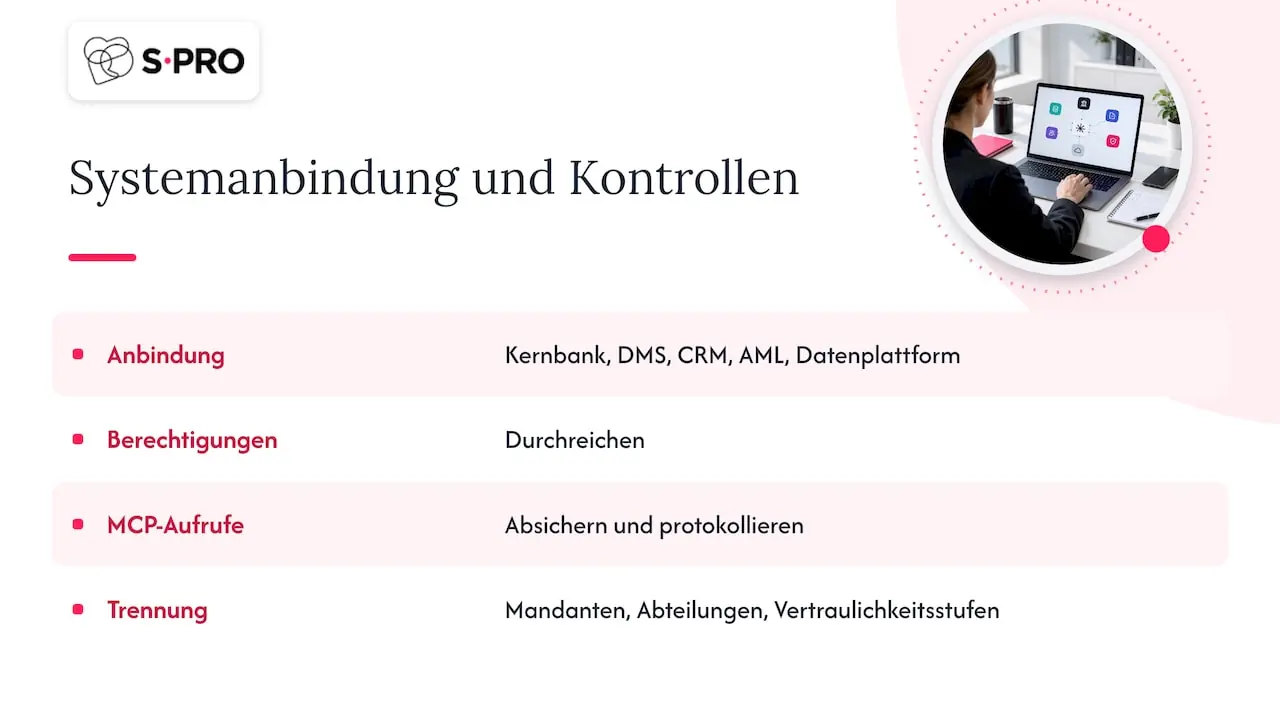
Der Wert von Claude entsteht dort, wo es auf echte Daten und Prozesse zugreift. In vielen Banken heisst das: Anbindung an Kernbankensystem, Dokumentenmanagement, CRM, AML-Plattform und Datenplattform, ohne diese Systeme zu ersetzen. Fragen Sie nach der Zielarchitektur. Wie werden Berechtigungen durchgereicht? Wie werden Tool-Aufrufe, etwa über das Model Context Protocol (MCP), abgesichert und protokolliert? Wie trennt die Lösung Mandanten, Abteilungen und Vertraulichkeitsstufen?
Ein Beispiel aus der Schweiz zeigt, wie das kontrolliert aussehen kann: Sygnum meldete am 18. Mai 2026 einen kontrollierten Pilot mit Claude und einem intern entwickelten MCP-Server. Der Agent plante und prüfte mehrstufige Blockchain-Transaktionen, legte Risiken offen und verlangte vor jeder Transaktion die Genehmigung des Kunden. Eine produktive Freigabe sollte erst nach regulatorischer, Compliance- und Sicherheitsprüfung erfolgen. Genau diese Abfolge sollten Sie auch von Ihrem Partner erwarten.
Datenschutz nach DSG
Das Datenschutzgesetz gilt auch für KI-gestützte Bearbeitung. Der EDÖB hält fest, dass das DSG auf KI-gestützte Datenbearbeitung anwendbar ist und Transparenz, Verhältnismässigkeit und eine klare Zweckbindung verlangt. Eine vorgängige Risikoabschätzung zeigt, ob eine Datenschutz-Folgenabschätzung nötig ist. Bitten Sie den Partner, diese Abklärung mit Ihrem Datenschutzteam vorzubereiten, inklusive Datenflüssen, Speicherorten und Löschkonzept.
Zusätzlich haben Betroffene das Recht, automatisierte Einzelentscheidungen von einem Menschen überprüfen zu lassen, und Nutzer von Sprachmodellen müssen wissen, wenn sie mit einer Maschine interagieren. Für kundennahe Anwendungen wie Onboarding-Chats oder Beratungsassistenten gehört das von Anfang an ins Design, nicht in eine spätere Ausbaustufe.
Governance über die drei Verteidigungslinien
Das CDBF betont in seiner Publikation zur Einführung künstlicher Intelligenz, dass Rollen und Verantwortlichkeiten über die drei Verteidigungslinien verteilt werden müssen und IT, Sicherheit und Recht von Beginn an einzubeziehen sind. Die letzte Verantwortung für die KI-Strategie liegt beim Verwaltungsrat, dessen Mitglieder entsprechend geschult sein sollten. Ein guter Partner liefert Ihnen deshalb nicht nur Code, sondern auch die Unterlagen, die Ihre zweite und dritte Linie brauchen: Modellbeschreibung, Kontrollkonzept, Testprotokolle und Änderungshistorie.
Menschliche Aufsicht und Audit-Trail
Gerade bei KYC, AML und Kreditprozessen gilt: Der Agent bereitet vor, der Mensch entscheidet. Prüfen Sie, wie der Partner Freigabepunkte, Eskalationen und Begründungen umsetzt. Jede Empfehlung sollte nachvollziehbar sein: welche Quellen verwendet wurden, welche Regeln gegriffen haben und wer abschliessend entschieden hat. Ein Audit-Trail, der diese Fragen beantwortet, ist für interne Revision und externe Prüfgesellschaft zentral.
Exit und Portabilität
Eine Frage wird in Auswahlverfahren oft zu spät gestellt: Was passiert, wenn Sie den Partner oder den Betriebsweg wechseln wollen? Die BaFin hat in ihrer Orientierungshilfe vom 18.12.2025 zu IKT-Risiken beim Einsatz von KI, die nicht verpflichtend ist und sich an Unternehmen unter DORA in Deutschland und der EU richtet, einen klaren Hinweis gegeben: Für die Exit-Planung “empfiehlt es sich, auf einen problemlosen Export der Modelle, Trainingsdaten und Konfigurationsskripte zu achten”. Auch für Schweizer Institute ist das ein brauchbarer Massstab. Verlangen Sie ein Exportkonzept für Prompts, Agentenkonfigurationen, Evaluationsdaten und Integrationscode.
Betrieb nach dem Go-live
Eine Claude-Lösung ist nach dem Go-live nicht fertig. Modelle werden aktualisiert, Datenquellen ändern sich, regulatorische Anforderungen entwickeln sich weiter. Fragen Sie, wer das Monitoring übernimmt, wie Qualitätsabweichungen erkannt werden und wie neue Modellversionen getestet werden, bevor sie produktiv gehen. Die Bankiervereinigung nennt reife MLOps-Praktiken wie CI/CD und Drift-Monitoring als Erfolgsfaktor für die Skalierung von KI in der Schweizer Finanzbranche.
Wann DORA und der EU AI Act zusätzlich relevant werden
Für ein Schweizer Institut stehen das DSG und die Erwartungen der FINMA im Vordergrund. Zwei EU-Regelwerke können trotzdem eine Rolle spielen, und Ihr Partner sollte sie kennen.
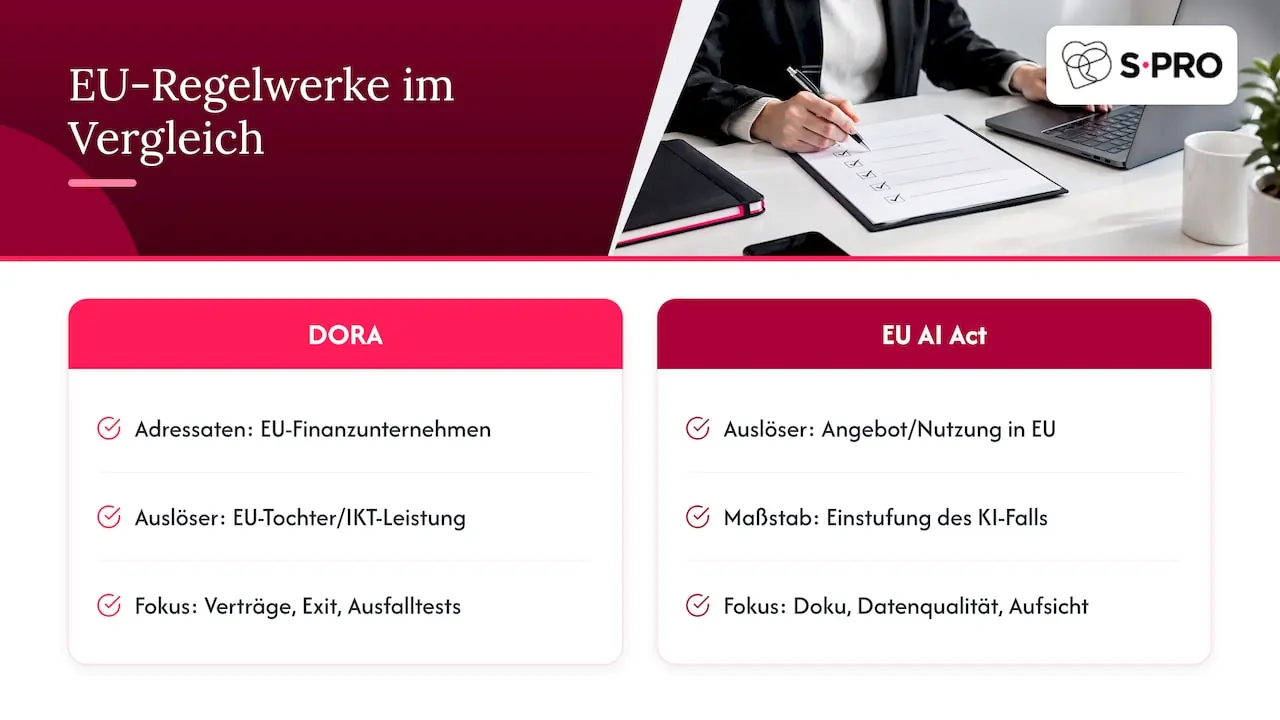
DORA richtet sich an Finanzunternehmen in der EU. Hat Ihre Gruppe eine Tochtergesellschaft in der EU oder erbringen Sie IKT-Leistungen für EU-Institute, können die Anforderungen an IKT-Risikomanagement und Drittparteienrisiken auch Ihre Claude-Lösung betreffen. Das zeigt sich vor allem bei Verträgen, Exit-Strategien und Tests der Ausfallsicherheit.
Der EU AI Act regelt KI-Systeme selbst. Er kann für Schweizer Anbieter und Betreiber relevant werden, wenn ein KI-System in der EU angeboten wird oder seine Ergebnisse dort genutzt werden. Je nach Einstufung des Anwendungsfalls können erhöhte Anforderungen an Dokumentation, Datenqualität und menschliche Aufsicht gelten, was kundennahe Entscheidungen wie Kreditprozesse betreffen kann. Klären Sie die Einordnung früh mit Ihrer Rechtsabteilung und Ihrem Partner.
Vom Piloten zur Produktion in fünf Schritten
Viele Banken haben Piloten, deutlich weniger haben produktive Agenten. Das Papier der Bankiervereinigung beschreibt einen “Production-first”-Ansatz: Path-to-Production-Artefakte wie Architektur-Referenzen, Sicherheitskontrollen und ein benannter operativer Verantwortlicher werden schon im Proof of Concept festgelegt. Skaliert werden nur die erfolgreichsten Piloten, rund die besten 10 bis 15 Prozent, gemessen an P&L-Kennzahlen, Datenbereitschaft und Einhaltung des Risikorahmens. Auch Anthropic empfiehlt in seinem Leitfaden für Finanzinstitute ein schrittweises Vorgehen.
- Anwendungsfall wählen. Starten Sie mit einem dokumentenintensiven Prozess mit klarem Nutzen, etwa Periodic KYC, Alert-Triage oder Kundenreporting.
- Rahmen festlegen. Definieren Sie Datenquellen, Berechtigungen, Freigabepunkte und Erfolgskennzahlen, bevor die erste Zeile Code entsteht.
- Kontrolliert prototypisieren. Bauen Sie den Agenten mit freigegebenen Daten in einer abgeschotteten Umgebung und binden Sie Fachbereich, Compliance und Sicherheit ein.
- Messen und prüfen. Testen Sie gegen die vereinbarten Kennzahlen, dokumentieren Sie Abweichungen und lassen Sie die zweite Linie das Kontrollkonzept prüfen.
- Skalieren und betreiben. Überführen Sie nur, was die Kriterien erfüllt, und legen Sie Monitoring, Verantwortliche und Update-Prozesse fest.
Die Erfahrung von Julius Bär, wie sie die Bankiervereinigung zusammenfasst, bestätigt diesen Weg: Eine GenAI-Einführung ist kein Sprint, sondern braucht strategische Verankerung, Governance, Risikomanagement, klare Phasen und befähigte Mitarbeitende.
Fragen für das erste Gespräch mit einem Partner
Diese Fragen helfen Ihnen, Angebote vergleichbar zu machen:
- Welche zertifizierten Personen arbeiten in welcher Rolle an unserem Projekt?
- Wie sieht die Zielarchitektur für die Anbindung an unsere Kern- und Compliance-Systeme aus?
- Wie unterstützen Sie unsere Datenschutz-Vorabklärung und eine allfällige DSFA?
- Wo sind menschliche Freigaben vorgesehen, und wie wird jede Entscheidung protokolliert?
- Welche Unterlagen erhalten unsere Risk-, Compliance- und Revisionsfunktionen?
- Wie können wir Prompts, Konfigurationen und Evaluationsdaten exportieren?
- Wer betreibt und überwacht die Lösung nach dem Go-live?
- Wie ordnen Sie unseren Anwendungsfall mit Blick auf DORA und den EU AI Act ein?
Unsere Perspektive
Wir sehen bei Banken immer wieder dasselbe Muster: Die Wahl des Modells ist schnell getroffen, die eigentliche Arbeit liegt in Integration, Kontrollen und Betrieb. Claude ist ein starkes Fundament für Finanzdienstleister. Den Unterschied macht, wie es in bestehende Systeme, Freigabeprozesse und die Governance einer Bank eingebettet wird.
Deshalb bauen wir jede Lösung auf unserer eigenen agentischen Plattform S-PRO Agents auf und betreiben sie als Service. So muss eine Bank nicht für jeden Anwendungsfall Protokollierung, Berechtigungen und menschliche Freigaben neu erfinden, sondern startet mit einem Fundament, das auf regulierte Umgebungen ausgerichtet ist.
Unser Rat an Entscheidungsträger: Nutzen Sie das Partnerverzeichnis für die Vorauswahl und prüfen Sie danach die Menschen, die Architektur und den Weg in die Produktion. Ein Partner, der diese Fragen im ersten Gespräch konkret beantwortet, wird sie auch im Projekt beantworten.
Das S-PRO-Team
Häufige Fragen
Reicht eine hohe Partnerstufe als Auswahlkriterium?
Die Stufe ist ein nützliches Signal für die Vorauswahl. Für eine Bank zählen zusätzlich das konkrete Projektteam, die Erfahrung mit regulierten Prozessen, die Integrationsarchitektur und das Betriebsmodell. Prüfen Sie diese Punkte mit Nachweisen, bevor Sie entscheiden.
Wem gehören die Claude-Zertifizierungen?
Laut Anthropic gehören Zertifizierungen einzelnen Personen, nicht Unternehmen. Fragen Sie deshalb, welche zertifizierten Engineers und Architects Ihrem Projekt zugeordnet sind und ob sie bis zur Produktion im Team bleiben.
Gilt der EU AI Act für eine Schweizer Bank?
Das hängt vom Anwendungsfall ab. Relevant werden kann er, wenn ein KI-System in der EU angeboten wird oder seine Ergebnisse dort genutzt werden, etwa über eine EU-Tochtergesellschaft oder Kunden in der EU. Klären Sie die Einordnung früh mit Ihrer Rechtsabteilung und Ihrem Implementierungspartner.
Welcher Anwendungsfall eignet sich für den Start?
Gut geeignet sind dokumentenintensive Prozesse mit klaren Kennzahlen und menschlicher Freigabe, etwa KYC-Onboarding, Periodic KYC, Alert-Triage oder Kundenreporting. Dort lässt sich der Nutzen messen, während die Entscheidung beim Menschen bleibt.
Wie S-PRO unterstützt
S-PRO ist ein internationales Schweizer Unternehmen mit Hauptsitz in Zürich (Löwenstrasse 45, 8001 Zürich), einem Büro in den USA und R&D-Zentren in Zürich und Łódź. Wir wurden 2014 gegründet, beschäftigen über 250 Engineers und sind nach ISO 27001 und ISO 27701 zertifiziert. S-PRO ist zertifizierter Partner im Claude Partner Network. Mit unserer Leistung Claude für Finanzdienstleister begleiten wir Banken, Vermögensverwalter und Fintechs von der Auswahl des Anwendungsfalls bis zum produktiven Betrieb.
Wir bauen Ihre Lösung auf unserer agentischen Plattform S-PRO Agents auf und betreiben sie als Service, konzipiert im Hinblick auf die Anforderungen von FINMA, DORA und dem EU AI Act. Sprechen Sie mit uns über Ihren ersten Anwendungsfall: Wir gehen die Prüfliste gerne gemeinsam mit Ihnen durch.
Quellen
- Anthropic: Claude for Financial Services
- Schweizerische Bankiervereinigung: Generative AI in Banking
- Sygnum: First live AI-agent driven digital asset transactions
- EDÖB: KI im Alltag
- EDÖB: Geltendes Datenschutzrecht ist auf KI direkt anwendbar
- CDBF: Implementing artificial intelligence
- Anthropic: Transforming Financial Services
- Swiss Banking: Erfolgreiche GenAI-Implementierung ist kein Sprint
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.