In einem automatisierten Kreditprozess laufen Antrag, Identifikation, Dokumentenprüfung, Bonitätsprüfung, Entscheid und Vertrag als ein durchgehender digitaler Ablauf. Regeln, Modelle und KI-Agenten übernehmen die Routinearbeit, Ihre Kreditspezialisten entscheiden die Fälle, die Urteilsvermögen brauchen. In der Schweiz muss dieser Ablauf zudem die Kreditfähigkeitsprüfung nach Konsumkreditgesetz, die Regeln des Datenschutzgesetzes zu automatisierten Einzelentscheidungen und, bei KI-Einsatz mit EU-Bezug, den EU AI Act abdecken. In diesem Leitfaden zeigen wir, welche Schritte sich automatisieren lassen, welche Pflichten in der Architektur abgebildet sein müssen und wie Sie vom ersten Pilot zu einem produktiven System kommen.
Kurz gesagt
- Ansatzpunkte sind Datenerfassung, KYC und Onboarding sowie die Dokumentenprüfung. Dort entstehen Medienbrüche und Wartezeiten, nicht beim eigentlichen Kreditentscheid.
- Für Konsumkredite schreibt das KKG eine Kreditfähigkeitsprüfung vor jedem Vertragsabschluss vor. Diese Logik gehört als Regelwerk in den automatisierten Ablauf, nicht in ein Modell, das niemand erklären kann.
- Entscheidet ein System ausschliesslich automatisiert und mit Rechtsfolge, verlangt Art. 21 DSG eine Information der betroffenen Person und das Recht auf menschliche Überprüfung.
- Bewährt hat sich ein hybrides Modell: Automatisierung für klare Fälle, Human-in-the-Loop für Grenzfälle, ein lückenloser Audit-Trail für alle.
- Starten Sie mit einem eng abgegrenzten Pilot auf einem Produkt und bringen Sie ihn mit Governance und Monitoring in die Produktion, statt viele Experimente parallel laufen zu lassen.
Inhaltsverzeichnis
- Welche Schritte im Kreditprozess sich automatisieren lassen
- Wo heute Zeit und Qualität verloren gehen
- Der rechtliche Rahmen in der Schweiz
- Regeln, Modelle und KI-Agenten: die richtige Arbeitsteilung
- In sechs Schritten vom Pilot zur Produktion
- Unsere Perspektive: Automatisierung, die einer Prüfung standhält
- Häufige Fragen
- So unterstützt S-PRO Banken bei der Automatisierung des Kreditprozesses
- Quellen
Welche Schritte im Kreditprozess sich automatisieren lassen
Der Kreditprozess, im Englischen oft Loan Origination genannt, besteht aus mehreren Stufen mit unterschiedlichem Automatisierungsgrad. Nicht jede Stufe braucht künstliche Intelligenz. Vieles lässt sich mit klaren Regeln und sauberen Schnittstellen lösen, KI lohnt sich vor allem dort, wo unstrukturierte Informationen gelesen, verglichen und zusammengefasst werden müssen.
| Prozessschritt | Typische Handarbeit heute | Geeignete Automatisierung | Rolle des Menschen |
|---|---|---|---|
| Antrag und Datenerfassung | Abtippen von Formularen, Rückfragen per E-Mail | Digitale Antragsstrecke, Vorbefüllung aus bestehenden Kundendaten | Klärung von Sonderwünschen |
| KYC und Onboarding | Ausweisprüfung, Abgleich von Adressen, wirtschaftlich Berechtigte | Identifikation, Datenabgleich, Sanktions- und Adverse-Media-Screening mit KI-Triage | Entscheid bei Treffern und erhöhtem Risiko |
| Dokumentenprüfung | Lohnausweise, Steuererklärungen, Jahresabschlüsse lesen und erfassen | KI-Dokumentenverarbeitung mit Extraktion, Plausibilisierung und Quellenverweis | Prüfung von Abweichungen |
| Bonitäts- und Kreditfähigkeitsprüfung | Budgetrechnung in Tabellen, Abfragen bei Auskunfteien | Regelwerk für gesetzliche Vorgaben, Scoring-Modelle, automatische Abfragen | Freigabe ausserhalb der Kompetenzordnung |
| Kreditentscheid | Antrag für das Kreditkomitee zusammenstellen | Entscheidungsvorlage durch KI-Agenten, automatische Freigabe klarer Fälle | Entscheid bei Grenzfällen und grossen Volumen |
| Vertrag und Auszahlung | Vertragsentwurf, Unterschrift, Buchung | Vertragsgenerierung, elektronische Signatur, Übergabe ans Kernbanksystem | Stichproben |
| Überwachung | Periodische Reviews, Covenant-Kontrollen | Frühwarnindikatoren, automatische Wiedervorlage | Massnahmen bei Verschlechterung |
Im Firmenkunden- und Hypothekargeschäft sieht die Tabelle ähnlich aus, die Gewichte verschieben sich aber. Dort ist die Dokumentenlast deutlich höher (Jahresabschlüsse, Schätzungen, Grundbuchauszüge), und die Entscheidungsvorlage für das Kreditkomitee bindet viel Zeit erfahrener Mitarbeitender. Genau hier entlasten KI-Agenten, die Unterlagen lesen, Kennzahlen extrahieren und eine strukturierte Vorlage mit Quellenangaben vorbereiten.
Wo heute Zeit und Qualität verloren gehen
Im Kreditprozess ist oft nicht der Entscheid selbst der Engpass. Es sind die Übergaben dazwischen. Typische Muster:
- Medienbrüche: Der Kunde füllt ein Online-Formular aus, die Unterlagen kommen als PDF per E-Mail, die Erfassung im Kreditsystem erfolgt von Hand.
- Doppelte Prüfungen: KYC-Daten werden im Onboarding erhoben und im Kreditprozess erneut abgefragt, weil die Systeme nicht verbunden sind.
- Warteschlangen ohne Priorisierung: Einfache Anträge warten hinter komplexen Fällen, weil die Triage fehlt.
- Fehlende Nachvollziehbarkeit: Warum ein Antrag abgelehnt wurde, steht verteilt in E-Mails, Notizen und Tabellen. Bei einer Prüfung oder einer Kundenbeschwerde wird die Rekonstruktion aufwendig.
- Legacy-Kernsysteme: Das Kernbanksystem bietet keine modernen Schnittstellen, jede Automatisierung endet an einer Maske, in die jemand Daten überträgt.
Wer den Kreditprozess automatisieren will, sollte deshalb zuerst den Ablauf vermessen: Wo liegen die Wartezeiten, wie viele Anträge brauchen Rückfragen, welcher Anteil liesse sich nach klaren Regeln entscheiden? Diese Zahlen sind die Basis für den Business Case und für die Auswahl des ersten Anwendungsfalls.
Der rechtliche Rahmen in der Schweiz
Ein automatisierter Kreditprozess ist nur so gut wie seine Compliance. Drei Regelwerke prägen die Architektur besonders stark.
Kreditfähigkeitsprüfung nach KKG
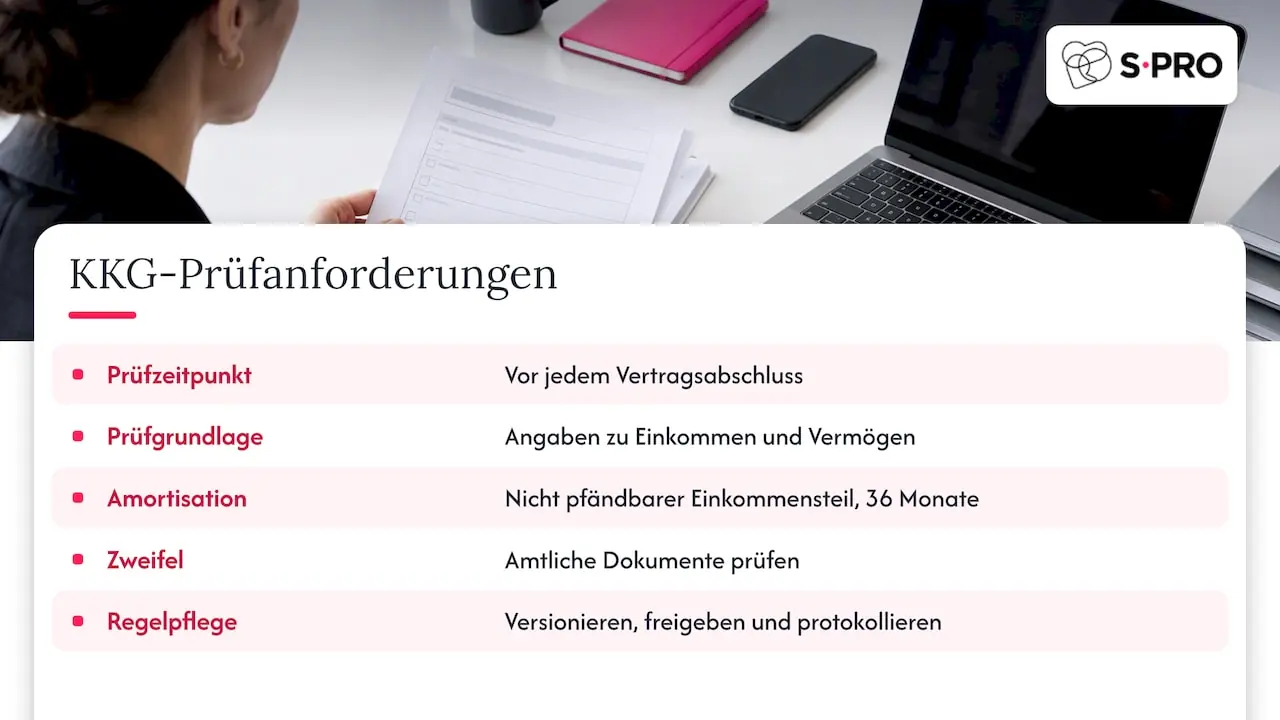
Gewerbsmässige Kreditgeber müssen nach dem Konsumkreditgesetz (KKG) vor jedem Vertragsabschluss die Kreditfähigkeit der Konsumentin oder des Konsumenten prüfen, um eine Überschuldung zu vermeiden. Die Prüfung stützt sich auf Angaben zu Einkommen und Vermögen. Bei Konsumkrediten gilt die Vorgabe, dass der Kredit aus dem nicht pfändbaren Teil des Einkommens innerhalb von 36 Monaten amortisiert werden kann. Bestehen Zweifel an der Richtigkeit der Angaben, muss der Kreditgeber sie anhand amtlicher Dokumente prüfen, etwa mit Lohnnachweis oder Betreibungsregisterauszug.
Für die Automatisierung heisst das: Die gesetzliche Budgetrechnung, die Schwellenwerte und die Pflicht zur Dokumentenprüfung bei Zweifeln gehören als explizite, versionierte Regeln in das System. Ein Modell darf ergänzen, etwa Auffälligkeiten in Lohnausweisen markieren, die gesetzlich geforderte Prüfung aber nicht ersetzen. Jede Regeländerung sollte nachvollziehbar freigegeben und protokolliert werden.
Automatisierte Einzelentscheidungen nach DSG
Das revidierte Datenschutzgesetz regelt automatisierte Einzelentscheidungen in Art. 21 DSG. Beruht ein Entscheid ausschliesslich auf einer automatisierten Bearbeitung und hat er für die Person eine Rechtsfolge oder beeinträchtigt er sie erheblich, muss die Bank die Person darüber informieren. Die Person kann ihren Standpunkt darlegen und verlangen, dass eine natürliche Person den Entscheid überprüft. Ausnahmen gelten, wenn der Entscheid in direktem Zusammenhang mit dem Vertragsabschluss steht und dem Begehren der Person vollständig entsprochen wird, oder wenn sie ausdrücklich eingewilligt hat.
In der Praxis betrifft das vor allem automatische Ablehnungen und Konditionen, die schlechter ausfallen als beantragt. Der EDÖB beschreibt die Informationspflicht bei automatisierten Einzelentscheidungen ausführlich. Ihre Architektur braucht deshalb drei Bausteine: eine Kennzeichnung, welche Entscheide vollautomatisch fallen, einen Kanal, über den die Person eine Überprüfung verlangen kann, und eine Arbeitsliste, in der Kreditspezialisten diese Fälle mit allen Entscheidungsgrundlagen sehen.
Auch beim Einsatz von Kredit- und Wirtschaftsauskunfteien gelten datenschutzrechtliche Grenzen, die der EDÖB auf seiner Seite zu Kredit und Inkasso zusammenfasst. Klären Sie mit Ihrer Datenschutzberatung, welche Datenquellen für welchen Zweck verwendet werden dürfen, bevor Sie Abfragen automatisieren.
KI-Systeme: DSG, EU AI Act, FINMA und DORA
Der EDÖB hat klargestellt, dass das geltende Datenschutzgesetz direkt auf KI anwendbar ist. Hersteller und Anwender müssen Zweck, Funktionsweise und Datenquellen transparent machen, damit betroffene Personen ihre Rechte überhaupt wahrnehmen können.
Für Institute mit Kunden oder Geschäftstätigkeit in der EU kommt der EU AI Act hinzu. KI-Systeme, die die Kreditwürdigkeit natürlicher Personen bewerten, gehören dort zu den besonders streng regulierten Anwendungen, mit Anforderungen an Risikomanagement, Datenqualität, Dokumentation, Protokollierung und menschliche Aufsicht. Prüfen Sie mit Ihrer Rechtsabteilung früh, wie Ihr konkretes System einzustufen ist. Parallel erwartet die FINMA eine angemessene Governance und ein Risikomanagement für den Einsatz von KI, und DORA verlangt von Instituten mit EU-Geschäft ein belastbares Management der IKT-Risiken, auch bei externen Dienstleistern.
Die gute Nachricht: Diese Anforderungen überschneiden sich stark. Ein Audit-Trail, der jeden Schritt mit Datenbasis, Regelversion, Modellversion und verantwortlicher Person festhält, deckt einen grossen Teil davon gleichzeitig ab.
Regeln, Modelle und KI-Agenten: die richtige Arbeitsteilung
Viele Automatisierungsprojekte scheitern, weil sie eine Technologie für alles einsetzen. Robuster ist eine Architektur mit klaren Rollen:
- Regelwerk (Decision Engine): bildet gesetzliche Vorgaben, Kreditrichtlinien und die Kompetenzordnung ab. Deterministisch, versioniert, vollständig erklärbar.
- Scoring-Modelle: schätzen Ausfallwahrscheinlichkeiten oder Betrugsrisiken. Sie werden validiert, überwacht und dokumentiert wie jedes andere Risikomodell.
- KI-Agenten auf Basis grosser Sprachmodelle: lesen Dokumente, extrahieren Daten, gleichen Angaben ab, recherchieren Adverse Media und verfassen Entscheidungsvorlagen. Sie entscheiden nicht selbst über den Kredit, sondern bereiten vor und begründen mit Quellenverweisen.
- Human-in-the-Loop: Kreditspezialisten sehen Grenzfälle, Treffer und Abweichungen in einer priorisierten Arbeitsliste und entscheiden mit allen Informationen auf einen Blick.
So bleibt der eigentliche Entscheid nachvollziehbar, während die zeitintensive Vorarbeit wegfällt. Wie ein solcher Agent aufgebaut, getestet und überwacht wird, beschreiben wir in unserem Leitfaden KI-Agenten für Banken erstellen.
KYC und Onboarding als Teil des Kreditprozesses
Bei Neukunden ist das Onboarding der erste und oft längste Abschnitt des Kreditprozesses. Identifikation, Abklärung der wirtschaftlich berechtigten Person, Sanktions- und PEP-Screening sowie die Herkunft der Mittel müssen geklärt sein, bevor ein Kreditentscheid sinnvoll ist. KI-Agenten helfen hier vor allem bei der Triage: Sie bewerten Treffer aus dem Namensscreening, fassen Medienberichte zusammen und markieren, welche Fälle eine vertiefte Abklärung brauchen. Ihre bestehenden AML-Systeme bleiben dabei im Einsatz, der Agent arbeitet ihnen zu.
Entscheidend ist die Wiederverwendung: Daten, die im Onboarding geprüft wurden, sollten im Kreditprozess ohne erneute Erfassung verfügbar sein, inklusive Prüfdatum und Quelle. Das spart nicht nur Zeit, sondern verhindert auch widersprüchliche Datenstände.
In sechs Schritten vom Pilot zur Produktion
Dieses Vorgehen setzt auf einen klar abgegrenzten Start und baut Governance von Anfang an ein.
- Prozess vermessen: Erheben Sie Durchlaufzeiten, Rückfragequoten und Handarbeit pro Schritt für ein Produkt, etwa Privatkredite oder KMU-Kredite bis zu einer bestimmten Limite.
- Anwendungsfall wählen: Starten Sie dort, wo Volumen und Routine hoch sind und das Risiko eines Fehlers beherrschbar bleibt. Häufig ist das die Dokumentenverarbeitung oder die KYC-Triage, nicht der Kreditentscheid.
- Datenbasis und Schnittstellen klären: Welche Daten liegen im Kernbanksystem, im CRM und im Dokumentenarchiv? Wo fehlen Schnittstellen? Bei älteren Kernsystemen ist ein API-Layer oft der erste Modernisierungsschritt.
- Governance festlegen: Definieren Sie, welche Entscheide automatisch fallen dürfen, welche Schwellen eine menschliche Prüfung auslösen, wie die Informationspflicht nach DSG umgesetzt wird und wer Regeln und Modelle freigibt.
- Pilot mit echten Fällen: Lassen Sie das System parallel zum bestehenden Prozess laufen und vergleichen Sie Ergebnisse mit den Entscheiden Ihrer Spezialisten. Halten Sie Abweichungen systematisch fest.
- In die Produktion überführen: Monitoring für Modellqualität und Drift, Protokollierung, Zugriffskonzept, Notfallprozesse und regelmässige Reviews gehören zum Go-live, nicht in eine spätere Phase.
Wer mehr Kontext zu datengetriebenen Kreditlösungen sucht, findet in unserer Fallstudie zur Analyseplattform für digitale Kredite ein Beispiel für eine Plattform, die Kreditdaten zusammenführt.
Kennzahlen, die Sie messen sollten
- Durchlaufzeit vom Antrag bis zum Entscheid, getrennt nach automatisch und manuell entschiedenen Fällen
- Anteil der Anträge ohne Rückfrage
- Quote der Fälle, die an einen Menschen übergeben werden, und deren Gründe
- Abweichungen zwischen Systemvorschlag und finalem Entscheid
- Anzahl der Überprüfungsbegehren nach Art. 21 DSG und deren Ergebnis
- Ausfallraten der automatisch genehmigten Kredite im Vergleich zum manuellen Portfolio
Diese Kennzahlen zeigen nicht nur den Nutzen, sie sind auch die Grundlage für Gespräche mit Revision und Aufsicht.
Unsere Perspektive: Automatisierung, die einer Prüfung standhält
Ideen für die Automatisierung des Kreditgeschäfts und Pilotprojekte gibt es viele. Schwierig ist oft der Schritt in die Produktion, und er hängt weniger an der Technologie als an offenen Fragen: Wer haftet für den Vorschlag des Agenten? Wie belegen wir gegenüber der Revision, warum ein Antrag abgelehnt wurde? Was passiert, wenn ein Kunde nach Art. 21 DSG eine Überprüfung verlangt?
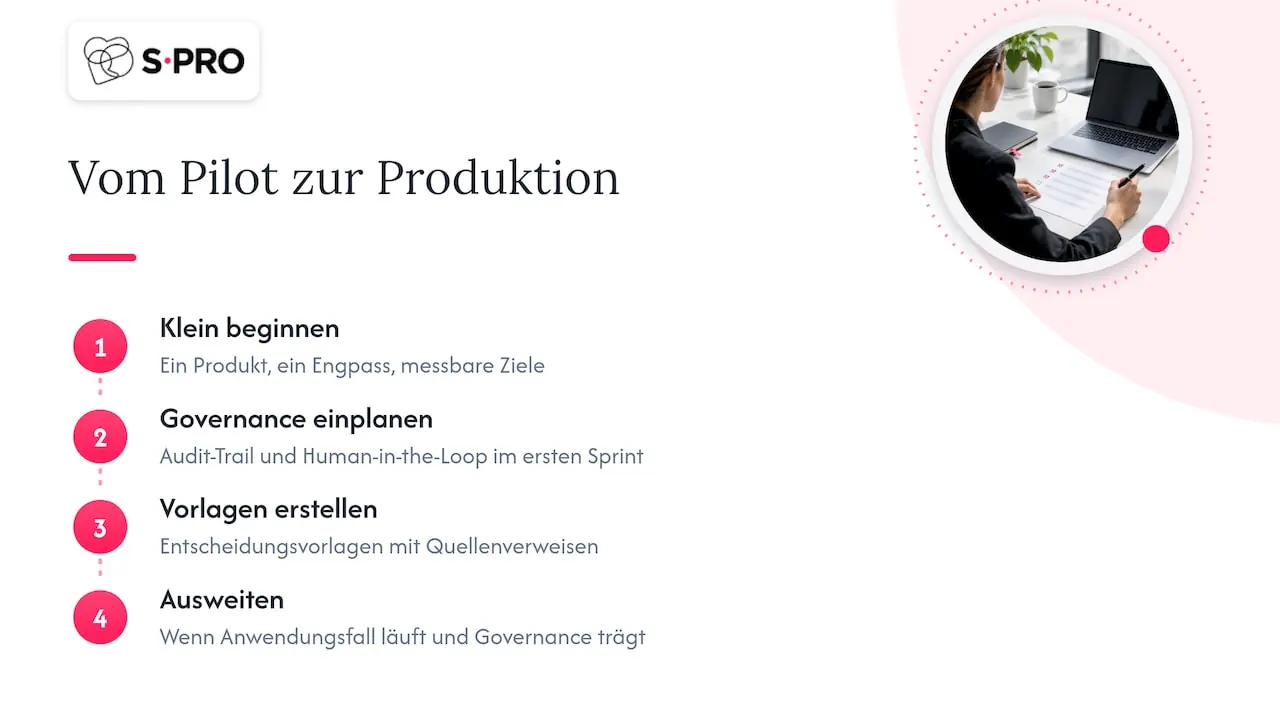
Deshalb gehören Audit-Trail, Human-in-the-Loop und regulatorische Dokumentation in den ersten Sprint, nicht in den letzten. Ein KI-Agent, der eine Entscheidungsvorlage mit Quellenverweisen schreibt, ist für einen Kreditspezialisten wertvoller als ein Modell, das nur einen Score ausgibt. Und ein Regelwerk für die KKG-Vorgaben, das die Fachabteilung lesen und freigeben kann, schafft mehr Vertrauen als jede Präsentation.
Wir empfehlen, klein und konkret zu beginnen: ein Produkt, ein Engpass, messbare Ziele. Wenn dieser Anwendungsfall sauber läuft und die Governance trägt, lässt sich die Automatisierung auf weitere Schritte und Produkte ausweiten. So wächst ein System, das Ihre Fachleute entlastet, statt sie zu ersetzen, und das einer Prüfung durch Revision und Aufsicht standhält.
— Igor Izraylevych
Häufige Fragen
Darf eine Schweizer Bank Kredite vollautomatisch ablehnen?
Grundsätzlich ja, aber mit Pflichten. Beruht die Ablehnung ausschliesslich auf einer automatisierten Bearbeitung, muss die Bank die Person nach Art. 21 DSG informieren und auf Verlangen eine Überprüfung durch eine natürliche Person ermöglichen. Viele Institute lassen Ablehnungen deshalb bewusst durch einen Menschen bestätigen und automatisieren vor allem die Zusagen klarer Fälle.
Gilt das KKG auch für Hypotheken und Firmenkredite?
Die Kreditfähigkeitsprüfung nach KKG betrifft Konsumkredite an Privatpersonen. Hypotheken und Firmenkredite folgen anderen Vorgaben, etwa internen Kreditrichtlinien, Tragbarkeitsrechnungen und den Erwartungen der Aufsicht an das Risikomanagement. Die Architektur mit Regelwerk, Modellen und Human-in-the-Loop lässt sich aber auf alle Kreditarten übertragen.
Wo sollte eine Bank mit der Automatisierung beginnen?
Am besten bei einem Schritt mit hohem Volumen und klaren Regeln, etwa Dokumentenverarbeitung oder KYC-Triage. Dort sind Nutzen und Risiko gut messbar, und der Kreditentscheid bleibt zunächst beim Menschen. Mit den Erfahrungen aus diesem Pilot lässt sich der nächste Schritt fundiert planen.
Müssen wir dafür unser Kernbanksystem ablösen?
Nicht zwingend. Oft reicht eine Integrationsschicht mit Schnittstellen, über die Antragsstrecke, Agenten und Decision Engine mit dem bestehenden Kernsystem kommunizieren. Eine Modernisierung des Kerns kann sinnvoll sein, sollte aber unabhängig vom ersten Automatisierungsprojekt entschieden werden.
Welche Rolle spielt der EU AI Act für Schweizer Banken?
Der EU AI Act gilt für Anbieter und Betreiber, deren KI-Systeme im EU-Markt eingesetzt werden oder deren Ergebnisse dort verwendet werden. Eine Schweizer Bank mit EU-Kunden oder EU-Tochtergesellschaften sollte deshalb prüfen, ob ihr KI-System zur Bonitätsbewertung betroffen ist. Eine saubere Dokumentation, Protokollierung und menschliche Aufsicht sind ohnehin gute Praxis, auch für FINMA und DSG.
So unterstützt S-PRO Banken bei der Automatisierung des Kreditprozesses
S-PRO ist ein Softwareentwicklungsunternehmen mit Hauptsitz in Zürich (Löwenstrasse 45, 8001 Zürich) und R&D-Zentren in Zürich und Łódź. Seit 2014 entwickeln wir mit 250+ Engineers Software für Banken, Privatbanken, Vermögensverwalter und Fintechs, zertifiziert nach ISO 27001 und ISO 27701. S-PRO ist ein Certified partner im Claude Partner Network, und unser Team umfasst Claude-zertifizierte Engineers und Architects.
Für den Kreditprozess bauen wir KI-Agenten für Banken und Finanzdienstleister, die Dokumente verarbeiten, KYC und Onboarding beschleunigen und Entscheidungsvorlagen vorbereiten, jeweils mit Audit-Trail, Human-in-the-Loop und Dokumentation für EU AI Act, FINMA, DORA und nDSG. Mit unserem Ansatz KI-Pilot bis zur Produktion begleiten wir Sie vom ersten Anwendungsfall bis zum stabilen Betrieb, inklusive KI für AML, KYC und Compliance. Wo das Kernsystem bremst, unterstützen wir mit Core-Banking- und Legacy-Modernisierung. Unsere Fintech- und Banking-Softwareentwicklung zeigen die Fallstudien zur AMINA Bank und zur New Horizon Bank. Sprechen Sie mit uns über Ihren Kreditprozess, wir zeigen Ihnen gerne, wo der erste Schritt den grössten Nutzen bringt.
Quellen
- Bundesgesetz über den Konsumkredit (KKG), SR 221.214.1
- Bundesgesetz über den Datenschutz (DSG), SR 235.1
- EDÖB: Informationspflicht
- EDÖB: Kredit und Inkasso
- EDÖB: Geltendes Datenschutzgesetz ist auf KI direkt anwendbar
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.