

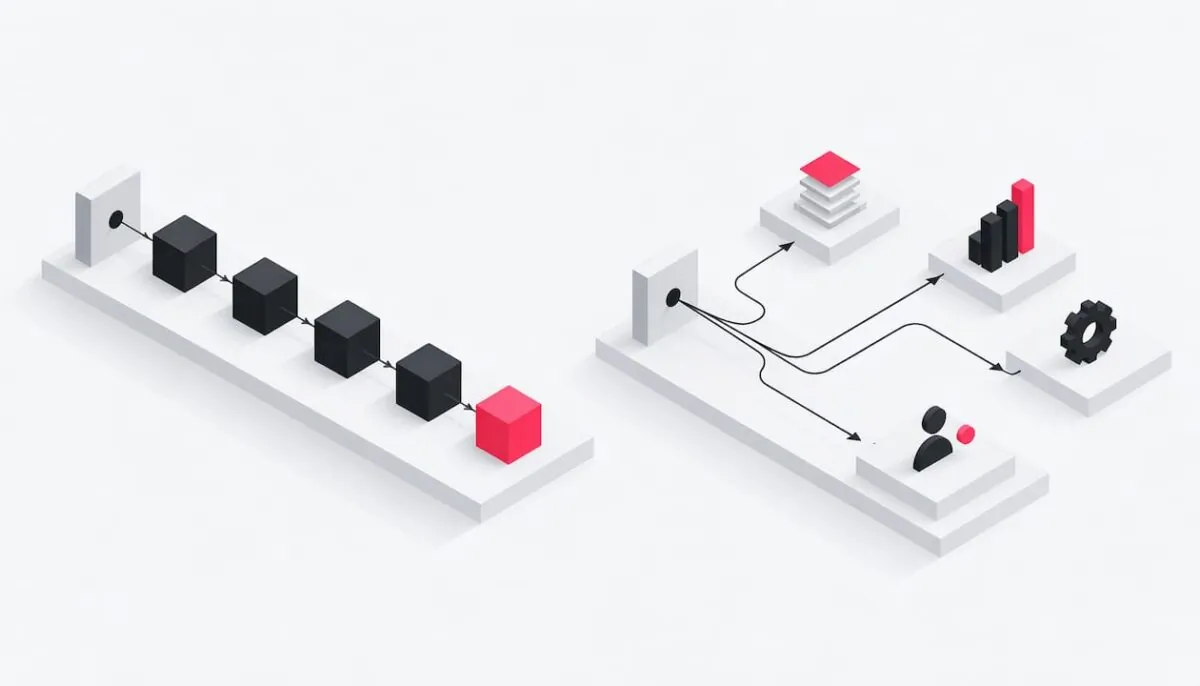
Der Umstieg von RPA auf KI-Agenten lohnt sich dort, wo Ihre Bots heute an Ausnahmen, wechselnden Oberflächen oder unstrukturierten Dokumenten hängen bleiben und Ihre Teams die Lücken von Hand schliessen. Aus Sicht von S-PRO ist der KI-Agent in den meisten Schweizer Banken deshalb eine Ergänzung zu RPA, kein Ersatz: Stabile, regelbasierte Abläufe bleiben beim Bot, die Beurteilung des Einzelfalls übernimmt der Agent, mit menschlicher Freigabe.
Dieser Leitfaden richtet sich an COOs und Operations-Verantwortliche in Schweizer Banken. Er zeigt, nach welchen Kriterien Sie Prozess für Prozess entscheiden, wie Sie einen Pilot sicher aufsetzen und welche FINMA-Vorgaben für Bots und Agenten gleichermassen gelten.
Kurz gesagt
- RPA führt feste Regeln auf stabilen Oberflächen aus. KI-Agenten lesen Kontext, ordnen Fälle ein und bereiten Entscheidungen vor.
- Der Umstieg lohnt sich vor allem bei vielen Ausnahmen, unstrukturierten Dokumenten und häufig wechselnden Oberflächen. Wo ein Prozess stabil und vollständig regelbasiert läuft, bleibt RPA.
- Nachvollziehbarkeit ist die Voraussetzung: Jeder Schritt des Agenten wird protokolliert, begründet und ist für Menschen prüfbar.
- Die FINMA beaufsichtigt technologieneutral. Inventar, Vorfallmanagement, Tests und die Planung von Ausnahmen betreffen Bots und Agenten gleichermassen.
- Ein sicherer Pilot lässt den Agenten zuerst nur analysieren und vorbereiten und misst ihn an Fällen, die Ihre Mitarbeitenden bereits bearbeitet haben.
Inhaltsverzeichnis
- Inhalt
- Was RPA und KI-Agenten unterscheidet
- Was RPA in Ihrer Bank behalten sollte
- Vier Kriterien für den Umstieg
- Drei Muster für das Zusammenspiel
- Umsetzung in fünf Schritten
- Regulatorischer Rahmen in der Schweiz
- Unsere Sicht
- Wie S-PRO Banken unterstützt
- Häufige Fragen
- Quellen
Inhalt
- Was RPA und KI-Agenten unterscheidet
- Was RPA in Ihrer Bank behalten sollte
- Vier Kriterien für den Umstieg
- Drei Muster für das Zusammenspiel
- Umsetzung in fünf Schritten
- Regulatorischer Rahmen in der Schweiz
- Unsere Sicht
- Wie S-PRO Banken unterstützt
- Häufige Fragen
Was RPA und KI-Agenten unterscheidet
RPA ahmt Klicks und Eingaben nach, ein KI-Agent verfolgt ein Ziel und wählt die Schritte dorthin selbst, innerhalb fest definierter Werkzeuge und Rechte. Sichtbar wird der Unterschied nicht im Normalfall, sondern bei allem, was davon abweicht.
Ein RPA-Bot arbeitet ein Skript ab: Feld A aus Maske X lesen, in Maske Y übertragen, Bestätigung speichern. Er ist schnell, deterministisch und gut prüfbar, solange Eingaben und Oberflächen gleich bleiben. Verschiebt sich ein Feld nach einem Release oder fehlt ein Wert, stoppt der Bot und legt den Fall in die manuelle Queue.
Ein KI-Agent verbindet ein Sprachmodell mit Werkzeugen: Schnittstellen, Datenbanken, Dokumentenablagen, interne Weisungen. Er liest zum Beispiel ein eingescanntes Vollmachtsformular, gleicht es mit den Stammdaten ab, erkennt die fehlende Zweitunterschrift und formuliert die Rückfrage an die Kundenberaterin. Er arbeitet also mit dem Kontext, den ein Bot nicht hat.
| Kriterium | RPA-Bot | KI-Agent |
|---|---|---|
| Arbeitsweise | Festes Skript, Schritt für Schritt | Zielorientiert, innerhalb definierter Werkzeuge und Rechte |
| Eingaben | Strukturierte Daten, feste Masken | Zusätzlich E-Mails, PDFs, Scans und Freitext |
| Ausnahmen | Abbruch und Übergabe an die Queue | Einordnung, Begründung und Vorschlag zur Freigabe |
| Oberflächenwechsel | Skript muss angepasst werden | Arbeitet bevorzugt über Schnittstellen statt über Masken |
| Ergebnis | Identisch bei identischer Eingabe | Begründeter Vorschlag, abgesichert durch Tests, Protokolle und Freigaben |
| Nachvollziehbarkeit | Ablaufprotokoll des Skripts | Protokoll jedes Schritts mit Quellen, Werkzeugaufrufen und Begründung |
| Typischer Einsatz | Datenübertrag, Abstimmungen, Standardreports | Dokumentenprüfung, Fallaufbereitung, Triage, Rückfragen |
Wichtig für die Planung: Ein Agent kann bestehende Bots als Werkzeug nutzen. Die Entscheidung lautet deshalb selten «entweder oder», sondern «wer übernimmt welchen Schritt».
Was RPA in Ihrer Bank behalten sollte
RPA bleibt die richtige Wahl für stabile, volumenstarke und vollständig regelbasierte Abläufe. Dort liefert ein Bot genau das, was Revision und Aufsicht schätzen: ein identisches Ergebnis bei identischer Eingabe.
Typische Abläufe, die in Schweizer Banken gut beim Bot aufgehoben sind:
- Übertrag von Zahlungs- oder Stammdaten zwischen Systemen, die keine Schnittstelle haben
- tägliche Abstimmungen und Kontrolllisten nach festem Schema
- Standardreports aus Kernbankensystem und Data Warehouse
- Massenmutationen nach klarer Vorgabe, etwa Adressänderungen aus einem bereits validierten Input
In diesen Abläufen gibt es nichts zu beurteilen. Ein Agent bringt hier keinen zusätzlichen Nutzen, und ein funktionierender Bot mit sauberer Dokumentation ist ein Wert, den Sie nicht ohne Grund aufgeben. Prüfen sollten Sie diese Prozesse trotzdem regelmässig: Ändert sich die Oberfläche häufiger oder steigt der Anteil manueller Nacharbeit, verschiebt sich die Bewertung.
Vier Kriterien für den Umstieg
Der Umstieg lohnt sich, wenn ein Prozess bei mindestens einem der folgenden vier Kriterien deutlich auffällt. Die Kriterien sind unsere Einschätzung aus über 100 KI-Projekten, davon über 40 agentischen, und keine aufsichtsrechtliche Vorgabe.
- Stabilität der Oberflächen. Wie oft muss Ihr Team Bots nach Releases, Masken- oder Layoutänderungen anpassen? Wenn die Wartung den Bot-Betrieb dominiert, ist der Prozess ein Kandidat. Ein Agent greift, wo immer möglich, über Schnittstellen auf Daten zu und ist damit weniger an die Gestaltung einer Maske gebunden.
- Ausnahmen. Wie viele Fälle landen in der manuellen Queue, und wie lange liegen sie dort? Wenn die Ausnahme der eigentliche Arbeitsaufwand ist und der Bot nur den einfachen Teil erledigt, setzt der Agent genau dort an: Er bereitet den Fall auf, begründet seinen Vorschlag und übergibt ihn zur Freigabe.
- Unstrukturierte Dokumente. E-Mails, PDF-Anhänge, Scans, Handelsregisterauszüge, Formulare von Drittbanken: RPA braucht dafür feste Vorlagen. Variieren die Dokumente stark, liest ein Agent Inhalt und Bedeutung, statt nur Positionen auf einer Seite.
- Nachvollziehbarkeit. Dieses Kriterium ist die Bedingung für alle anderen. Der Umstieg lohnt sich nur, wenn Sie jeden Schritt rekonstruieren können: Eingang, verwendete Quellen, Werkzeugaufrufe, Begründung, Freigabe. Ist das noch nicht gegeben, beginnen Sie mit einem Agenten, der nur vorbereitet und nicht selbst ausführt.
Aus diesen Kriterien leiten wir eine einfache Faustregel ab:
- Kein Kriterium trifft zu: Der Bot bleibt.
- Ein oder zwei Kriterien treffen zu: Der Agent ergänzt den Bot an der Stelle, wo heute Ausnahmen entstehen.
- Drei oder vier Kriterien treffen zu: Der Prozess wird als agentischer Ablauf neu gestaltet, bestehende Bots laufen als Werkzeuge weiter.
Wo Ihre Organisation insgesamt steht, klären Sie mit dem KI-Agenten-Reifegrad-Check für Banken.
Drei Muster für das Zusammenspiel
In der Praxis verbinden Banken RPA und KI-Agenten meist nach einem von drei Mustern. Welches passt, hängt davon ab, wo im Prozess heute die Reibung entsteht.
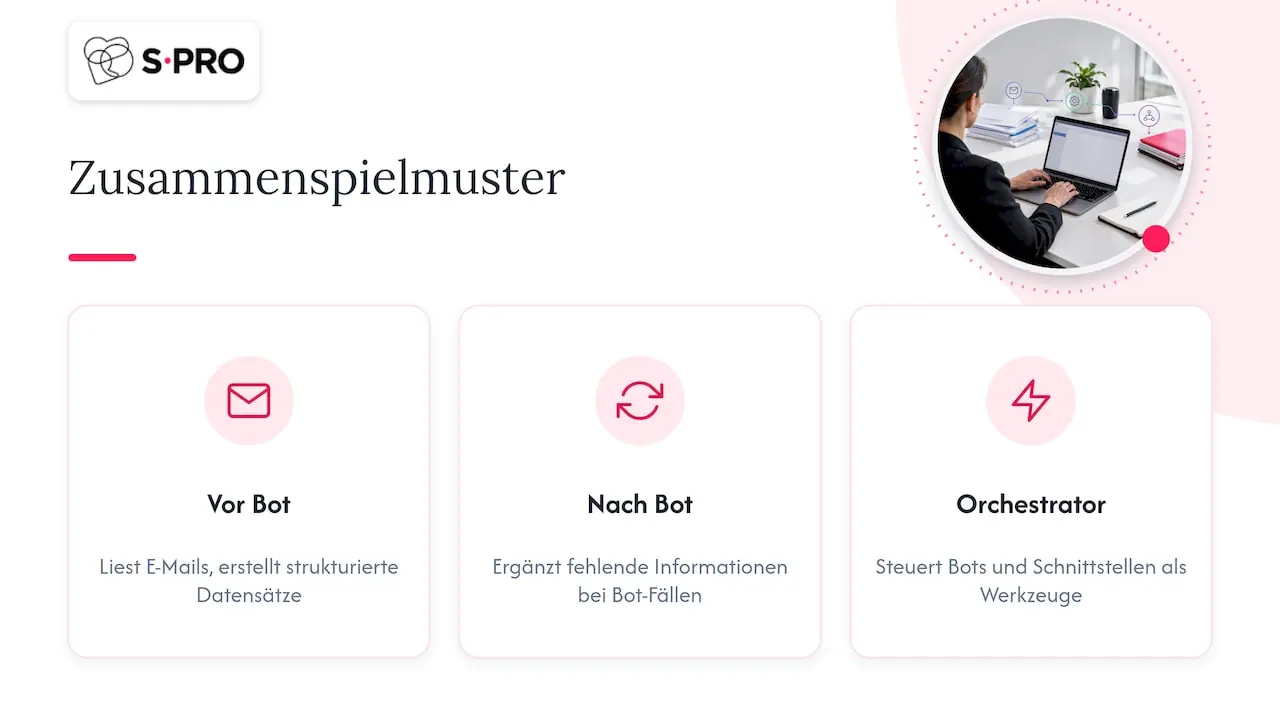
Agent vor dem Bot. Der Agent liest den unstrukturierten Eingang, etwa eine Kunden-E-Mail mit Anhang, extrahiert die relevanten Angaben und legt einen strukturierten Datensatz an. Nach der Freigabe durch einen Mitarbeitenden bucht der bestehende Bot. Geeignet für Mutationsaufträge, Vollmachten oder Rückfragen im Zahlungsverkehr.
Agent hinter dem Bot. Der Bot verarbeitet den Standardfall wie bisher. Was er nicht abschliessen kann, geht an den Agenten statt direkt in die Queue. Der Agent sammelt die fehlenden Informationen, begründet einen Vorschlag und übergibt den vorbereiteten Fall. Ihre Mitarbeitenden entscheiden, recherchieren aber nicht mehr von vorn.
Agent als Orchestrator. Der Agent steuert mehrere Bots und Schnittstellen als Werkzeuge, zum Beispiel beim Zusammenstellen eines Dossiers für die periodische KYC-Überprüfung. Dieses Muster passt, wenn drei oder vier Kriterien zutreffen und der Prozess über mehrere Systeme läuft.
Allen drei Mustern gemeinsam: Die Bots bleiben bestehen, die Investitionen in RPA bleiben nutzbar, und der Agent übernimmt den Teil, der Urteilsvermögen braucht.
Umsetzung in fünf Schritten
Ein sicherer Umstieg beginnt mit einem einzigen Prozess, einem Agenten, der zuerst nur vorbereitet, und einem Vergleich mit Fällen, die Menschen bereits bearbeitet haben. Rechte und Autonomie wachsen erst, wenn die Messwerte stimmen.
- Prozess auswählen und Ausgangslage erfassen. Wählen Sie einen Prozess, bei dem mindestens zwei der vier Kriterien zutreffen. Erfassen Sie Volumen, Ausnahmequeue, Wartungsaufwand der Bots und die vorkommenden Dokumenttypen. Häufiger Fehler: ein zu breiter Scope, der Messung und Abnahme erschwert.
- Agent isoliert entwickeln und an echten Fällen messen. Eine Schweizer Bank beschreibt in einem Bericht zu ihrer KI-Testpraxis, Agenten zuerst isoliert zu entwickeln, dann in einer Testumgebung und einer beaufsichtigten Live-Umgebung einzusetzen und ihre Leistung mit bereits von Menschen bearbeiteten Fällen zu vergleichen. Häufiger Fehler: Tests nur mit konstruierten Beispielen statt mit dem realen Mix Ihrer Ausnahmen.
- Rechte eng schneiden. Der Agent erhält eine eigene Identität, Zugriff nur auf die Systeme und Daten, die er für seine Aufgabe braucht, und keine Rechte darüber hinaus. Eine Stellungnahme zur FSB-Konsultation nennt für agentische Systeme dazu Least-Privilege-Zugriff, eindeutige Agentenidentitäten, Laufzeitkontrollen, Eskalationsgrenzen und Circuit Breaker.
- Den Menschen im Prozess festlegen. Definieren Sie vor dem Start drei Elemente: die Freigabe für jede Aktion mit Aussenwirkung oder ohne einfache Rückabwicklung, Stichproben auf Fälle, die ohne Freigabe durchlaufen, und einen Fallback, also den Weg zurück zum Bot oder zur manuellen Bearbeitung, wenn der Agent nicht verfügbar ist oder eine Eskalationsgrenze erreicht.
- Beaufsichtigt live gehen und Korrekturen auswerten. Messen Sie, wie oft Mitarbeitende Vorschläge übernehmen, ändern oder verwerfen, und werten Sie die Gründe aus. Diese Korrekturen zeigen, wo Regeln, Daten oder Anweisungen nachgeschärft werden müssen. Erst wenn die Werte stabil sind, erweitern Sie Volumen oder Befugnisse.
Diesen Weg begleiten wir mit unserer Leistung KI-Pilot in die Produktion. Wie die Phasen bis zum Produktivbetrieb im Detail aussehen, beschreiben wir im Beitrag KI-Agenten für Banken: in fünf Phasen zur Produktion.
Ihre Bots laufen, aber die Ausnahmequeue wächst? Klären Sie mit unseren Engineers, welcher Prozess sich für einen Agenten-Pilot eignet.
Regulatorischer Rahmen in der Schweiz
Die FINMA schreibt weder RPA noch KI-Agenten vor und verlangt keine Ablösung der einen Technologie durch die andere. Sie beaufsichtigt nach dem Grundsatz «same business, same risks, same rules»: Gleiche Risiken werden gleich adressiert, unabhängig davon, ob ein Bot oder ein Agent den Schritt ausführt.
FINMA-Rundschreiben 2023/1 «Operationelle Risiken und Resilienz – Banken». Das Rundschreiben vom 7. Dezember 2022 ist seit 1. Januar 2024 in Kraft. Für den Umstieg sind drei Stellen zentral:
- Rz 53, Inventar: Das IKT-Inventar umfasst Hardware- und Softwarekomponenten sowie kritische Daten. Bots und Agenten gehören mit ihren Abhängigkeiten hinein, also Modelle, Schnittstellen und angebundene Systeme.
- Rz 58–60, IKT-Vorfälle: Diese Randziffern regeln das Management von IKT-Vorfällen. Planen Sie, wie ein fehlerhaft handelnder Agent oder ein ausgefallener Bot erkannt, bewertet und behandelt wird.
- Rz 110, Tests kritischer Funktionen: Unterstützt ein Agent eine kritische Funktion, gehört er in die Tests, mit denen Sie die Erbringung dieser Funktion innerhalb der Unterbrechungstoleranz prüfen. Der Fallback aus Schritt 4 wird damit Teil Ihres Resilienzkonzepts.
FINMA-Aufsichtsmitteilung 08/2024 «Governance und Risikomanagement beim Einsatz künstlicher Intelligenz». Die Aufsichtsmitteilung vom 18. Dezember 2024 fasst Beobachtungen aus der Aufsicht zusammen, einschliesslich Vor-Ort-Kontrollen. Sie nennt RPA nicht, beschreibt aber Massnahmen, die für den Umstieg direkt relevant sind. Laut der Zusammenfassung auf datenrecht.ch gehören dazu:
- ein zentrales Inventar mit Risikoklassifizierung, wobei KI so breit verstanden wird, dass auch klassische Anwendungen mit ähnlichen Risiken erfasst sind
- die vorgängige Überlegung, wie Ausnahmen erkannt und behandelt werden
- die Auswertung von Fällen, in denen Nutzer ein Ergebnis ignorieren oder ändern, als Hinweis auf mögliche Schwachstellen
- eine Dokumentation wesentlicher Anwendungen, die auch Fallback-Lösungen beschreibt, sowie eine unabhängige Überprüfung
Die FINMA empfiehlt zudem, sie frühzeitig zu kontaktieren, wenn KI in kritischen Prozessen oder zur Berechnung regulatorischer Parameter eingesetzt werden soll.
FINMA-Rundschreiben 2018/3 «Outsourcing». Das Rundschreiben wird nur relevant, wenn ein Dienstleister selbständig und dauernd eine für Ihre Geschäftstätigkeit wesentliche Funktion ganz oder teilweise erfüllt. Ob das bei einem extern betriebenen Agenten der Fall ist, ist eine Einzelfallfrage, die Ihre Compliance- und Rechtsabteilung beurteilt.
Für Institute mit Geschäft in der EU kommen der EU AI Act und DORA hinzu. Dieser Leitfaden behandelt den Schweizer Rahmen.
Unsere Sicht
Wir sehen RPA nicht als Altlast, sondern als Fundament. Viele Banken haben über Jahre stabile Bots aufgebaut, und genau diese Bots werden zu verlässlichen Werkzeugen, sobald ein Agent sie gezielt aufruft.
Der grösste Hebel liegt aus unserer Sicht in der Ausnahmequeue. Dort sitzt die Arbeit, die Ihre Teams heute bindet: Dokumente lesen, Informationen zusammentragen, Rückfragen formulieren. Ein Agent bereitet diese Fälle vor, der Mensch entscheidet, und jeder Schritt ist protokolliert.
Entscheidend ist die Reihenfolge: zuerst Nachvollziehbarkeit, dann Autonomie. Ein Agent, der in den ersten Wochen nur vorbereitet, schafft die Datenbasis, auf der Sie später mit gutem Gewissen mehr Befugnisse vergeben.
Das S-PRO-Team
Wie S-PRO Banken unterstützt
Wir entwickeln KI-Agenten für Banken, die bestehende RPA-Bots ergänzen: mit eng geschnittenen Rechten, vollständigen Audit-Trails und Freigaben dort, wo der Mensch entscheidet. Jede Lösung bauen wir auf unserer eigenen agentischen Plattform S-PRO Agents auf und betreiben sie als Service.
S-PRO ist ein internationales schweizerisch-amerikanisches Unternehmen mit Büros in Zürich und Salt Lake City und globaler Delivery, mit R&D-Zentren in Zürich und Łódź. Seit 2014 entwickeln wir Software für Finanzinstitute, heute mit über 250 Ingenieuren, zertifiziert nach ISO 27001 und ISO 27701. Neben KI-Agenten für Banken umfassen unsere Leistungen unter anderem Agenten für Prozessautomatisierung und KI-Pilot in die Produktion.
Vereinbaren Sie ein Erstgespräch mit S-PRO zu Ihrer RPA-Landschaft.
Häufige Fragen
Ersetzt ein KI-Agent unsere bestehende RPA-Plattform?
In den meisten Fällen nicht. Aus unserer Sicht ergänzt der Agent die Bots dort, wo Ausnahmen, unstrukturierte Dokumente oder wechselnde Oberflächen Handarbeit erzeugen. Stabile, regelbasierte Abläufe bleiben beim Bot, der in agentischen Abläufen zudem als Werkzeug weiterläuft. So bleiben Ihre bisherigen Investitionen in RPA nutzbar, während der Agent die Fälle übernimmt, die Urteilsvermögen brauchen.
Verlangt die FINMA, RPA durch KI-Agenten abzulösen?
Nein. Die FINMA beaufsichtigt technologieneutral und schreibt keine bestimmte Automatisierungstechnologie vor. Sie erwartet, dass gleiche Risiken gleich behandelt werden. Für Bots wie für Agenten gelten deshalb die Anforderungen an Inventar, Vorfallmanagement und Tests aus dem Rundschreiben 2023/1, ergänzt um die KI-bezogenen Beobachtungen der Aufsichtsmitteilung 08/2024.
Welcher Prozess eignet sich für den ersten Pilot?
Am besten eignet sich ein Prozess mit klar messbarer Ausnahmequeue und unstrukturierten Eingängen, etwa Mutationsaufträge per E-Mail, Vollmachtsprüfungen oder die Dossiervorbereitung für periodische KYC-Überprüfungen. Wichtig sind genügend bereits bearbeitete Fälle als Vergleichsbasis und ein Scope, der sich in wenigen Wochen sauber messen lässt. Prozesse mit direkter Aussenwirkung starten im reinen Vorbereitungsmodus.
Wie bleibt der Mensch im Prozess eingebunden?
Über drei feste Elemente: Freigabe, Stichproben und Fallback. Aktionen mit Aussenwirkung oder ohne einfache Rückabwicklung gibt ein Mitarbeitender frei. Fälle ohne Freigabe werden stichprobenartig geprüft, und jede Änderung an einem Vorschlag wird ausgewertet. Fällt der Agent aus oder erreicht er eine Eskalationsgrenze, übernimmt der definierte Fallback, also der Bot oder die manuelle Bearbeitung.
Was kostet der Einstieg mit S-PRO?
Der Einstieg ist ein Design-Thinking-Pilot ab CHF 20’000 mit einer Dauer von 2–4 Wochen. Darin klären wir gemeinsam mit Ihrem Team, welcher Prozess sich eignet, wie Agent und bestehende Bots zusammenspielen und wie Freigaben, Protokollierung und Fallback aussehen. Das Ergebnis ist eine belastbare Grundlage für die Entscheidung über den Pilot im Betrieb.
Quellen
- FINMA: Rundschreiben 2023/1 «Operationelle Risiken und Resilienz – Banken» (7. Dezember 2022)
- FINMA: Rundschreiben 2018/3 «Outsourcing»
- datenrecht.ch: FINMA-Aufsichtsmitteilung 08/2024 zu Governance und Risikomanagement beim Einsatz von KI
- FINMA: Umfrage zum Einsatz künstlicher Intelligenz (24. April 2025)
- FSB: Stellungnahme von JPMorganChase zur Konsultation Sound Practices (2026)
- QA Financial: Testing AI is «a measurement problem» (2026)
Zuletzt aktualisiert: 10. November 2026
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.


