

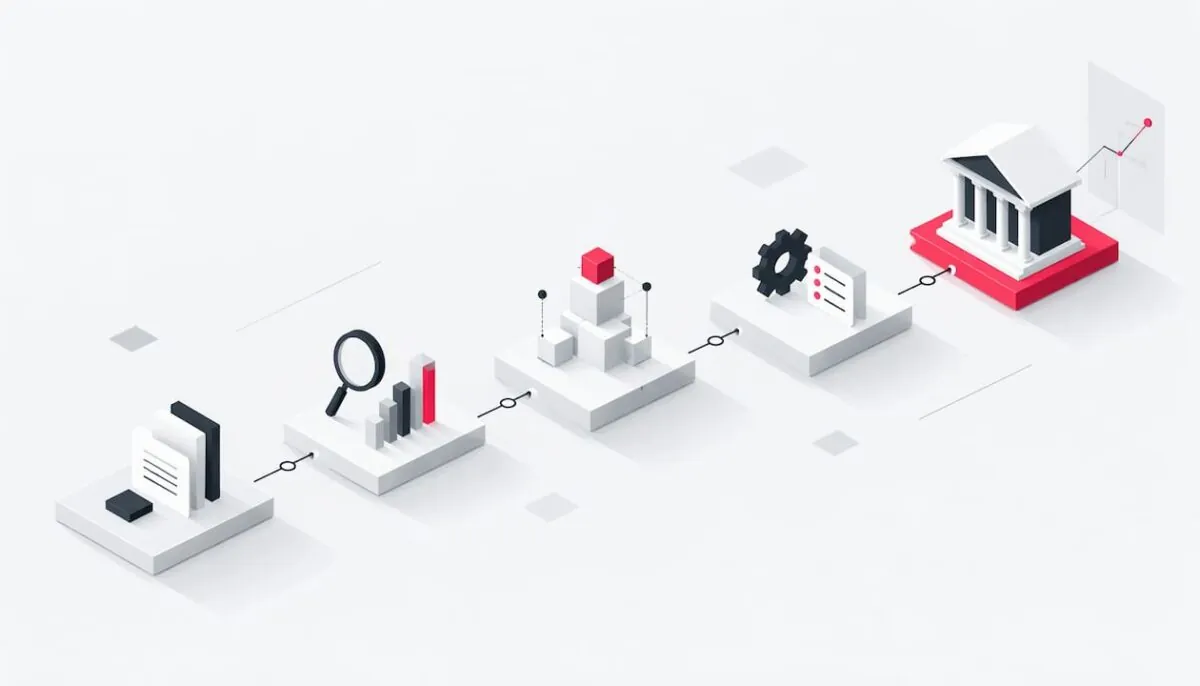
KI-Agenten für Banken entwickeln Sie am sichersten in fünf Phasen: Use Case und Risikoeinstufung, Daten und Architektur, Entwicklung und Tests, Pilot mit menschlicher Aufsicht, Produktion und Betrieb. Zu jeder Phase gehört eine klar benannte Kontrolle, bevor die nächste beginnt. So bleibt der Agent für CIO, Compliance und CRO jederzeit nachvollziehbar, und FINMA, BaFin und der EU AI Act sind von Anfang an mitgedacht statt am Ende nachgerüstet.
Dieser Leitfaden richtet sich an Entscheidungsträger in Banken, bei Vermögensverwaltern und Fintechs in der Schweiz, in Deutschland und Österreich. Er zeigt den Ablauf Schritt für Schritt, ordnet die Regulatorik ein und endet mit den Fragen, die Sie einem Entwicklungspartner stellen sollten.
Kurz gesagt
- Ein KI-Agent verfolgt ein Ziel, wählt Arbeitsschritte selbst und nutzt Werkzeuge wie Kernbankensystem, Dokumentenablage oder Screening-Dienste. Darum braucht er eine andere Governance als ein Chatbot.
- Der Ablauf in fünf Phasen mit je einer Kontrolle macht aus einem Experiment ein prüfbares System.
- Für Schweizer Institute ist die FINMA-Aufsichtsmitteilung 08/2024 vom 18. Dezember 2024 der zentrale Bezugspunkt, in der EU kommen DORA und der EU AI Act hinzu.
- Nicht jeder Agent ist ein Hochrisiko-System. Die Einstufung erfolgt pro Anwendungsfall, und zwar ganz am Anfang.
- Gute Anbieter beantworten Fragen zu Audit-Trail, Datenhaltung, Human-in-the-Loop und Betrieb konkret, bevor das erste Sprint-Board steht.
Inhaltsverzeichnis
- Was einen KI-Agenten von klassischer Automatisierung unterscheidet
- Wo Banken KI-Agenten heute einsetzen
- Der regulatorische Rahmen für KI-Agenten in DE, CH und AT
- KI-Agenten entwickeln: fünf Phasen mit je einer Kontrolle
- Ihr Pilot steckt fest?
- Fragen an Ihren Entwicklungspartner
- Unsere Sicht: Governance ist der schnellste Weg in die Produktion
- So unterstützt S-PRO
- Häufige Fragen
- Quellen
Was einen KI-Agenten von klassischer Automatisierung unterscheidet
Ein KI-Agent arbeitet zielorientiert und mehrstufig: Er entscheidet, welcher Schritt als Nächstes sinnvoll ist, ruft dafür Werkzeuge auf und reagiert auf deren Ergebnisse. Klassische Automatisierung folgt dagegen einem fest programmierten Pfad, und ein generativer Assistent liefert meist eine einzelne Antwort auf eine einzelne Frage.
In einer Bank wird dieser Unterschied sehr praktisch. Nehmen wir einen Alert aus der Transaktionsüberwachung:
- Regelbasierte Automatisierung markiert die Transaktion und legt einen Fall an. Ein Mitarbeitender sammelt anschliessend alle Informationen.
- Ein generativer Assistent fasst auf Nachfrage die Kundendaten zusammen, die jemand ihm vorher bereitgestellt hat.
- Ein KI-Agent zieht selbständig Kundenprofil, Transaktionshistorie und Screening-Ergebnisse zusammen, prüft die Plausibilität, entwirft eine begründete Einschätzung und legt sie einer Analystin zur Entscheidung vor.
Genau diese Fähigkeit, Werkzeuge zu nutzen und Schritte zu verketten, macht Agenten wertvoll. Sie bedeutet aber auch: Der Agent greift auf Systeme zu, er erzeugt Zwischenergebnisse, und er beeinflusst Entscheidungen. Deshalb gehören Berechtigungen, Protokollierung und menschliche Freigaben zur Architektur, nicht zur Nachbearbeitung.
Wo Banken KI-Agenten heute einsetzen
Schweizer Banken konzentrieren ihre KI-Vorhaben auf wenige, klar umrissene Bereiche. Die Schweizerische Bankiervereinigung nennt Transaktionsüberwachung, Kundenidentifikation, Prozessautomatisierung und Abfragen interner Wissensdatenbanken als Schwerpunkte.
Für Agenten bieten sich vor allem Aufgaben an, die viele Datenquellen verbinden und einem wiederkehrenden Prüfmuster folgen:
- AML und Alert-Triage: Fallvorbereitung, Kontextrecherche, Entwurf der Begründung für die Analystin.
- KYC und Onboarding: Dokumente prüfen, Angaben abgleichen, fehlende Unterlagen anfordern, periodische Überprüfungen vorbereiten.
- Kundenberatung und Relationship Management: Gesprächsvorbereitung, Portfolio-Zusammenfassungen, Nachbereitung von Kundengesprächen.
- Operations: Abklärungen bei Zahlungen, Bearbeitung von Kundenanfragen im Backoffice, Erstellung von Reports.
- Compliance und interne Kontrolle: Abgleich interner Weisungen mit neuen regulatorischen Anforderungen, Vorbereitung von Prüfungsunterlagen.
In allen diesen Fällen bereitet der Agent vor und die Fachperson entscheidet. Dieses Muster ist der schnellste Weg in die Produktion, weil es Mehrwert schafft und die Verantwortung dort lässt, wo die Aufsicht sie erwartet.
Der regulatorische Rahmen für KI-Agenten in DE, CH und AT
Ein KI-Agent in einer Bank fällt unter die bestehenden Regeln für Governance, IKT-Risiken und Datenschutz, je nach Anwendungsfall zusätzlich unter den EU AI Act. Welche Quellen für Sie massgeblich sind, hängt vom Sitz des Instituts und vom Markt ab, in dem der Output des Agenten verwendet wird.
| Rahmen | Gilt für | Stand | Was er für KI-Agenten bedeutet |
|---|---|---|---|
| FINMA-Aufsichtsmitteilung 08/2024 | Beaufsichtigte Institute in der Schweiz | Veröffentlicht am 18. Dezember 2024 | Erwartungen an Governance, Inventar, Risikoklassifizierung, Datenqualität, Tests, Überwachung, Dokumentation, Erklärbarkeit und unabhängige Überprüfung |
| BaFin-Orientierungshilfe zu IKT-Risiken beim Einsatz von KI in Finanzunternehmen | Insbesondere CRR-Institute und Solvency-II-Versicherer in Deutschland | Veröffentlicht am 18. Dezember 2025, unverbindlich | Hilft, DORA-Anforderungen an das IKT-Risikomanagement entlang des KI-Lebenszyklus (Datenbeschaffung, Modellentwicklung, Bereitstellung, Betrieb, Stilllegung) umzusetzen |
| DORA, Verordnung (EU) 2022/2554 | Finanzunternehmen in der EU, auch in Österreich | Seit 17. Januar 2025 anwendbar | IKT-Risikomanagement, Vorfallmeldung, Resilienztests und Steuerung von IKT-Drittanbietern, auch für KI-Dienste |
| EU AI Act, Verordnung (EU) 2024/1689 | Anbieter und Betreiber von KI-Systemen mit Bezug zur EU | Seit 1. August 2024 in Kraft, gestaffelte Anwendung | Pflichten je nach Risikoklasse, unter anderem menschliche Aufsicht und Betreiberpflichten |
| Datenschutzgesetz (DSG) | Datenbearbeitung in der Schweiz | Seit 1. September 2023 in Kraft | Datenschutz durch Technik ab der Planung, nach Art. 7 DSG |
Drei Punkte verdienen besondere Aufmerksamkeit:
Die FINMA erwartet ein Inventar. Die Aufsichtsmitteilung 08/2024 beschreibt, dass Institute ihre KI-Anwendungen erfassen, nach Risiko einstufen und die Verantwortlichkeiten festlegen. Ein Agent, der nicht im Inventar steht, ist für die Governance unsichtbar.
Der EU AI Act stuft nach Anwendungsfall ein. Anhang III der Verordnung nennt unter anderem KI-Systeme zur Kreditwürdigkeitsprüfung natürlicher Personen als Hochrisiko-Bereich. Ein Agent, der interne Wissensdatenbanken durchsucht, fällt in der Regel nicht darunter. Nach dem AI Act Service Desk zu Artikel 113 gelten die Pflichten für Hochrisiko-Systeme nach Anhang III ab dem 2. Dezember 2027. Für Schweizer Institute wird der EU AI Act relevant, sobald sie KI-Systeme in der EU anbieten oder deren Output in der EU verwendet wird.
Menschliche Aufsicht ist eine Designfrage. Artikel 14 verlangt, dass Hochrisiko-Systeme so gestaltet sind, dass natürliche Personen sie wirksam beaufsichtigen können. Artikel 26 verpflichtet Betreiber unter anderem, die Systeme gemäss Betriebsanleitung zu nutzen, die Aufsicht kompetenten Personen zu übertragen und automatisch erzeugte Protokolle aufzubewahren.
Auch ausserhalb der Hochrisiko-Klasse lohnt es sich, diese Prinzipien zu übernehmen. Sie entsprechen weitgehend dem, was die FINMA unter guter Governance versteht, und sie sparen Umbauarbeit, falls ein Anwendungsfall später erweitert wird.
KI-Agenten entwickeln: fünf Phasen mit je einer Kontrolle
Der Ablauf trennt Fachfragen, Technik und Freigaben sauber voneinander, und jede Phase endet mit einer Kontrolle, die dokumentiert wird. Diese Dokumentation ist später Ihr Nachweis gegenüber Revision, Prüfgesellschaft und Aufsicht.
| Phase | Ergebnis | Kontrolle vor dem nächsten Schritt |
|---|---|---|
| 1. Use Case und Risikoeinstufung | Abgegrenzter Prozess, Zielgrösse, Risikoklasse | Eintrag im KI-Inventar mit verantwortlicher Person |
| 2. Daten, Zugriffe und Architektur | Datenfluss, Werkzeuge, Berechtigungen, Hosting | Datenschutz- und Sicherheitsfreigabe |
| 3. Entwicklung und Tests | Funktionsfähiger Agent mit Testsatz | Fachliche Abnahme auf Basis des Testprotokolls |
| 4. Pilot mit Human-in-the-Loop | Einsatz mit echten Fällen unter Aufsicht | Go/No-Go-Entscheid durch Fachbereich, Compliance und Risk |
| 5. Produktion und Betrieb | Laufender Agent mit Monitoring | Regelmässige Überprüfung und Incident-Prozess |
Phase 1: Use Case abgrenzen und Risiko einstufen
Beginnen Sie mit einem Prozess, den Sie heute schon gut kennen: Wer ist beteiligt, welche Systeme werden genutzt, wo entstehen Wartezeiten? Formulieren Sie, was der Agent vorbereiten soll und was ausdrücklich bei Menschen bleibt.
Anschliessend folgt die Risikoeinstufung: interne Klassifizierung nach FINMA-Erwartungen und, falls ein EU-Bezug besteht, die Prüfung gegen Anhang III des EU AI Act. Halten Sie fest, ob der Agent Kundinnen und Kunden direkt betrifft, ob er Entscheidungen vorbereitet oder trifft und welche Daten er sieht.
Kontrolle: Der Agent wird mit Zweck, Risikoklasse und verantwortlicher Person ins KI-Inventar aufgenommen. Ohne diesen Eintrag beginnt keine Entwicklung.
Phase 2: Daten, Zugriffe und Architektur festlegen
In dieser Phase entscheidet sich, ob der Agent später sicher betrieben werden kann. Klären Sie, welche Datenquellen er lesen darf, welche Werkzeuge er aufrufen darf und wo Modelle und Daten laufen, ob in der Schweiz, in der EU oder in einer privaten Umgebung.
Bewährt hat sich das Prinzip der minimalen Rechte: Der Agent erhält nur die Lese- und Schreibrechte, die sein Prozess braucht, über klar definierte Schnittstellen zum Kernbankensystem statt über breite Datenbankzugriffe. Art. 7 DSG verlangt ohnehin, dass die Datenbearbeitung ab der Planung technisch und organisatorisch datenschutzkonform ausgestaltet wird.
Kontrolle: Informationssicherheit und Datenschutz geben Datenfluss, Berechtigungskonzept und Hosting frei. Bei externen Modell- oder Cloud-Anbietern wird die Drittparteienbewertung abgeschlossen, für EU-Institute im Sinne von DORA.
Phase 3: Agent entwickeln und systematisch testen
Jetzt entstehen Prompts, Werkzeugaufrufe, Regeln für Eskalationen und die Protokollierung jedes Schritts. Parallel dazu baut das Team gemeinsam mit dem Fachbereich einen Testsatz aus realistischen Fällen, inklusive Grenzfällen und bewusst fehlerhafter Eingaben.
Getestet wird nicht nur, ob die Antwort stimmt, sondern auch, ob der Agent die richtigen Quellen nutzt, seine Begründung nachvollziehbar dokumentiert und bei Unsicherheit an einen Menschen übergibt.
Kontrolle: Der Fachbereich nimmt den Agenten anhand des dokumentierten Testprotokolls ab. Abweichungen werden behoben oder als bekanntes Verhalten mit Gegenmassnahme festgehalten.
Phase 4: Pilot mit Human-in-the-Loop
Im Pilot arbeitet der Agent mit echten Fällen, aber jede relevante Ausgabe geht über einen Menschen. Analystinnen, Kundenberater oder Operations-Teams prüfen, korrigieren und geben frei. Jede Korrektur wird erfasst und fliesst in die Verbesserung ein.
Diese Phase setzt um, was Artikel 14 EU AI Act unter wirksamer menschlicher Aufsicht versteht: Die Personen verstehen, was der Agent tut, können seine Ausgabe übersteuern und den Einsatz jederzeit stoppen.
Kontrolle: Fachbereich, Compliance und Risk treffen gemeinsam einen dokumentierten Go/No-Go-Entscheid für die Produktion, auf Basis der Pilotergebnisse und der erfassten Korrekturen.
Phase 5: Produktion und laufender Betrieb
In der Produktion zählt Stabilität. Der Agent wird überwacht: Qualität der Ergebnisse, Eskalationsquote, Antwortzeiten, Kosten und ungewöhnliches Verhalten. Protokolle werden so aufbewahrt, dass jede Entscheidung rekonstruierbar bleibt. Für Hochrisiko-Systeme sieht Artikel 26 EU AI Act eine Aufbewahrung der automatisch erzeugten Protokolle von mindestens sechs Monaten vor.
Modell-Updates, neue Werkzeuge oder erweiterte Datenquellen durchlaufen einen Change-Prozess, der bei Bedarf in Phase 1 zurückführt.
Kontrolle: Eine regelmässige Überprüfung des Agenten ist im Kalender verankert, und ein Incident-Prozess regelt, wer bei Fehlverhalten den Agenten stoppt und wer informiert wird.
Ihr Pilot steckt fest?
Viele Institute haben einen funktionierenden Prototyp, aber keinen Weg durch Informationssicherheit, Compliance und Risk. Genau dort setzen die fünf Kontrollen an. Wenn Sie Ihren Agenten strukturiert in die Produktion bringen möchten, sehen Sie sich unsere Entwicklung von KI-Agenten für Banken an und sprechen Sie mit unseren Ingenieuren über Ihren Anwendungsfall.
Fragen an Ihren Entwicklungspartner
Ein guter Partner beantwortet die folgenden Fragen konkret und mit Beispielen aus seiner Arbeitsweise. Nutzen Sie die Liste im Auswahlgespräch:
- Risikoeinstufung: Wie unterstützen Sie uns bei der Einordnung nach FINMA-Erwartungen und, falls relevant, nach Anhang III des EU AI Act?
- Audit-Trail: Welche Schritte des Agenten werden protokolliert, und wie kann unsere Revision eine einzelne Entscheidung rekonstruieren?
- Human-in-the-Loop: Wie werden Freigaben, Übersteuerungen und Eskalationen technisch umgesetzt?
- Datenhaltung: Wo laufen Modelle und Daten, und welche Optionen gibt es für Schweizer oder europäische Datenhaltung?
- Integration: Wie bindet der Agent unser Kernbankensystem und unsere bestehenden AML- oder KYC-Systeme an, ohne sie zu ersetzen?
- Berechtigungen: Wie stellen Sie sicher, dass der Agent nur die Zugriffe hat, die sein Prozess braucht?
- Tests: Wie bauen Sie gemeinsam mit unserem Fachbereich den Testsatz auf, und wie wird die Abnahme dokumentiert?
- Betrieb: Wer überwacht den Agenten nach dem Go-live, und wie laufen Modell-Updates ab?
- Sicherheit: Welche Zertifizierungen hat Ihr Unternehmen, und wie unterstützen Sie unsere DORA-Drittparteienbewertung?
- Übergabe: Welche Dokumentation erhalten wir für Inventar, Prüfgesellschaft und interne Kontrolle?
Achten Sie darauf, dass diese Antworten vor Projektstart schriftlich vorliegen. Sie bilden die Grundlage für die Kontrollen in Phase 2 und Phase 5.
Unsere Sicht: Governance ist der schnellste Weg in die Produktion
Wir erleben in Gesprächen mit Banken immer wieder dasselbe Muster: Der Prototyp überzeugt, doch der Weg in die Produktion wird lang, weil Fragen zu Audit-Trail, Berechtigungen und Datenhaltung erst spät gestellt werden.
Unsere Haltung ist deshalb klar. Ein KI-Agent für eine Bank wird von Anfang an als reguliertes System gebaut: mit Inventareintrag, mit minimalen Rechten, mit protokollierten Schritten und mit menschlicher Freigabe dort, wo Verantwortung liegt. Das verlangsamt nichts, es beschleunigt. Compliance und Risk sehen früh, was sie später freigeben sollen.
Ebenso wichtig ist uns, bestehende Systeme zu respektieren. Ein Agent ergänzt das Kernbankensystem und die vorhandenen AML- oder KYC-Lösungen, er ersetzt sie nicht. So entsteht Nutzen in einem Prozess, ohne dass die Bank ihre Landschaft umbauen muss.
Und schliesslich: Klein anfangen, sauber skalieren. Ein gut abgegrenzter erster Agent, der die fünf Kontrollen durchläuft, ist die beste Vorlage für alle weiteren.
Das S-PRO-Team
So unterstützt S-PRO
S-PRO begleitet Banken, Vermögensverwalter und Fintechs durch alle fünf Phasen, von der Auswahl des Anwendungsfalls bis zum Betrieb. Wir sind ein internationales schweizerisch-amerikanisches Unternehmen mit Büros in Zürich (Löwenstrasse 45, 8001 Zürich) und Salt Lake City, R&D-Zentren in Zürich und Łódź und globaler Delivery.
Seit unserer Gründung 2014 sind wir auf mehr als 250 Ingenieure und über 300 Mitarbeitende gewachsen. S-PRO ist nach ISO 27001 und ISO 27701 zertifiziert. Unsere Lösungen für KI-Agenten für Banken sind im Hinblick auf die Anforderungen von EU AI Act, FINMA und DORA konzipiert, mit nachvollziehbaren Audit-Trails und Human-in-the-Loop als festen Bausteinen.
Unsere Ingenieure arbeiten eng mit Ihren Teams aus IT, Compliance und Risk zusammen. Wir binden Agenten an Ihr Kernbankensystem und Ihre bestehenden Prozesse an und dokumentieren jede Kontrolle so, dass Ihre Governance sie direkt übernehmen kann.
Sie planen einen ersten Agenten oder möchten einen bestehenden Pilot in die Produktion bringen? Vereinbaren Sie ein Erstgespräch mit S-PRO, und wir gehen Ihren Anwendungsfall gemeinsam durch.
Häufige Fragen
Was kostet der Einstieg in einen KI-Agenten mit S-PRO?
Der Einstieg erfolgt über einen Design-Thinking-Pilot ab CHF 20k, 2-4 Wochen. In dieser Zeit grenzen wir gemeinsam mit Ihrem Fachbereich den Anwendungsfall ab, klären Daten und Zugriffe und erarbeiten die Grundlage für die Risikoeinstufung. Das Ergebnis zeigt, wie der Agent aussehen soll und welche Kontrollen er bis zur Produktion durchläuft.
Ist jeder KI-Agent in einer Bank ein Hochrisiko-System nach EU AI Act?
Nein. Der EU AI Act stuft nach Anwendungsfall ein, nicht nach Technologie. Hochrisiko ist ein Agent etwa dann, wenn er unter einen in Anhang III genannten Bereich fällt, zum Beispiel die Kreditwürdigkeitsprüfung natürlicher Personen. Ein Agent, der interne Dokumente durchsucht oder Gesprächsnotizen vorbereitet, gehört in der Regel nicht dazu. Die Einstufung gehört deshalb in Phase 1.
Gilt der EU AI Act auch für Schweizer Banken?
Das kann der Fall sein. Nach Artikel 2 der Verordnung erfasst der EU AI Act auch Anbieter und Betreiber ausserhalb der EU, wenn sie KI-Systeme in der EU in Verkehr bringen oder der Output in der EU verwendet wird. Für Schweizer Institute mit EU-Kundschaft oder EU-Tochtergesellschaften lohnt sich daher eine frühe Prüfung, ergänzend zu den Erwartungen der FINMA.
Auf welcher Grundlage baut S-PRO KI-Agenten für Banken?
S-PRO baut jede Lösung auf der eigenen agentischen Plattform S-PRO Agents auf und betreibt sie als Service. Unsere Erfahrung stammt aus über 100 KI-Projekten, davon über 40 agentisch. So können wir Bausteine für Protokollierung, Freigaben und Integration wiederverwenden und uns im Projekt auf Ihren Prozess und Ihre Governance konzentrieren.
Quellen
- Schweizerische Bankiervereinigung: Künstliche Intelligenz und Daten
- FINMA-Aufsichtsmitteilung 08/2024: Governance und Risikomanagement beim Einsatz künstlicher Intelligenz (18.12.2024)
- Verordnung (EU) 2024/1689 über künstliche Intelligenz (EU AI Act)
- AI Act Service Desk: Artikel 14, menschliche Aufsicht
- AI Act Service Desk: Artikel 26, Pflichten der Betreiber
- AI Act Service Desk: Artikel 113, Inkrafttreten und Geltungsbeginn
- Verordnung (EU) 2022/2554 über die digitale operationale Resilienz (DORA)
- Bundesgesetz über den Datenschutz (DSG)
- BaFin: Orientierungshilfe zu IKT-Risiken beim Einsatz von KI (Meldung vom 18.12.2025)
- BaFin: Orientierungshilfe IKT-Risiken bei KI (PDF, Stand 18.12.2025)
Zuletzt aktualisiert: 4. November 2026
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.


