
Einen KI-Agenten erstellen Sie in sieben Schritten: einen eng umrissenen Anwendungsfall wählen, den Grad an Autonomie festlegen, Daten und Datenschutz klären, Modell und Architektur bestimmen, Werkzeuge anbinden, Leitplanken und Tests aufbauen und den Agenten kontrolliert vom Pilot in die Produktion bringen. Für einen privaten Prototyp genügt dafür oft ein Nachmittag mit einem No-Code-Baukasten. In einer Bank, bei einem Vermögensverwalter oder in einem Fintech entscheidet jedoch die zweite Hälfte dieser Liste über Erfolg oder Abbruch: Audit-Trail, Human-in-the-Loop und eine Dokumentation, die FINMA, DORA, nDSG und dem EU AI Act standhält. In diesem Leitfaden gehen wir beide Hälften durch, aus der Sicht eines Teams, das KI-Agenten für regulierte Finanzinstitute baut.
TL;DR
- Ein KI-Agent ist mehr als ein Chatbot: Er verfolgt ein Ziel, plant Schritte, ruft Werkzeuge auf und prüft die Ergebnisse, bis die Aufgabe erledigt ist oder ein Mensch übernehmen muss.
- Der wichtigste Schritt kommt vor jeder Zeile Code: ein eng umrissener, messbarer Anwendungsfall mit klar definierten Freigabepunkten für Menschen.
- Sobald ein Agent Personendaten bearbeitet, gilt das Schweizer Datenschutzgesetz. Kundinnen und Kunden müssen erkennen können, dass sie mit einer KI interagieren.
- No-Code-Werkzeuge eignen sich für Experimente. Für den produktiven Einsatz in einer Bank braucht es Integration in Kernsysteme, Protokollierung jeder Aktion und eine laufende Evaluation.
- Die Verantwortung für das Handeln eines Agenten bleibt beim Menschen. Ihre Kontrollmechanismen müssen deshalb mit dem Agenten mitwachsen.
Inhaltsverzeichnis
- Inhalt
- Was einen KI-Agenten ausmacht
- In sieben Schritten zum KI-Agenten
- No-Code, Framework oder Eigenentwicklung
- Regulierung: was in der Schweiz und der EU zählt
- Typische Einsatzfelder in Banken und Vermögensverwaltung
- Häufige Fehler und wie Sie sie vermeiden
- Unsere Perspektive
- FAQ
- Wie S-PRO Banken und Finanzinstitute unterstützt
- Quellen
Inhalt
- Was einen KI-Agenten ausmacht
- In sieben Schritten zum KI-Agenten
- No-Code, Framework oder Eigenentwicklung
- Regulierung: was in der Schweiz und der EU zählt
- Typische Einsatzfelder in Banken und Vermögensverwaltung
- Häufige Fehler und wie Sie sie vermeiden
- Unsere Perspektive
- FAQ
- Wie S-PRO Banken und Finanzinstitute unterstützt
Was einen KI-Agenten ausmacht
Eine allgemein gültige Definition von künstlicher Intelligenz gibt es nicht, wie der Bericht an den Bundesrat zur Regulierung von KI festhält. Für KI-Agenten hat sich in der Praxis dennoch ein gemeinsames Verständnis herausgebildet: Ein Agent erhält ein Ziel und entscheidet selbst, welche Schritte er dafür ausführt. Die Eidgenössische Finanzkontrolle beschreibt agentische KI-Systeme als Systeme, die Entscheidungen eigenständig treffen. Genau darin liegt der Nutzen, und genau darin liegt das Risiko.
Ein klassischer Chatbot beantwortet eine Frage und wartet auf die nächste. Wie solche Systeme im Banking eingesetzt werden, beschreiben wir in unserem Leitfaden zu Chatbots in der Bankenbranche. Ein Agent geht weiter: Er liest ein Dokument, fragt eine Datenbank ab, gleicht das Ergebnis mit einer Sanktionsliste ab und schlägt eine Einstufung vor.
Technisch besteht jeder KI-Agent aus denselben Bausteinen:
- Modell: das Sprachmodell, das plant, formuliert und entscheidet, welcher Schritt als Nächstes sinnvoll ist.
- Instruktionen: klare, strukturierte Anweisungen zu Rolle, Ziel, Grenzen und Eskalationsregeln.
- Werkzeuge: definierte Funktionen, über die der Agent Daten liest oder Aktionen auslöst, etwa eine API zum Kundenstamm oder zum Dokumentenarchiv.
- Kontext und Gedächtnis: die Informationen, die der Agent für die aktuelle Aufgabe braucht, und gegebenenfalls Wissen aus früheren Schritten.
- Orchestrierung: die Schleife aus Planen, Handeln, Beobachten und erneutem Planen, bis das Ziel erreicht ist oder eine Übergabe an einen Menschen nötig wird.
- Leitplanken: Regeln und Prüfungen, die verhindern, dass der Agent Daten preisgibt, unzulässige Aktionen ausführt oder falsche Ergebnisse unbemerkt weitergibt.
| Merkmal | Chatbot | Regelbasierte Automatisierung | KI-Agent |
|---|---|---|---|
| Ablauf | Frage und Antwort | Fest programmierte Schritte | Vom Agenten selbst geplante Schritte |
| Umgang mit unstrukturierten Daten | Begrenzt | Kaum | Stark |
| Werkzeugnutzung | Selten | Ja, fest verdrahtet | Ja, situativ gewählt |
| Kontrollbedarf | Gering bis mittel | Gering | Hoch |
| Beispiel in der Bank | FAQ im E-Banking | Monatliche Reporting-Routine | Vorprüfung eines Onboarding-Dossiers |
In sieben Schritten zum KI-Agenten
Die folgenden Schritte gelten für jeden Agenten. Für Finanzinstitute ergänzen wir bei jedem Schritt, worauf Sie zusätzlich achten sollten.
1. Einen eng umrissenen Anwendungsfall wählen
Der häufigste Grund, warum Agenten-Projekte stocken, ist ein zu breites Ziel. «Ein Agent für das Onboarding» ist kein Anwendungsfall. «Ein Agent, der eingereichte Ausweis- und Adressdokumente prüft, Unstimmigkeiten markiert und dem Compliance-Team einen Entwurf zur Freigabe vorlegt» ist einer.
Gute erste Anwendungsfälle erfüllen diese Kriterien:
- hohes Volumen und wiederkehrende Abläufe
- unstrukturierte Eingaben wie PDFs, E-Mails oder Freitext, die heute manuell gelesen werden
- klare fachliche Regeln, an denen sich das Ergebnis messen lässt
- ein natürlicher Punkt, an dem ein Mensch das Ergebnis prüft
Legen Sie die Erfolgskriterien fest, bevor Sie bauen: Durchlaufzeit pro Fall, Anteil der Fälle ohne Nacharbeit, Fehlerquote im Vergleich zur heutigen manuellen Bearbeitung. Nur so wissen Sie nach dem Pilot, ob sich der nächste Schritt lohnt.
2. Autonomie und Human-in-the-Loop festlegen
Nicht jeder Agent soll eigenständig handeln. Bewährt hat sich eine Abstufung in drei Stufen:
- Assistent: Der Agent recherchiert und schlägt vor, der Mensch entscheidet und handelt.
- Co-Pilot: Der Agent bereitet Aktionen vor, etwa einen Kontoeröffnungsantrag oder eine Alert-Einstufung, und ein Mensch gibt frei.
- Autonomer Agent in engen Grenzen: Der Agent führt klar definierte, risikoarme Aktionen selbst aus und eskaliert alles andere.
Eine einfache Faustregel: Jede Aktion, die Kundendaten verändert, Geld bewegt oder eine Compliance-Entscheidung darstellt, braucht eine menschliche Freigabe. Die EFK betont, dass die Verantwortung für das Handeln von KI-Agenten menschlich bleibt. Halten Sie deshalb für jeden Agenten schriftlich fest, wer fachlich für ihn verantwortlich ist.
3. Daten und Datenschutz klären
Bevor ein Modell eine einzige Kundendatei sieht, müssen drei Fragen beantwortet sein: Welche Daten braucht der Agent wirklich? Wo werden sie verarbeitet und gespeichert? Wer hat Zugriff auf Eingaben, Ausgaben und Protokolle?
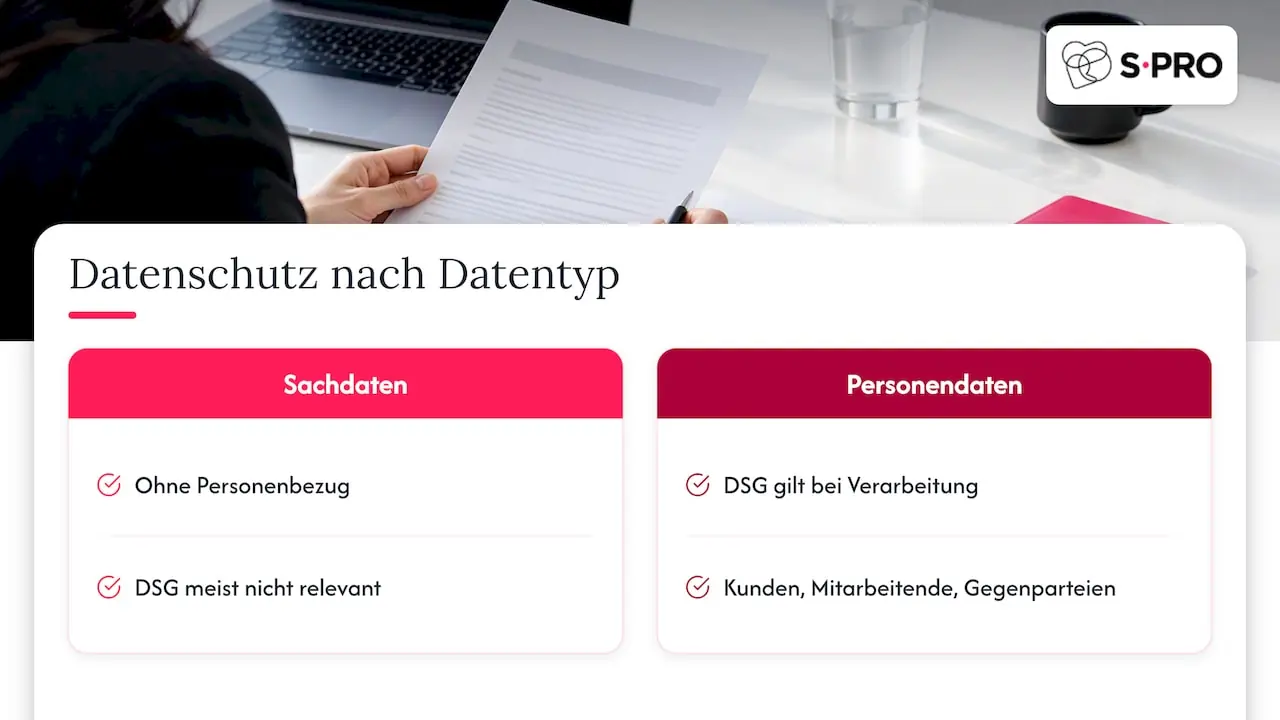
Der EDÖB hat am Datenschutztag 2026 klargestellt, dass generative KI als solche nicht dem DSG untersteht, sich dies aber ändert, sobald Personendaten bearbeitet werden. Arbeitet ein System nur mit Sachdaten ohne Personenbezug, ist es datenschutzrechtlich grundsätzlich nicht relevant. In der Bank ist das selten der Fall. Das revidierte Datenschutzgesetz gilt also für fast jeden Agenten, der mit Kunden, Mitarbeitenden oder Gegenparteien zu tun hat.
Dazu kommt die Transparenz: Laut EDÖB müssen Nutzerinnen und Nutzer erkennen können, ob sie mit einer KI interagieren. Im Private Banking ist das mehr als eine Pflicht. Es ist Teil des Vertrauens, auf dem die Kundenbeziehung beruht. Für das Bankkundengeheimnis und Auslagerungsfragen ziehen Sie früh Ihre Rechts- und Compliance-Abteilung bei, insbesondere wenn Daten die Schweiz verlassen könnten.
4. Modell und Architektur wählen
Ein bewährter Ansatz: Bauen Sie den Prototyp zuerst mit dem leistungsfähigsten verfügbaren Modell, um eine Qualitätsbasis zu haben. Danach prüfen Sie, welche Teilaufgaben ein kleineres, schnelleres oder günstigeres Modell ebenso gut erledigt. So vermeiden Sie, dass ein Projekt an einem zu schwachen Modell scheitert, bevor klar ist, ob der Anwendungsfall überhaupt trägt.
Bei der Architektur entscheiden Sie drei Dinge:
- Betrieb: Modell über eine gehostete API, in einer privaten Cloud-Umgebung oder auf eigener Infrastruktur. Für Schweizer Institute spielt die Datenhaltung dabei oft die entscheidende Rolle.
- Ein Agent oder mehrere: Beginnen Sie mit einem einzelnen Agenten und mehreren Werkzeugen. Mehrere spezialisierte Agenten lohnen sich erst, wenn Instruktionen und Werkzeuge für einen einzelnen Agenten unübersichtlich werden.
- Protokollierung: Jede Eingabe, jeder Werkzeugaufruf und jede Ausgabe wird so gespeichert, dass sich ein Fall später lückenlos nachvollziehen lässt.
5. Werkzeuge und Systeme anbinden
Ein Agent ist nur so nützlich wie die Systeme, auf die er zugreifen kann. In einer Bank sind das typischerweise Core Banking, CRM, Dokumentenmanagement, Screening-Lösungen und das Data Warehouse.
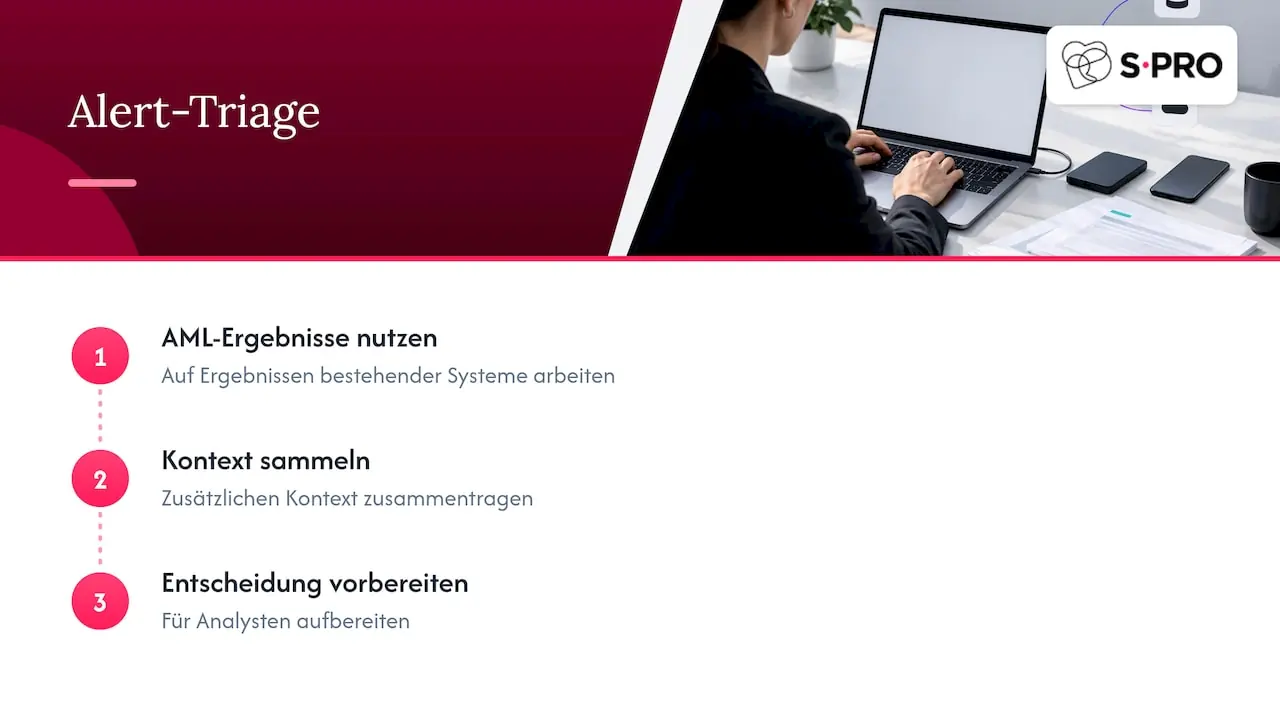
Definieren Sie jedes Werkzeug als klar beschriebene Funktion mit festgelegten Ein- und Ausgaben. Trennen Sie strikt zwischen lesenden und schreibenden Rechten und geben Sie dem Agenten nur die Berechtigungen, die er für seine Aufgabe braucht. Ein Agent für die Alert-Triage muss bestehende AML-Systeme nicht ersetzen: Er arbeitet auf deren Ergebnissen, sammelt Kontext und bereitet die Entscheidung für den Analysten vor.
6. Leitplanken und Evaluation aufbauen
Agenten verhalten sich nicht deterministisch. Dieselbe Eingabe kann zu leicht unterschiedlichen Ergebnissen führen. Deshalb brauchen Sie eine systematische Evaluation:
- ein Testset aus realen, anonymisierten Fällen inklusive schwieriger Grenzfälle
- automatische Prüfungen der Ausgaben gegen fachliche Regeln
- Schutz vor manipulierten Eingaben, etwa Dokumenten, die versteckte Anweisungen an das Modell enthalten
- Filter, die verhindern, dass vertrauliche Daten in Antworten oder Protokollen landen, wo sie nicht hingehören
- Regressionstests bei jedem Wechsel von Modell, Instruktionen oder Werkzeugen
Für Banken gehört dieser Teil in das Model Risk Management. Wie Schweizer Institute KI-Modelle validieren und überwachen, beschreiben wir ausführlich in unserem Leitfaden zu Model Risk Management für KI.
7. Vom Pilot in die Produktion
Viele KI-Projekte enden als Demo. Den Unterschied macht ein geplanter Übergang. Bewährt hat sich ein Pilot im Schattenbetrieb: Der Agent bearbeitet echte Fälle parallel zum Team, ohne dass seine Ergebnisse wirksam werden. Sie vergleichen seine Vorschläge mit den Entscheidungen der Fachleute und erkennen, wo er zuverlässig ist und wo nicht.
Für den produktiven Betrieb brauchen Sie danach:
- ein Monitoring für Qualität, Eskalationsrate, Antwortzeiten und Kosten pro Fall
- einen Prozess für Vorfälle, inklusive der Möglichkeit, den Agenten sofort abzuschalten
- klare Zuständigkeiten für Betrieb, fachliche Verantwortung und Weiterentwicklung
- eine aktuelle technische und regulatorische Dokumentation
Wenn Sie diesen Weg strukturiert gehen möchten, beginnt er oft mit einem klickbaren Prototyp. Wie das aussieht, zeigen unsere Prototyping-Services mit generativer und agentischer KI.
No-Code, Framework oder Eigenentwicklung
Für das Erstellen eines KI-Agenten gibt es heute drei grundlegende Wege. Welcher passt, hängt weniger vom Budget ab als davon, wie tief der Agent in Ihre Systeme eingreift.
| Kriterium | No-Code-Baukasten | Open-Source-Framework | Individuelle Entwicklung |
|---|---|---|---|
| Geeignet für | Experimente, persönliche Assistenten | Technische Teams mit eigener Entwicklung | Produktive Agenten in regulierten Prozessen |
| Integration in Kernsysteme | Begrenzt auf vorhandene Konnektoren | Möglich, mit Eigenaufwand | Vollständig, auch bei Legacy-Systemen |
| Audit-Trail und Kontrolle | Vom Anbieter abhängig | Selbst zu bauen | Nach Ihren Vorgaben gestaltet |
| Datenhaltung | Meist beim Anbieter | Frei wählbar | Frei wählbar, auch in der Schweiz |
| Typischer Einsatz in der Bank | Interne Ideenfindung | Proof of Concept | KYC, Screening, RM-Copilot, Dokumentenverarbeitung |
Für einen ersten Eindruck lohnt sich ein No-Code-Werkzeug durchaus. Sobald Kundendaten, Kernsysteme oder Compliance-Entscheidungen ins Spiel kommen, führt der Weg in der Regel zu einer individuell entwickelten Lösung, die sich prüfen und dokumentieren lässt.
Regulierung: was in der Schweiz und der EU zählt
Die Schweiz verfolgt im Finanzsektor einen Ansatz, der Innovation fördert und gleichzeitig Risiken begrenzt. Für Sie als Institut heisst das: Es gibt kein eigenes Gesetz nur für KI-Agenten, aber die bestehenden Pflichten gelten auch für sie. Auch die Aufsicht selbst beschäftigt sich intensiv mit KI. Die EFK hat den Einsatz künstlicher Intelligenz in der Aufsicht der FINMA geprüft, deren Zuständigkeit im Geschäftsjahr 2024 rund 30 000 Finanzinstitute und Produkte umfasste.
| Rahmen | Wann er relevant ist | Was das für Ihren Agenten bedeutet |
|---|---|---|
| FINMA-Aufsicht | Für beaufsichtigte Schweizer Institute | Agent in Governance, Risikomanagement und internes Kontrollsystem einbinden |
| nDSG | Sobald Personendaten bearbeitet werden | Datenminimierung, Transparenz, Datensicherheit, Dokumentation |
| EU AI Act | Bei Tätigkeit im EU-Markt oder Nutzung der Ergebnisse in der EU | Risikoklassifizierung des KI-Systems, je nach Klasse Pflichten zu Dokumentation, Aufsicht und Transparenz |
| DORA | Für Finanzunternehmen in der EU und deren IKT-Dienstleister | IKT-Risikomanagement, Vorfallmanagement, Steuerung von Drittanbietern wie Modellanbietern |
Wenn es um die Konformität des KI-Systems selbst geht, ist der EU AI Act für viele Schweizer Banken mit EU-Kundschaft der massgebliche Rahmen. Prüfen Sie früh, in welche Risikoklasse Ihr Agent fällt. Anwendungen, die über Privatpersonen entscheiden, etwa bei der Kreditvergabe, gelten als besonders sensibel. Die genaue Einstufung Ihres Anwendungsfalls klären Sie am besten mit Ihrer Rechtsabteilung oder einer spezialisierten Kanzlei.
Organisatorisch empfiehlt die EFK, das bewährte Three Lines Model aus operativem Management, Risikokontrolle und interner Revision an die Realität autonomer Systeme anzupassen. Die Technologie einzuführen reicht nicht, auch die Kontrollmechanismen müssen sich weiterentwickeln. Wie sich die Prüfung selbst verändert, wenn autonome Agenten zu steuern sind, diskutiert die EFK zudem in einem Fachtext zu agentischer KI in der Prüfung.
Typische Einsatzfelder in Banken und Vermögensverwaltung
Die besten ersten Agenten entlasten Teams bei Aufgaben, die viel Lesen, Vergleichen und Zusammenfassen erfordern:
- KYC und Onboarding: Der Agent prüft eingereichte Dokumente auf Vollständigkeit und Plausibilität, gleicht Angaben ab und erstellt ein Dossier für die Freigabe. Grundlagen dazu finden Sie in unserem Beitrag zu KYC im Bankwesen.
- Adverse-Media- und Sanktionsscreening: Der Agent sammelt Treffer, trennt offensichtliche Fehlalarme von relevanten Fällen und begründet seine Einschätzung nachvollziehbar.
- Dokumentenverarbeitung: Verträge, Fondsdokumente, Steuerformulare oder Korrespondenz werden ausgelesen, klassifiziert und in strukturierte Daten überführt.
- RM-Copilot: Kundenberaterinnen und -berater erhalten vor einem Gespräch eine Zusammenfassung von Portfolio, letzten Kontakten und offenen Punkten, inklusive Entwurf für die Gesprächsnotiz.
- Investment Research und Reporting: Für Asset Manager fasst ein Agent Research, Marktberichte und interne Analysen zusammen und bereitet Reporting-Entwürfe vor.
In jedem dieser Fälle entscheidet am Ende ein Mensch. Der Agent verkürzt den Weg zur Entscheidung und dokumentiert, wie er zu seinem Vorschlag gekommen ist.
Häufige Fehler und wie Sie sie vermeiden
- Mit der Technologie statt mit dem Prozess beginnen: Erst den heutigen Ablauf verstehen, dann entscheiden, welchen Teil ein Agent übernimmt.
- Zu viel Autonomie zu früh: Starten Sie als Assistent oder Co-Pilot und erweitern Sie die Rechte, wenn die Messwerte es rechtfertigen.
- Keine Testdaten: Ohne ein Set realer, anonymisierter Fälle lässt sich Qualität nicht messen und keine Verbesserung belegen.
- Compliance erst am Schluss einbeziehen: Wer Datenschutz, Audit-Trail und Risikoklassifizierung nachträglich ergänzt, baut oft die halbe Lösung neu.
- Den Betrieb vergessen: Ein Agent braucht nach dem Go-live Monitoring, Pflege und klare Zuständigkeiten, wie jedes andere geschäftskritische System.
Unsere Perspektive
Aus unserer Arbeit mit Banken, Vermögensverwaltern und Fintechs sehen wir ein klares Muster: Ein funktionierender Prototyp ist heute schnell gebaut. Die eigentliche Arbeit beginnt danach. Ein Agent, der in einer Demo überzeugt, ist noch lange nicht bereit für echte Kundendaten, für die Fragen der internen Revision oder für eine Prüfung durch die Aufsicht.
Deshalb planen wir Audit-Trail, Human-in-the-Loop und regulatorische Dokumentation vom ersten Tag an mit. Wir richten unsere Lösungen auf EU AI Act, FINMA, DORA und nDSG aus und integrieren Agenten in bestehende Systeme, statt diese zu ersetzen. Ein Agent für die Alert-Triage soll das AML-System nicht ablösen, sondern dem Analysten die Vorarbeit abnehmen. Und wir messen Erfolg nicht an der Eleganz der Technologie, sondern daran, ob ein Agent im Alltag Ihres Teams zuverlässig arbeitet und sich gegenüber jeder Kontrollinstanz erklären lässt.
— Igor Izraylevych
FAQ
Kann man einen eigenen KI-Agenten erstellen?
Ja. Mit No-Code-Werkzeugen oder Open-Source-Frameworks lässt sich ein einfacher Agent auch ohne grosses Entwicklungsteam bauen. Für den produktiven Einsatz in einer Bank braucht es zusätzlich Integration in Kernsysteme, Protokollierung, Evaluation und eine Governance, die Datenschutz und Aufsicht genügt.
Kann ChatGPT einen KI-Agenten bauen?
Allgemeine KI-Assistenten können beim Entwurf von Instruktionen, Code und Testfällen helfen und bieten teils eigene Agentenfunktionen. Einen Agenten, der sicher auf Ihre Systeme zugreift, Berechtigungen respektiert und jede Aktion nachvollziehbar protokolliert, ersetzen sie aber nicht. Diese Architektur muss gezielt entwickelt werden.
Kann man KI-Agenten kostenlos erstellen?
Für Experimente gibt es kostenlose Einstiegsangebote und Open-Source-Werkzeuge. Im Betrieb fallen jedoch Kosten für Modellnutzung, Infrastruktur, Integration, Tests und Wartung an. Für ein Finanzinstitut ist die entscheidende Frage deshalb nicht der Einstiegspreis, sondern ob sich der Agent sicher und wirtschaftlich betreiben lässt.
Welche fünf Typen von KI-Agenten gibt es?
In der klassischen KI-Literatur unterscheidet man einfache Reflex-Agenten, modellbasierte Reflex-Agenten, zielbasierte Agenten, nutzenbasierte Agenten und lernende Agenten. Heutige Agenten auf Basis von Sprachmodellen sind meist zielbasiert: Sie erhalten eine Aufgabe und planen selbst, mit welchen Werkzeugen sie diese erledigen.
Wie S-PRO Banken und Finanzinstitute unterstützt
S-PRO ist ein Softwareentwicklungsunternehmen mit Hauptsitz in Zürich an der Löwenstrasse 45, 8001 Zürich, und R&D-Zentren in Zürich und Łódź. Seit unserer Gründung 2014 sind wir auf Banken, Privatbanken, Vermögensverwalter, Asset Manager und Fintechs spezialisiert. Heute arbeiten bei uns über 300 Mitarbeitende, davon mehr als 250 Engineers. Wir sind nach ISO 27001 und ISO 27701 zertifiziert. S-PRO ist ein Certified partner im Claude Partner Network, und unser Team umfasst Claude-zertifizierte Engineers und Architects.
Wir begleiten Sie vom ersten Anwendungsfall bis zum produktiven Agenten: mit KI-Agenten für Banken und Finanzdienstleister, Claude-Implementierung für Finanzinstitute, KI für AML, KYC und Compliance, KI-Dokumentenverarbeitung sowie Fintech- und Banking-Softwareentwicklung. Zu den Instituten, mit denen wir arbeiten, gehören AMINA Bank und New Horizon Bank. Wenn Sie einen konkreten Anwendungsfall prüfen möchten, sprechen Sie mit uns über einen KI-Pilot bis zur Produktion.
Quellen
- EFK: Wenn der Autopilot übernimmt: Good Governance im KI-Zeitalter
- EFK: Agentische KI in der Prüfung
- EFK: Use of artificial intelligence in supervision
- EDÖB: Datenschutztag 2026, Einsatz generativer KI
- EDÖB: Künstliche Intelligenz im Alltag
- Fedlex: Bundesgesetz über den Datenschutz (DSG)
- Bundesamt für Justiz: Auslegeordnung zur Regulierung von künstlicher Intelligenz
- SIF: Künstliche Intelligenz
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.