Die richtige Software für Vermögensverwalter in der Schweiz bindet Ihre Depotbanken sauber an, führt Portfolioführung, Reporting und Kundenbeziehung in einem Datenmodell zusammen und macht Ihre Pflichten aus FINIG, FIDLEG und Datenschutzgesetz nachvollziehbar. Für Privatbanken und Vermögensverwalter mit eigenem Beratungsmodell, mehreren Depotbanken oder konkreten KI-Plänen ist eine individuell zugeschnittene Lösung auf einer bewährten Plattform meist die tragfähigste Wahl, weil sie sich Ihren Prozessen anpasst statt umgekehrt. Wir bei S-PRO entwickeln solche Lösungen von Zürich aus. Dieser Leitfaden zeigt, welche Optionen es gibt, worauf es bei der Auswahl ankommt und an welchen Stellen Projekte in der Praxis ins Stocken geraten.
Kurz gesagt
- Klären Sie vor der Systemauswahl drei Dinge: welche Depotbanken angebunden werden, wie die Portfolioführung läuft und welches Reporting Ihre Kunden erwarten.
- Es gibt vier grundlegende Wege: eine individuelle Plattform mit Technologiepartner, ein Standardpaket für Portfolio-Management und CRM, ein digitales Kundenportal als SaaS oder die Werkzeuge der Depotbank mit Tabellen.
- FINIG und FIDLEG schreiben keine bestimmte Software vor. Ihre Software muss aber Organisation, Dokumentation, Auslagerung und Datenhaltung so abbilden, dass Sie Ihre Pflichten belegen können.
- KI-Copilots für Kundenberater, Onboarding und Reporting lassen sich heute produktiv einsetzen, wenn Datenbasis, Audit-Trail und menschliche Freigabe stimmen.
- Der sicherste Einstieg ist ein klar umrissener Pilot, der vor dem Rollout zeigt, ob Daten, Schnittstellen und Abläufe tragen.
Inhaltsverzeichnis
- Was vor der Systemauswahl geklärt sein muss
- Welche Funktionen eine Vermögensverwaltungssoftware abdecken sollte
- Vier Wege im Vergleich
- Regulatorik: was FINIG, FIDLEG, FINMA und DSG für Ihre Software bedeuten
- KI in der Vermögensverwaltung: wo sie heute Arbeit abnimmt
- Auswahl und Einführung in sieben Schritten
- Unsere Sicht
- Häufige Fragen
- Wie S-PRO Vermögensverwalter und Banken unterstützt
- Quellen
Was vor der Systemauswahl geklärt sein muss
Bevor Sie Anbieter vergleichen, brauchen Sie ein klares Bild Ihres Datenflusses: Woher kommen Positionen und Transaktionen, wer verarbeitet sie, und was erhält der Kunde am Ende? Wer diese Fragen erst im Projekt beantwortet, zahlt doppelt.
Depotbanken: der Zugang, über den alles läuft
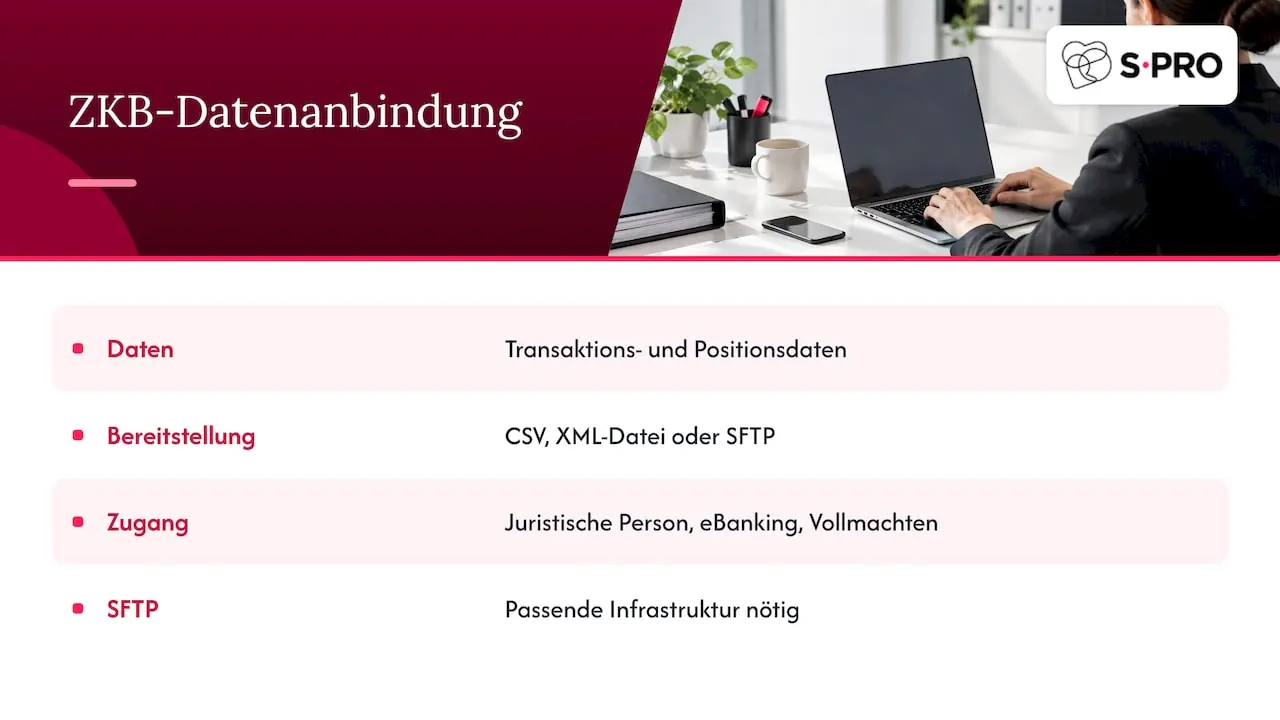
Ein unabhängiger Vermögensverwalter führt keine eigenen Konten, sondern verwaltet Vermögen bei einer oder mehreren Depotbanken. Jede Software steht und fällt deshalb mit der Qualität dieser Datenanbindung. Die Zürcher Kantonalbank zeigt exemplarisch, wie das aussieht: Über ZKB Dataset stellt sie Transaktions- und Positionsdaten im eBanking als CSV- oder XML-Datei oder per SFTP bereit. Voraussetzung sind eine juristische Person, ein eBanking-Zugang, die nötigen Vollmachten und für SFTP die passende Infrastruktur.
Für Ihre Planung heisst das: Listen Sie jede Depotbank auf, die Sie heute nutzen oder künftig nutzen wollen, und halten Sie fest, in welchem Format, in welchem Rhythmus und mit welchen Vollmachten die Daten fliessen. Arbeiten Sie mit fünf Depotbanken, haben Sie fünf Datenformate, fünf Abstimmungsprozesse und fünf mögliche Fehlerquellen.
Portfolioführung und Reporting
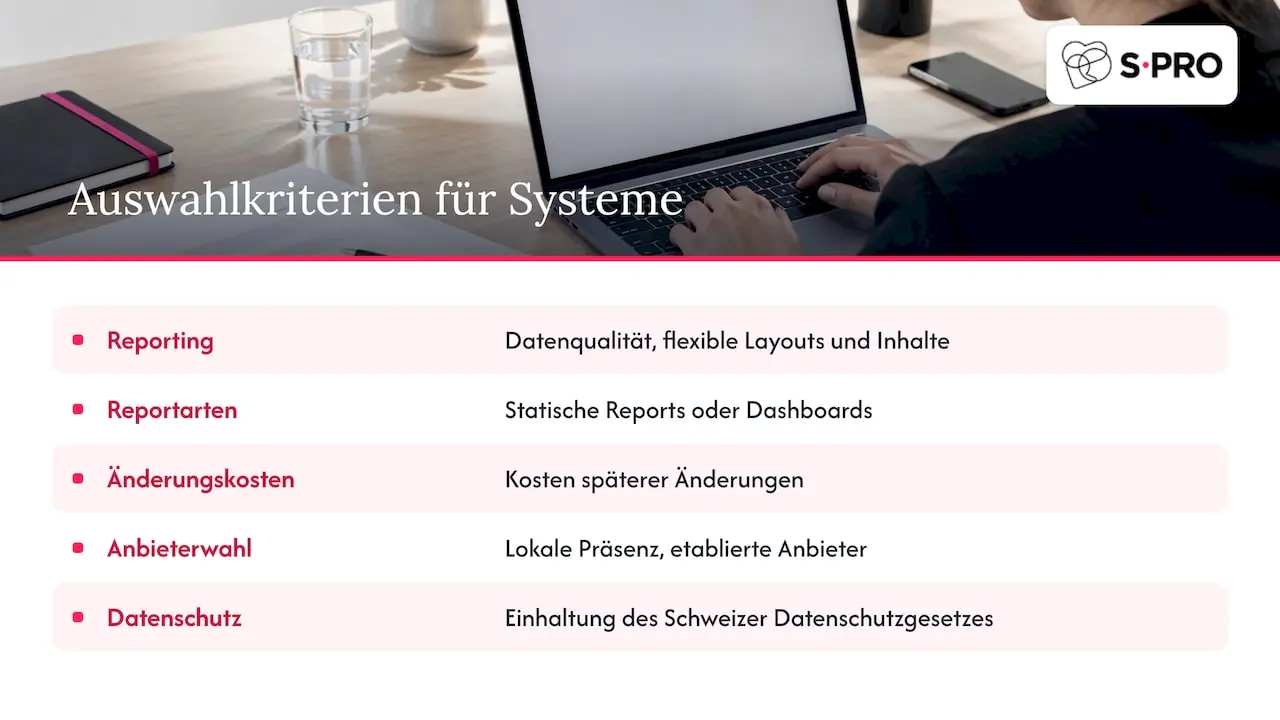
Die Portfolioführung ist das Herz des Systems: Bewertung, Performance, Gebühren, Abgleich mit der Depotbank. Beim Reporting lohnt sich ein genauer Blick. Der Branchenverband VSV-ASG empfiehlt im Technology Radar 2024, Datenqualität, Flexibilität bei Layout und Inhalt, die Wahl zwischen statischen Reports und Dashboards sowie die Kosten späterer Änderungen zu prüfen. Als Auswahlkriterien für Systeme nennt er lokale Präsenz, etablierte Anbieter und die Einhaltung des Schweizer Datenschutzgesetzes.
Gerade die Änderungskosten werden oft unterschätzt. Ein Reportlayout, das nur der Anbieter anpassen kann, wird bei jeder neuen Kundenanforderung zum Ticket mit Wartezeit.
Welche Funktionen eine Vermögensverwaltungssoftware abdecken sollte
Eine vollständige Lösung deckt den gesamten Weg vom Erstkontakt bis zum Quartalsreport ab, und zwar auf einer gemeinsamen Datenbasis. Die wichtigsten Bausteine sind:
- Portfolio-Management-System (PMS): Positionen, Bewertung, Performance-Messung, Anlagestrategien und Modellportfolios.
- Auftragsverwaltung (OMS): Einzel- und Sammelaufträge, Simulationen vor der Umsetzung, Übermittlung an die Depotbank.
- CRM und Onboarding: Kundenstammdaten, Risikoprofil, KYC-Dokumente, Fristen für periodische Überprüfungen.
- Beratungsdokumentation: Information, Eignungs- oder Angemessenheitsprüfung und Protokolle nach FIDLEG, auffindbar pro Kunde.
- Reporting und Kundenportal: Vermögensübersicht, Performance, Kosten und Dokumente, als PDF oder interaktiv.
- Gebühren und Abrechnung: Verwaltungs- und Performancegebühren, Rechnungsstellung, Abgleich.
- Compliance und Kontrolle: Anlagerestriktionen, Kontrollen vor und nach dem Handel, Audit-Trail.
- Integration: Depotbank-Feeds, Kursdaten, Buchhaltung, Microsoft-365-Umgebung.
Entscheidend ist weniger die Länge der Funktionsliste als die Frage, ob Kundenberater und Operations mit denselben Daten arbeiten. Wenn das CRM ein anderes Risikoprofil kennt als das PMS, entstehen genau die Lücken, die bei einer Prüfung auffallen.
Vier Wege im Vergleich
Für Vermögensverwalter in der Schweiz gibt es vier grundlegende Optionen. Welche passt, hängt von Ihrer Grösse, Ihrem Beratungsmodell und Ihren Wachstumsplänen ab.
| Weg | Passt zu | Stärken | Worauf Sie achten sollten |
|---|---|---|---|
| Individuelle Plattform mit Technologiepartner (unsere Empfehlung) | Privatbanken, wachsende Vermögensverwalter, Family Offices mit eigenem Beratungsmodell oder KI-Plänen | Abläufe, Reports und Kundenportal folgen Ihrem Modell; mehrere Depotbanken und KI-Agenten in einer Architektur; Datenhaltung nach Ihren Vorgaben | Klare Zielarchitektur und ein Pilot vor dem Rollout |
| Standardpaket für PMS und CRM | Kleinere Vermögensverwalter mit Standardprozessen | Schneller Start mit bekannten Grundfunktionen | Änderungskosten bei Reports, Tiefe der Depotbank-Anbindungen, Grenzen bei individuellen Abläufen |
| Digitales Kundenportal als SaaS | Häuser, die vor allem die Kundensicht modernisieren wollen | Moderne Oberfläche für Endkunden | Deckt meist nur einen Teil der Prozesskette ab; Datenfluss zum PMS muss gelöst werden |
| Werkzeuge der Depotbank plus Tabellen | Sehr kleine Mandatsbestände in der Aufbauphase | Kein Einführungsprojekt | Manuelle Abstimmung, fehlender Audit-Trail, schwer skalierbar bei mehreren Depotbanken |
Der Verband VSV-ASG listet in seinem Technology Radar 2024 etablierte PMS- und CRM-Anbieter und hält fest, dass sich die Lösungen in ihrem Fokus unterscheiden und die Auswahl sich an Strategie und Anforderungen des Vermögensverwalters orientieren sollte. Genau hier liegt der Vorteil einer individuellen Plattform: Sie beginnt bei Ihrer Strategie, nicht bei einem vorgegebenen Funktionskatalog.
Individuell heisst dabei nicht, bei null anzufangen. Wir bauen jede Lösung auf unserer eigenen agentischen Plattform S-PRO Agents auf und ergänzen, was Ihr Haus braucht: Depotbank-Anbindungen, Ihr Reporting, Ihre Beratungsdokumentation. Mehr dazu auf unserer Seite Software für Vermögensverwalter.
Regulatorik: was FINIG, FIDLEG, FINMA und DSG für Ihre Software bedeuten
Kein Schweizer Gesetz schreibt Vermögensverwaltern eine bestimmte Software vor. Ihre Systeme müssen aber so aufgebaut sein, dass Sie Bewilligungsvoraussetzungen, Verhaltensregeln, Auslagerung und Datenschutz jederzeit belegen können.
FINIG: Bewilligung und Aufsicht
Das Finanzinstitutsgesetz (FINIG) ist seit 1. Januar 2020 in Kraft. Es regelt die Bewilligungspflicht für Vermögensverwalter durch die FINMA und deren laufende Aufsicht. Software wird darin nicht genannt. Relevant für Ihre Systemwahl ist vor allem Art. 14 FINIG zur Übertragung von Aufgaben: Wer Aufgaben an Dritte auslagert, muss diese sorgfältig auswählen, instruieren und überwachen.
FIDLEG und FINMA-Rundschreiben 2025/2: Verhaltensregeln
Das Finanzdienstleistungsgesetz (FIDLEG), ebenfalls seit 1. Januar 2020 in Kraft, legt die Verhaltensregeln gegenüber Kunden fest: Information, Prüfung von Eignung und Angemessenheit, Dokumentation und Rechenschaft. Das FINMA-Rundschreiben 2025/2 konkretisiert diese Verhaltensregeln aus Sicht der Aufsicht. Für die Software heisst das: Jede Beratung, jedes Risikoprofil und jede Eignungsprüfung muss pro Kunde nachvollziehbar abgelegt sein. Art. 23 FIDLEG regelt den Beizug Dritter, die Verantwortung bleibt beim Finanzdienstleister.
Auslagerung: was RS 2018/3 bedeutet
Das FINMA-Rundschreiben 2018/3 «Outsourcing» (Stand 1. Januar 2021) richtet sich nicht an unabhängige Vermögensverwalter. Die Pflichten aus FINIG und FIDLEG bleiben trotzdem bestehen. Für Privatbanken gilt das Rundschreiben direkt; für Vermögensverwalter ist es eine hilfreiche Orientierung, wie ein Auslagerungsvertrag, Kontrollrechte und Exit-Szenarien aussehen können.
DSG: wo Ihre Daten liegen
Das revidierte Datenschutzgesetz (DSG) ist seit 1. September 2023 in Kraft. Art. 16 DSG regelt die Bekanntgabe von Personendaten ins Ausland: Sie ist zulässig, wenn der Bundesrat dem Zielstaat einen angemessenen Datenschutz attestiert hat, oder wenn geeignete Garantien bestehen. Klären Sie deshalb für jedes System und jeden KI-Dienst, wo Daten gespeichert und verarbeitet werden.
EU AI Act: wenn KI ins Spiel kommt
Setzen Sie KI ein und werden Ergebnisse in der EU verwendet, etwa für Kunden mit Wohnsitz in Deutschland, kann die KI-Verordnung (EU) 2024/1689, der EU AI Act, auch Ihr Haus betreffen. Die Termine regelt die Verordnung (EU) 2026/1744 (KI-Omnibus), seit 27. Juli 2026 in Kraft: Der 2. August 2026 ist der allgemeine Anwendungstermin, Hochrisiko-Pflichten nach Anhang III gelten ab 2. Dezember 2027, jene nach Artikel 6 Absatz 1 und Anhang I ab 2. August 2028. Lassen Sie die Einordnung Ihrer konkreten Anwendungsfälle durch Ihre Rechtsberatung prüfen.
KI in der Vermögensverwaltung: wo sie heute Arbeit abnimmt
KI bringt den grössten Nutzen dort, wo Kundenberater und Operations heute Daten aus mehreren Systemen zusammensuchen. Voraussetzung ist eine saubere Datenbasis, genau deshalb gehört KI in die Systemwahl und nicht in eine spätere Phase.
Typische Einsatzfelder sind:
- Gesprächsvorbereitung: Ein RM-Copilot fasst Portfolio, offene Pendenzen, letzte Kontakte und relevante Marktereignisse vor dem Termin zusammen.
- Beratungsdokumentation: Gesprächsnotizen werden strukturiert erfasst und der Berater gibt das Protokoll frei.
- Onboarding und periodisches KYC: Agenten prüfen Unterlagen auf Vollständigkeit und bereiten Abklärungen vor.
- Reporting: Erste Entwürfe für Portfoliokommentare, die der Portfoliomanager prüft und anpasst.
In allen Fällen gilt: Der Mensch entscheidet, die KI bereitet vor. Jeder Schritt wird protokolliert, damit Sie gegenüber Aufsichtsorganisation und Prüfgesellschaft zeigen können, wer was wann freigegeben hat. Ob Sie einen Copilot kaufen oder bauen sollten, beleuchten wir im Beitrag KI-Copilots für Wealth-Management-Teams.
Auswahl und Einführung in sieben Schritten
Eine gute Einführung beginnt mit Ihren Daten und endet mit einem kontrollierten Parallellauf. Diese Checkliste zeigt die Schritte und die typischen Stolpersteine.
- Ist-Aufnahme: Erfassen Sie Depotbanken, Datenformate, Systeme und manuelle Arbeitsschritte. Stolperstein: Schatten-Tabellen, die niemand dokumentiert hat.
- Zielbild definieren: Welche Prozesse sollen in drei Jahren digital laufen, inklusive KI? Stolperstein: nur den heutigen Zustand nachbauen.
- Regulatorische Anforderungen festhalten: Dokumentationspflichten nach FIDLEG, Auslagerung nach FINIG Art. 14, Datenhaltung nach DSG Art. 16. Stolperstein: Compliance erst bei der Abnahme einbeziehen.
- Optionen bewerten: Vergleichen Sie die vier Wege anhand von Depotbank-Anbindung, Reporting-Flexibilität, Änderungskosten und Datenhaltung. Stolperstein: Demos mit Musterdaten statt mit eigenen Daten.
- Pilot durchführen: Ein klar umrissener Anwendungsfall mit echten Daten zeigt, ob Schnittstellen und Abläufe tragen. Stolperstein: ein Pilot ohne Kriterien für den Schritt in die Produktion.
- Migration und Schulung planen: Neben der Software gehören Datenmigration, Schulung, Parallellauf und die Anpassung der Schnittstellen ins Budget. Stolperstein: Migration als reine IT-Aufgabe behandeln.
- Parallellauf und Go-live: Altes und neues System laufen eine definierte Zeit nebeneinander, Abweichungen werden abgestimmt. Stolperstein: Abschalten des Altsystems ohne Abnahme durch Operations.
Wie eine Datenmigration vom Profil bis zum sicheren Wechsel gelingt, beschreiben wir im Beitrag zur Core-Banking-Migration.
Ihre Depotbank-Daten laufen über Tabellen und Ihr Reporting kostet jedes Quartal Tage? Besprechen Sie Ihre Ausgangslage mit unseren Engineers.
Unsere Sicht
Wir sehen Vermögensverwaltungssoftware nicht als Paket, das man einmal kauft, sondern als Plattform, die mit dem Haus wächst. Die Fragen, die Vermögensverwalter heute beschäftigen, sind Depotbank-Daten, nachvollziehbare Beratung und der produktive Einsatz von KI. Sie lassen sich nur auf einer gemeinsamen Datenbasis lösen.
Deshalb bauen wir jede Lösung auf unserer eigenen agentischen Plattform S-PRO Agents auf und betreiben sie als Service. So starten Sie nicht bei null, und Ihre Lösung folgt trotzdem Ihrem Beratungsmodell, Ihrem Reporting und Ihren Vorgaben zur Datenhaltung.
Unser Rat an jedes Haus: Beginnen Sie mit einem Anwendungsfall, der heute spürbar Zeit kostet, prüfen Sie ihn mit echten Daten, und erweitern Sie dann Schritt für Schritt. Dieser Weg führt verlässlicher in die Produktion als der grosse Wurf.
Das S-PRO-Team
Häufige Fragen
Schreibt die FINMA Vermögensverwaltern eine bestimmte Software vor?
Nein. Weder das FINIG noch das FIDLEG nennen eine bestimmte Software. Ihre Systeme müssen aber Organisation, Beratungsdokumentation, Auslagerung und Datenschutz so abbilden, dass Sie Ihre Pflichten gegenüber Aufsichtsorganisation und Prüfgesellschaft belegen können. Entscheidend sind deshalb Audit-Trail, saubere Kundendaten und klare Verantwortlichkeiten.
Was kostet der Einstieg in eine individuelle Lösung?
Der Einstieg ist ein Design-Thinking-Pilot ab CHF 20k, 2-4 Wochen. Er klärt mit Ihren echten Daten, ob Depotbank-Anbindung, Reporting und Abläufe tragen, und liefert die Grundlage für die Entscheidung über den weiteren Ausbau. Die Kosten der Umsetzung hängen danach vom Umfang ab.
Kann ich meine bestehende Portfolio-Software behalten?
Ja, das ist häufig sinnvoll. Eine individuelle Plattform kann bestehende Systeme über Schnittstellen anbinden und gezielt ergänzen, etwa mit einem Kundenportal, automatisiertem Reporting oder einem RM-Copilot. So modernisieren Sie schrittweise, ohne einen riskanten Komplettwechsel zu erzwingen, und behalten bewährte Abläufe bei.
Dürfen Kundendaten ausserhalb der Schweiz verarbeitet werden?
Unter Bedingungen ja. Art. 16 DSG erlaubt die Bekanntgabe ins Ausland, wenn der Bundesrat dem Zielstaat einen angemessenen Datenschutz attestiert hat oder geeignete Garantien bestehen. Halten Sie für jedes System und jeden KI-Dienst fest, wo Daten liegen, und legen Sie Datenhaltung in der Schweiz fest, wo Ihre Kunden oder Ihre Richtlinien das verlangen.
Lohnt sich KI auch für kleinere Vermögensverwalter?
Ja, wenn der Anwendungsfall klar ist. Gerade kleine Teams verlieren viel Zeit mit Gesprächsvorbereitung, Protokollen und Reporting. Ein Copilot, der diese Schritte vorbereitet und den Menschen entscheiden lässt, entlastet direkt. Wichtig sind eine saubere Datenbasis und ein lückenloses Protokoll jeder Freigabe.
Wie S-PRO Vermögensverwalter und Banken unterstützt
S-PRO ist ein internationales schweizerisch-amerikanisches Unternehmen mit Büros in Zürich und Salt Lake City und globaler Delivery, mit R&D-Zentren in Zürich und Łódź. Seit 2014 entwickeln wir mit über 250 Engineers Software und KI-Agenten für Banken, Vermögens- und Assetmanager und Fintechs, zertifiziert nach ISO 27001 und ISO 27701.
Für Vermögensverwalter verbinden wir Fintech-Softwareentwicklung, RM- & Wealth-Copilots, KYC-Onboarding-Agenten und Core- & Legacy-Modernisierung auf einer Plattform. Wir bauen Ihre Lösung auf S-PRO Agents auf und betreiben sie als Service. Wie das in der Praxis aussieht, zeigt unsere Fallstudie zur Vermögensverwaltungsplattform für Clear Street; wenn Ihr Kernsystem selbst ersetzt werden soll, finden Sie mehr unter Core- & Legacy-Modernisierung.
Sie wählen gerade eine neue Software für Ihre Vermögensverwaltung aus? Vereinbaren Sie ein Erstgespräch mit S-PRO.
Quellen
- Zürcher Kantonalbank: Datenbezug via ZKB Dataset
- VSV-ASG: Technology Radar 2024
- Fedlex: Finanzinstitutsgesetz (FINIG), SR 954.1
- Fedlex: Finanzdienstleistungsgesetz (FIDLEG), SR 950.1
- FINMA: Rundschreiben (inkl. RS 2025/2 und RS 2018/3)
- Fedlex: Datenschutzgesetz (DSG), SR 235.1
- EUR-Lex: Verordnung (EU) 2024/1689 (KI-Verordnung)
- EUR-Lex: Verordnung (EU) 2026/1744 (KI-Omnibus)
Zuletzt aktualisiert: 13. November 2026
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.