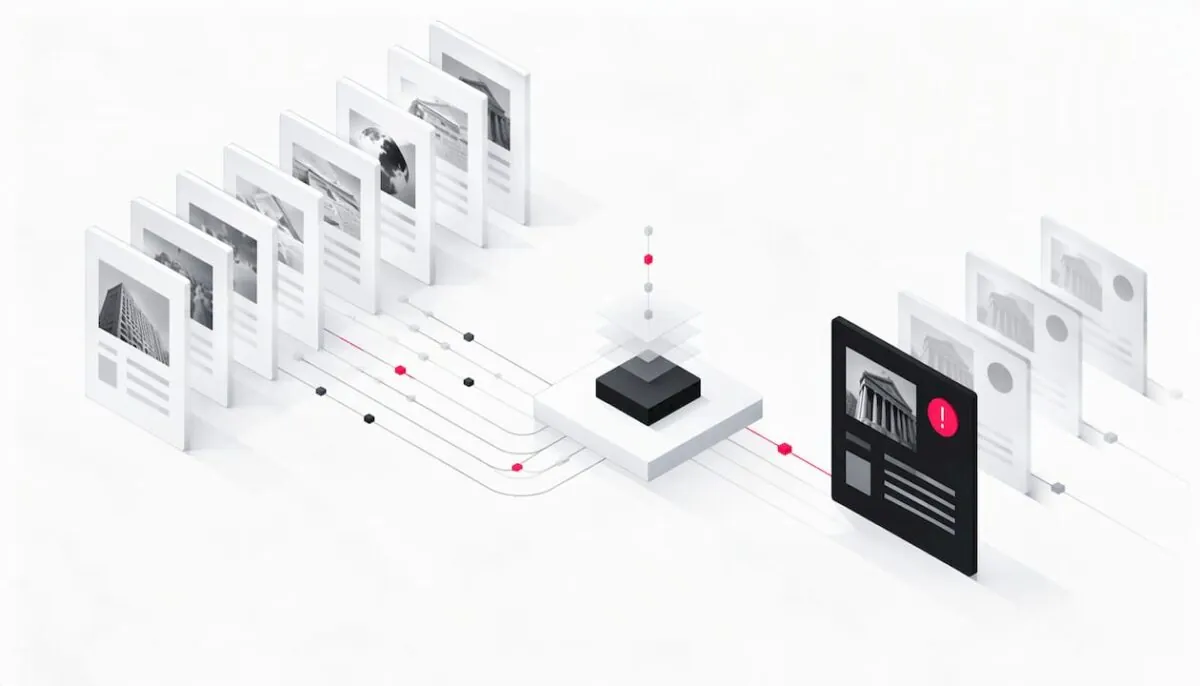
Ein KI-Agent übernimmt im Adverse-Media-Screening die Recherche: Er durchsucht öffentliche Quellen, ordnet Treffer der richtigen Person zu, bewertet sie nach Deliktkategorie und Verfahrensstadium und entwirft eine mit Quellen belegte Einschätzung. Die Entscheidung bleibt bei Ihren Compliance-Mitarbeitenden, und genau diese Arbeitsteilung passt zu dem, was die GwV-FINMA bei erhöhten Risiken verlangt: öffentliche Quellen konsultieren, Ergebnisse auf Plausibilität prüfen, alles nachvollziehbar dokumentieren.
Für Heads of Compliance und Financial Crime heisst das: Der Engpass ist selten die Suche, sondern die saubere Würdigung jedes Treffers. Wir bei S-PRO bauen KI-Agenten für AML-Prozesse in Banken. Dieser Leitfaden zeigt, was rechtlich gilt, was die Aufsicht zuletzt bemängelt hat, wie ein Agent im Alltag arbeitet und wie Sie ihn vom Pilot in die Produktion bringen.
Kurz gesagt
- Die GwV-FINMA (Stand 1. Januar 2023) enthält keinen eigenen Pflichtsatz zu Medienrecherchen, verlangt bei erhöhten Risiken aber zusätzliche Abklärungen, den Beizug öffentlicher Quellen, eine Plausibilitätsprüfung und Dokumentation.
- In einem am 29. September 2026 kommunizierten, nicht rechtskräftigen Enforcementverfahren bemängelte die FINMA unter anderem, dass negative Medienartikel zu wenig kritisch gewürdigt wurden.
- Ein KI-Agent recherchiert, filtert und entwirft die Begründung. Der Mensch entscheidet und zeichnet ab.
- Governance gemäss FINMA-Aufsichtsmitteilung 08/2024 und, bei EU-Bezug, der EU AI Act gehören vom ersten Pilottag an zum Projekt.
- Der Agent ergänzt Ihr bestehendes Screening- und KYC-System, er ersetzt es nicht.
Inhaltsverzeichnis
- Was Adverse-Media-Screening in der Bank leistet
- Was die GwV-FINMA verlangt
- Was das FINMA-Enforcement vom 29. September 2026 zeigt
- Der Agent recherchiert und entwirft, der Mensch entscheidet
- Governance: FINMA-Aufsichtsmitteilung 08/2024 und EU AI Act
- Checkliste: vom Pilot in die Produktion
- Unsere Sicht
- Häufige Fragen
- Wie S-PRO Banken beim Adverse-Media-Screening unterstützt
- Quellen
Was Adverse-Media-Screening in der Bank leistet
Adverse-Media-Screening, auch Negative-News-Screening genannt, prüft, ob über Kunden, wirtschaftlich berechtigte Personen oder Organe negative Berichte zu Finanzkriminalität existieren. Es ergänzt das Sanktions- und PEP-Screening um das, was in keiner Liste steht: Vorwürfe, laufende Untersuchungen, Anklagen und Verurteilungen, über die Medien berichten.
Das Screening fällt an drei Stellen im Kundenlebenszyklus an: beim Onboarding, bei der periodischen Überprüfung bestehender Beziehungen und anlassbezogen, etwa wenn sich das Risikoprofil ändert. Bei Geschäftsbeziehungen mit erhöhten Risiken wird es besonders gründlich, weil dort jede Information in die Gesamtwürdigung einfliesst.
Die Negative News Screening FAQs der Wolfsberg Group empfehlen einen risikobasierten Ansatz entlang von zwei Achsen:
- Risikokategorie: zum Beispiel Geldwäscherei, Terrorismusfinanzierung, Bestechung und Korruption, organisierte Kriminalität, Drogenhandel, Menschenhandel, Proliferation und Steuerdelikte.
- Risikostadium: vom Vorwurf über die Untersuchung und die Anklage bis zur Verurteilung. Im frühen Stadium entstehen deutlich mehr Treffer als bei Verurteilungen.
Dazu kommt die Frage der Quellenzuverlässigkeit: Ein Bericht einer etablierten Zeitung wiegt anders als ein anonymer Blogeintrag. Genau diese Abwägung macht manuelles Screening aufwendig. Namensgleichheiten, Transliterationen aus anderen Schriften, Berichte in mehreren Sprachen und Dutzende Fundstellen zur selben Geschichte binden Analystenzeit, bevor überhaupt die eigentliche Würdigung beginnt.
Was die GwV-FINMA verlangt
Massgeblich ist die Geldwäschereiverordnung-FINMA (GwV-FINMA), Stand 1. Januar 2023. Eine Revision liegt bisher nur als Entwurf vor. Bis eine neue Fassung in Kraft tritt, gilt der Stand vom 1. Januar 2023, und auf diesen sollten sich Ihre Weisungen und Ihr Agentendesign stützen.
Die Verordnung kennt keinen eigenen Artikel, der Medienrecherchen ausdrücklich vorschreibt. Die Pflicht ergibt sich aus dem Zusammenspiel zweier Bestimmungen:
- Art. 15 GwV-FINMA (zusätzliche Abklärungen bei erhöhten Risiken): Bei Geschäftsbeziehungen und Transaktionen mit erhöhten Risiken klärt die Bank je nach Umständen insbesondere die Herkunft der Vermögenswerte, den Verwendungszweck, die Hintergründe grösserer Zahlungseingänge, den Ursprung des Vermögens und die berufliche oder geschäftliche Tätigkeit ab.
- Art. 16 GwV-FINMA (Mittel der Abklärungen): Zu den Mitteln gehört die Konsultation allgemein zugänglicher öffentlicher Quellen und Datenbanken. Die Ergebnisse sind auf ihre Plausibilität zu prüfen und zu dokumentieren.
Für das Screening bedeutet das: Medienberichte sind ein Mittel der Abklärung, keine eigenständige Prüfung mit festen Regeln. Die Bank entscheidet risikobasiert, wie tief sie sucht. Unverzichtbar sind zwei Dinge: Die Plausibilität der Ergebnisse muss geprüft werden, und diese Prüfung muss im Dossier nachvollziehbar sein. Zusätzlich verpflichtet Art. 20 GwV-FINMA zur wirksamen Überwachung der Geschäftsbeziehungen, damit erhöhte Risiken erkannt werden.
Ein angrenzender Punkt betrifft wirtschaftlich berechtigte Personen: Das Bundesgesetz über die Transparenz juristischer Personen (TJPG) ist seit 30. September 2026 in Kraft und regelt Identifikation, Überprüfung und Meldung wirtschaftlich berechtigter Personen. Wer diese Personen sauber kennt, kann sie auch gezielt screenen.
Was das FINMA-Enforcement vom 29. September 2026 zeigt
Am 29. September 2026 hat die FINMA über ein Enforcementverfahren gegen eine Bank im Bereich der Geldwäschereibekämpfung informiert. Zu den festgestellten Mängeln gehörte unter anderem, dass negative Medienartikel über Kunden zu wenig kritisch gewürdigt wurden. Der Entscheid ist nicht rechtskräftig.
Die Lehre für Compliance-Verantwortliche ist trotzdem klar: Die Aufsicht schaut nicht nur, ob negative Berichte gefunden wurden, sondern was die Bank daraus gemacht hat. Ein Treffer, der mit dem Vermerk «nicht relevant» geschlossen wird, ohne dass die Begründung im Dossier steht, ist im Prüfungsfall schwer zu verteidigen.
Daraus leiten sich drei Fragen ab, die jedes Screening-Setup beantworten sollte:
- Ist für jeden geschlossenen Treffer dokumentiert, warum er die Person betrifft oder nicht betrifft?
- Ist erkennbar, wie Schwere des Vorwurfs, Verfahrensstadium und Quellenzuverlässigkeit gewichtet wurden?
- Fliesst die Würdigung tatsächlich in Risikoeinstufung, Weiterführung oder Beendigung der Geschäftsbeziehung ein?
Genau hier setzt ein KI-Agent an: Er sorgt dafür, dass zu jedem Treffer eine strukturierte, belegte Würdigung vorliegt, bevor ein Mensch entscheidet.
Der Agent recherchiert und entwirft, der Mensch entscheidet
Ein KI-Agent ist mehr als ein Suchfilter: Er führt eine Abfolge von Arbeitsschritten selbständig aus und legt das Ergebnis zur Freigabe vor. Ein aktuelles Forschungspapier zum Adverse-Media-Screening mit Agenten beschreibt eine vollständige Pipeline: Websuche über konfigurierbare Such-Schnittstellen, Abruf und Aufbereitung der Dokumente, gezielte Auswahl relevanter Textstellen, ein strukturiertes Bewertungs-Playbook und ein aggregierter Score mit Begründungen in natürlicher Sprache.
In der Praxis einer Schweizer Bank sieht der Ablauf so aus:
- Auslöser und Identität: Der Fall kommt aus Onboarding, periodischer Überprüfung oder einem Ereignis. Der Agent übernimmt die Stammdaten aus dem KYC-System: Name, Namensvarianten, Geburtsdatum, Nationalität, Funktion, verbundene Gesellschaften.
- Recherche: Der Agent sucht in den Quellen, die Ihre Weisung freigibt, also lizenzierte Mediendatenbanken, Nachrichtenquellen und öffentliche Register, und das in den Sprachen, die für den Kunden relevant sind.
- Zuordnung: Er prüft, ob ein Bericht wirklich die gescreente Person betrifft, anhand von Alter, Wohnort, Beruf und Firmenbezug. Namensvettern werden mit Begründung ausgeschieden, nicht stillschweigend.
- Bewertung nach Playbook: Jeder relevante Bericht wird nach Deliktkategorie, Verfahrensstadium, Aktualität und Quellenzuverlässigkeit eingeordnet, so wie es Ihre Weisung vorgibt.
- Entwurf der Würdigung: Der Agent fasst die Lage zusammen, verlinkt jede Aussage auf die Fundstelle und schlägt eine Einstufung vor.
- Entscheid durch den Menschen: Die Compliance-Mitarbeiterin prüft den Entwurf, ergänzt, korrigiert und entscheidet. Erst ihre Freigabe zählt.
- Dokumentation: Entwurf, Änderungen, Entscheid und verwendete Quellen landen versioniert im Kundendossier.
Wichtig für Ihre IT-Architektur: Der Agent wird über Schnittstellen an bestehende Screening-, Case-Management- und KYC-Systeme angebunden. Ihr Screening-System erzeugt weiterhin die Treffer, Ihr Case-Management bleibt das führende System. Der Agent arbeitet die Treffer vor und schreibt seine Ergebnisse zurück.
| Kriterium | Manuelle Bearbeitung | Mit KI-Agent und Human-in-the-Loop |
|---|---|---|
| Recherche | Analyst sucht Quelle für Quelle | Agent sucht in allen freigegebenen Quellen und Sprachen |
| Namensgleichheiten | Einzeln von Hand geprüft | Vorgeprüft mit begründeter Zuordnung |
| Würdigung | Qualität hängt von Person und Tagesform ab | Einheitliches Playbook nach Ihrer Weisung |
| Dokumentation | Oft knapper Freitext | Strukturierte Begründung mit Quellenlink |
| Entscheid | Analyst | Analyst, auf Basis eines geprüften Entwurfs |
| Nachvollziehbarkeit | Abhängig von Notizen | Vollständiger Audit-Trail |
Wie sich ein Agent schrittweise aufbauen lässt, zeigt unser Leitfaden zu Freigabe-Gates für KI-Agenten in Banken.
Ihr Team schliesst Adverse-Media-Treffer, ohne dass die Würdigung im Dossier sauber steht? Sprechen Sie mit unseren Engineers über Ihren Screening-Prozess.
Governance: FINMA-Aufsichtsmitteilung 08/2024 und EU AI Act
Ein KI-Agent im Screening ist ein KI-Einsatz mit Compliance-Wirkung und braucht deshalb eine klare Governance. Die FINMA hat ihre Erwartungen in der Aufsichtsmitteilung 08/2024 zu Governance und Risikomanagement beim Einsatz künstlicher Intelligenz vom 18. Dezember 2024 beschrieben.
Daraus folgen für das Adverse-Media-Screening konkrete Bausteine:
- Inventar und Risikoeinstufung: Der Agent ist als KI-Anwendung erfasst und nach seiner Wesentlichkeit eingestuft.
- Klare Verantwortung: Eine benannte Person verantwortet den Agenten fachlich, eine weitere die Technik.
- Datenqualität und Tests: Quellen, Prompts und Bewertungslogik werden vor dem Einsatz getestet, etwa an historischen Fällen mit bekanntem Ausgang.
- Laufende Überwachung: Abweichungen zwischen Agentenvorschlag und menschlichem Entscheid werden ausgewertet.
- Erklärbarkeit und Dokumentation: Jede Einschätzung ist auf Fundstellen zurückführbar.
Die ZHAW-Studie zum Einsatz von KI in Schweizer Banken empfiehlt ein Governance-Rahmenwerk entlang von Resilienz und Datensicherheit, Datenmanagement, Governance sowie KI-Grundsätzen und Verhaltenskodex. Organisatorische Voraussetzungen für KI-gestütztes Monitoring im Finanzsektor gelten über AML hinaus: Wer Medien systematisch mit KI auswertet, braucht klare Zuständigkeiten und Regeln für Quellen.
Die ZHAW rät Schweizer Banken auch, frühzeitig zu prüfen, ob der EU AI Act für sie gilt, etwa bei Tochtergesellschaften oder Kunden in der EU. Die Compliance des KI-Systems selbst richtet sich dann nach der KI-Verordnung (EU) 2024/1689. Die Termine regelt die Verordnung (EU) 2026/1744 (KI-Omnibus), seit 27. Juli 2026 in Kraft:
- Der 2. August 2026 ist der allgemeine Anwendungstermin.
- Pflichten für Hochrisiko-Systeme nach Anhang III gelten ab 2. Dezember 2027.
- Pflichten für Hochrisiko-Systeme nach Artikel 6 Absatz 1 und Anhang I gelten ab 2. August 2028.
Ob Ihr konkreter Screening-Agent als Hochrisiko-System gilt, klären Sie mit Ihrer Rechtsabteilung anhand des Einsatzzwecks. Unabhängig davon lohnt es sich, Dokumentation, menschliche Aufsicht und Logging von Anfang an so zu bauen, dass sie den Anforderungen des EU AI Act standhalten. Mehr dazu auf unserer Seite zu EU-AI-Act-konformen KI-Agenten für Banken und im Leitfaden zu Model Risk Management für KI.
Checkliste: vom Pilot in die Produktion
Ein Pilot überzeugt im Demo, eine Produktion muss im Prüfungsfall bestehen. Diese Punkte sollten erfüllt sein, bevor der Agent echte Fälle vorbereitet:
- Weisung angepasst: Ihre interne Weisung beschreibt, welche Quellen der Agent nutzt, wie tief er sucht und wer entscheidet.
- Quellen freigegeben: Lizenzen für Mediendatenbanken sind geklärt, Sprachen und Regionen festgelegt.
- Playbook formalisiert: Deliktkategorien, Verfahrensstadien und Zuverlässigkeitsstufen sind als Bewertungsfragen hinterlegt.
- Testset vorhanden: Historische Fälle mit bekanntem Ausgang dienen als Referenz für Treffergenauigkeit und übersehene Treffer.
- Human-in-the-Loop technisch erzwungen: Kein Fall wird ohne menschliche Freigabe geschlossen.
- Audit-Trail vollständig: Quellen, Agentenentwurf, Änderungen und Entscheid sind versioniert gespeichert.
- Datenschutz geklärt: Datenhaltung, Zugriffsrechte und Auftragsbearbeitung entsprechen DSG und, wo anwendbar, DSGVO.
- Integration getestet: Schnittstellen zu Screening-, Case-Management- und KYC-System laufen stabil.
- Monitoring eingerichtet: Abweichungen zwischen Vorschlag und Entscheid werden regelmässig ausgewertet.
- Governance verankert: Der Agent ist im KI-Inventar erfasst, die Verantwortlichen sind benannt, die interne Revision ist informiert.
Unsere Sicht
Adverse-Media-Screening ist für uns einer der sinnvollsten Einstiege in agentische KI im Banking. Die Aufgabe ist klar abgegrenzt, die Quellen sind öffentlich, und der Mehrwert zeigt sich dort, wo die Aufsicht genau hinschaut: in der Qualität der Würdigung.
Wir bauen Agenten deshalb nicht als Blackbox, die Treffer schliesst, sondern als Kollegen, der recherchiert, belegt und einen Entwurf vorlegt. Ihre Compliance-Mitarbeitenden gewinnen Zeit für die Fälle, die Urteilsvermögen brauchen, und jede Entscheidung ist im Dossier nachvollziehbar.
Entscheidend ist, dass der Agent in Ihre bestehende Landschaft passt. Ihr Screening-System bleibt, Ihr Case-Management bleibt, Ihre Weisung bleibt massgeblich. Der Agent übernimmt die Vorarbeit, die heute am meisten Zeit bindet.
Das S-PRO-Team
Häufige Fragen
Ersetzt ein KI-Agent unser bestehendes Screening-System?
Nein. Der Agent wird über Schnittstellen an Ihr bestehendes Screening-, Case-Management- und KYC-System angebunden und arbeitet die Treffer vor. Ihre Systeme bleiben führend, Ihre Weisungen massgeblich. So bauen Sie auf Investitionen auf, die bereits getätigt und abgenommen sind, und ergänzen sie um Recherche, Zuordnung und strukturierte Würdigung.
Darf ein KI-Agent einen Adverse-Media-Treffer selbständig schliessen?
Wir empfehlen das nicht. Die GwV-FINMA verlangt, dass Ergebnisse von Abklärungen auf Plausibilität geprüft und dokumentiert werden, und diese Verantwortung trägt die Bank. Der Agent entwirft die Würdigung mit Quellen und Einstufungsvorschlag, die Compliance-Mitarbeiterin prüft und entscheidet. Diese Freigabe wird technisch erzwungen und im Audit-Trail festgehalten.
Wie gehen Agenten mit Namensgleichheiten und fremden Sprachen um?
Der Agent gleicht jeden Bericht mit den Stammdaten ab, also Geburtsdatum, Wohnort, Beruf und Firmenbezug, und begründet, warum ein Treffer zugeordnet oder ausgeschieden wird. Berichte in anderen Sprachen werden ausgewertet und zusammengefasst, die Originalquelle bleibt verlinkt. So prüft Ihr Team eine begründete Zuordnung statt einer Liste ungefilterter Fundstellen.
Wie starten wir am besten?
Mit einem klar abgegrenzten Pilot auf echten, historischen Fällen. Wir bieten dafür einen Design-Thinking-Pilot ab CHF 20k, 2–4 Wochen, an. Darin definieren wir mit Ihrem Team Quellen, Playbook und Testset und prüfen, wie der Agent in Ihre Systeme passt. Danach entscheiden Sie auf belastbarer Grundlage über den Weg in die Produktion.
Gilt der EU AI Act auch für Schweizer Banken?
Das hängt vom Einzelfall ab, etwa von Tochtergesellschaften, Kunden oder dem Einsatz von Ergebnissen in der EU. Die Termine regelt die Verordnung (EU) 2026/1744, seit 27. Juli 2026 in Kraft: Hochrisiko-Pflichten nach Anhang III gelten ab 2. Dezember 2027. Klären Sie die Anwendbarkeit mit Ihrer Rechtsabteilung und bauen Sie Dokumentation und menschliche Aufsicht von Beginn an mit.
Wie S-PRO Banken beim Adverse-Media-Screening unterstützt
S-PRO ist ein internationales schweizerisch-amerikanisches Unternehmen mit Büros in Zürich und Salt Lake City und globaler Delivery, mit R&D-Zentren in Zürich und Łódź. Seit 2014 entwickeln über 250 Engineers Software und KI-Agenten für Banken, Vermögensverwalter und Fintechs, ISO 27001 und ISO 27701 zertifiziert. Wir haben über 100 KI-Projekte umgesetzt, davon über 40 agentische.
Mit unserer Leistung AML & Transaktionsüberwachung bauen wir Ihren Adverse-Media-Agenten auf unserer eigenen agentischen Plattform S-PRO Agents auf und betreiben ihn als Service, angebunden an Ihre bestehenden Systeme, mit Human-in-the-Loop und vollständigem Audit-Trail. Für verwandte Prozesse wie periodische Überprüfungen bieten wir KYC-Agenten für Periodic KYC und Source of Wealth.
Sie möchten Ihr Adverse-Media-Screening gründlicher und besser dokumentiert aufstellen? Vereinbaren Sie ein Erstgespräch mit S-PRO.
Quellen
- GwV-FINMA, SR 955.033.0, Stand 1. Januar 2023 (Fedlex)
- TJPG, SR 955.3, in Kraft seit 30. September 2026 (Fedlex)
- Wolfsberg Group: Negative News Screening FAQs (2022)
- Agentisches LLM-Framework für Adverse Media, arXiv 2602.23373 (2026)
- ZHAW: Einsatz von Künstlicher Intelligenz in Schweizer Banken (2024)
- Verordnung (EU) 2024/1689 über künstliche Intelligenz (EUR-Lex)
- Verordnung (EU) 2026/1744, KI-Omnibus (EUR-Lex)
Zuletzt aktualisiert: 17. November 2026
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.