Instant Payments sind in der Schweiz seit dem 20. August 2024 Realität: Eine Überweisung in Franken liegt innerhalb von Sekunden endgültig auf dem Empfängerkonto, rund um die Uhr und an 365 Tagen im Jahr. Abgewickelt werden sie über den IP-Service des SIC-Systems, das SIX im Auftrag der Schweizerischen Nationalbank betreibt. Für Banken ist das Thema 2026 vor allem eine Frist: Bis Ende Jahr müssen alle im Retail-Zahlungsverkehr aktiven SIC-Teilnehmer eingehende Instant Payments verarbeiten können. Wir zeigen, wo der Markt heute steht, was Kundinnen und Kunden erleben und was die Umstellung technisch und organisatorisch von Ihrem Institut verlangt.
Kurz gesagt
-
Seit dem 20. August 2024 können rund 60 Banken, die über 95 % der Schweizer Retail-Zahlungen abwickeln, Instant Payments empfangen. Bis Ende 2026 folgen alle übrigen Retail-SIC-Teilnehmer.
-
Verpflichtend ist nur der Empfang. Ob und zu welchem Preis eine Bank ausgehende Instant Payments anbietet, entscheidet sie selbst.
-
Die Gebühren für den Versand reichen von kostenlos bis rund 5 Franken pro Zahlung. Anders als in der EU gibt es in der Schweiz keine Preisvorgabe.
-
Vorerst gelten Instant Payments nur im Inland, nur in Franken und mit einer Obergrenze von CHF 20’000 pro Zahlung.
-
SNB und EZB prüfen 2026 eine Verknüpfung des Schweizer IP-Service mit TIPS, dem europäischen Instant-Payment-System.
Inhaltsverzeichnis
Inhalt
-
So funktionieren Instant Payments über SIC
-
Der Zeitplan bis zur Pflicht Ende 2026
-
Angebot und Gebühren bei Schweizer Banken
-
Schweiz und EU im Vergleich
-
Was die Umstellung für Banken bedeutet
-
Ein Fahrplan in sechs Schritten
-
Wie S-PRO Banken unterstützt
So funktionieren Instant Payments über SIC
Das Swiss Interbank Clearing (SIC) ist das zentrale Zahlungssystem der Schweiz. Laut dem SIC-Bericht der SNB wickeln Finanzinstitute darüber ihre Interbankzahlungen und einen wesentlichen Teil ihrer Retail-Zahlungen in Franken ab. Mit der fünften Systemgeneration, SIC5, die SIX und SNB am 17. November 2023 in Betrieb genommen haben, entstand die technische Grundlage für die sofortige und finale Wertübertragung bei Kundenzahlungen.
Der Unterschied zur klassischen Überweisung liegt nicht nur im Tempo. Bei einer Instant Payment wird das Konto der Auftraggeberin sofort belastet und der Betrag dem Empfänger innert Sekunden definitiv gutgeschrieben. Beide Seiten sehen damit jederzeit einen aktuellen Kontostand, wie das Centre de droit bancaire et financier der Universität Genf festhält. Eine normale Überweisung kann dagegen je nach Zeitpunkt Stunden oder Tage dauern, weil sie an Bankarbeitstage und Verarbeitungsfenster gebunden ist.
Die wichtigsten Eckwerte im Überblick:
| Merkmal | Instant Payment in der Schweiz |
|---|---|
| Infrastruktur | IP-Service des SIC-Systems (SIC5) |
| Verfügbarkeit | 24 Stunden, 7 Tage, 365 Tage im Jahr |
| Dauer | in der Regel wenige Sekunden |
| Währung | nur Schweizer Franken |
| Geltungsbereich | nur innerhalb der Schweiz |
| Betragslimite | vorerst CHF 20’000 pro Zahlung |
| Endgültigkeit | sofortige, finale Gutschrift |
Die Angaben zu Währung, Inland und Limite bestätigt etwa die St. Galler Kantonalbank in ihren Kundeninformationen. Für Kundinnen und Kunden ändert sich an der Bedienung wenig: Die Zahlung wird im gewohnten E-Banking oder in der Mobile-App ausgelöst, sofern die eigene Bank den Versand anbietet.
Wichtig für die Abgrenzung: TWINT ist nicht dasselbe. Zwar sind Geldtransfers per App schnell, laut moneyland.ch werden sie im Hintergrund aber nicht in Echtzeit zwischen Bankkonten abgewickelt.
Der Zeitplan bis zur Pflicht Ende 2026
Die Schweiz hat einen anderen Weg gewählt als viele Länder, in denen Instant Payments zunächst freiwillig waren. Die SNB hat die Teilnahme am Empfang von Anfang an verbindlich gemacht, gestaffelt nach Grösse der Institute.
| Datum | Meilenstein |
|---|---|
| Juni 2021 | SNB entscheidet, den Empfang von Instant Payments für Finanzinstitute verpflichtend zu machen |
| 17. November 2023 | SIX und SNB nehmen SIC5 in Betrieb |
| 20. August 2024 | Markteinführung: rund 60 Institute mit über 95 % der Retail-Zahlungen können Instant Payments empfangen |
| September 2025 | SNB und EZB starten die Explorationsphase für eine Verknüpfung mit TIPS |
| Ende 2026 | Alle im Retail-Zahlungsverkehr aktiven SIC-Teilnehmer müssen Instant Payments empfangen können |
Die Zahlen zum Start stammen aus der Medienmitteilung der SNB zur Markteinführung. Die erste Welle betraf Institute mit mehr als einer halben Million Kundenzahlungen pro Jahr, kleinere Banken erhielten die längere Frist bis Ende 2026. 2025 sprach SIX laut der Hypothekarbank Lenzburg bereits von rund hundert Banken, die Instant Payments verarbeiten können.
Für die Nachzügler bleiben im Oktober 2026 nur noch wenige Wochen. Wer jetzt noch im Projekt steckt, sollte Tests mit SIX, die Betriebsbereitschaft rund um die Uhr und die Abnahme der Kontrollen parallel vorantreiben, statt sie nacheinander abzuarbeiten.
Angebot und Gebühren bei Schweizer Banken
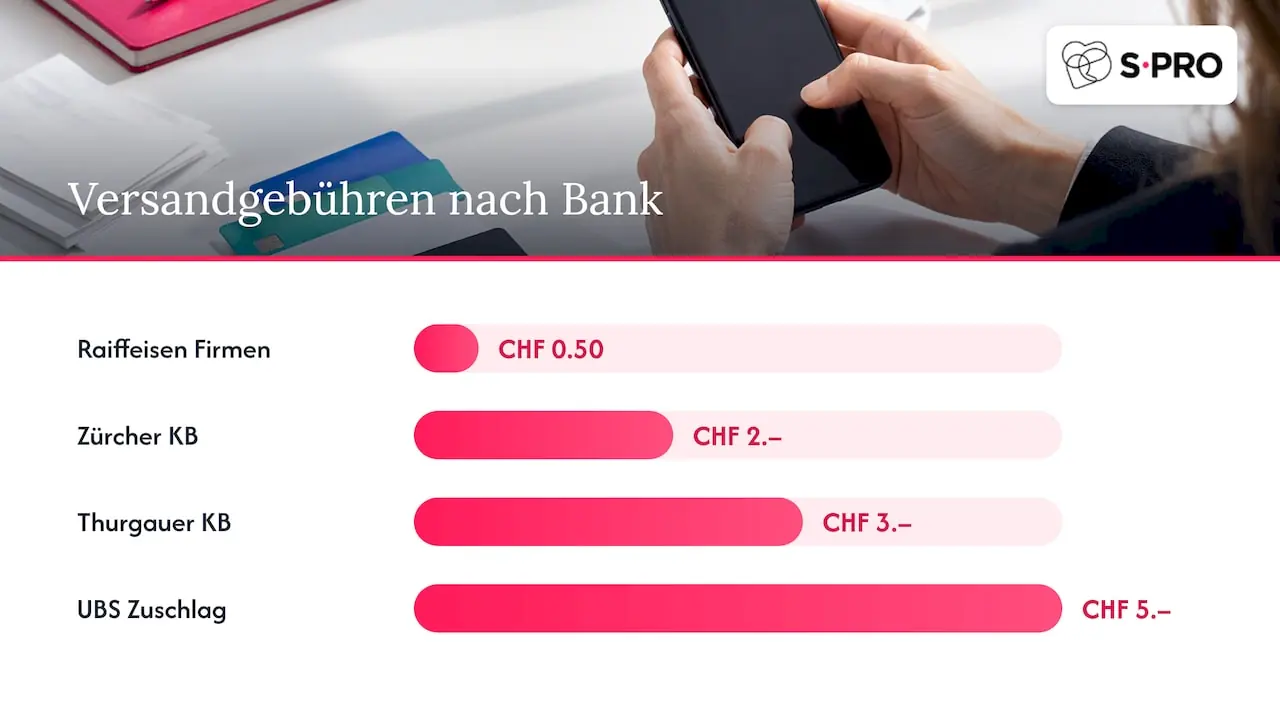
Weil nur der Empfang Pflicht ist, unterscheidet sich das Angebot beim Versand stark. Der Empfang ist bei den von moneyland.ch befragten Banken für Privatkundinnen und -kunden kostenlos. Beim Versand zeigt sich ein gemischtes Bild, wie die folgende Auswahl nach moneyland.ch zeigt:
| Bank | Gebühr pro ausgehende Instant Payment |
|---|---|
| Berner Kantonalbank | kostenlos |
| Graubündner Kantonalbank | kostenlos |
| Hypothekarbank Lenzburg | kostenlos |
| Neon | kostenlos (nicht in Neon Free) |
| Zürcher Kantonalbank | CHF 2.– |
| Raiffeisen, Privatkunden (Empfehlung) | CHF 2.–, für Mitglieder- und Jugendkonten 12 Zahlungen pro Jahr gratis |
| Raiffeisen, Firmenkunden (Empfehlung) | CHF 0.50 |
| Thurgauer Kantonalbank | CHF 3.– |
| UBS | Zuschlag von CHF 5.–, je nach Konto total CHF 5.– oder 5.30 |
Mehrere grosse Anbieter wie PostFinance, Migros Bank, Valiant oder die Basler und die Luzerner Kantonalbank planen den Versand laut moneyland.ch erst, Swissquote nennt 2027 als Ziel. Für Firmenkunden können zudem Gebühren auf eingehende Zahlungen anfallen, je nach Bank auch für Instant Payments.
Die NZZ berichtete zum Start, dass SIX den Banken für Instant Payments gleich hohe Gebühren verrechnet wie für herkömmliche Zahlungen. Die Preisunterschiede für Endkunden sind also eine Frage der Strategie jeder einzelnen Bank. Für Ihr Institut heisst das: Die Preisgestaltung ist ein Positionierungsentscheid. Ein kostenloser Versand kann Neukunden und Firmenkunden mit Liquiditätsbedarf ansprechen, ein Zuschlag schützt bestehende Erträge, bremst aber die Nutzung.
Schweiz und EU im Vergleich
Wer grenzüberschreitend tätig ist, muss zwei Regelwerke im Blick behalten. Die EU greift über ihre Instant-Payments-Verordnung direkt in die Preisgestaltung ein: Instant Payments dürfen für Kundinnen und Kunden nicht teurer sein als normale Überweisungen. Die Schweiz verzichtet laut NZZ bewusst auf eine solche Vorgabe und setzt auf den Markt.
| Kriterium | Schweiz | EU |
|---|---|---|
| Pflicht zum Empfang | ja, gestaffelt bis Ende 2026 | ja |
| Pflicht zum Versand | nein, freiwillig | ja |
| Preisvorgabe | keine | nicht teurer als normale Überweisungen |
| Währung | CHF | EUR |
Eine Euro-Instant-Zahlung aus der Schweiz ist heute noch die Ausnahme: Laut moneyland.ch boten im April 2026 kaum Schweizer Banken SEPA Instant Credit Transfer an. Das könnte sich mittelfristig ändern. Seit September 2025 prüfen SNB und EZB eine Verknüpfung des IP-Service von SIC mit dem Eurosystem-Dienst TIPS. Die Explorationsphase läuft durch das ganze Jahr 2026. Ziel ist, Zahlungen zwischen Franken und Euro schneller und effizienter abzuwickeln. Ein Entscheid über die Umsetzung steht noch aus, Planungssicherheit gibt es daher erst nach Abschluss der Phase.
Was die Umstellung für Banken bedeutet
Technisch ist der Anschluss an den IP-Service nur ein Teil der Aufgabe. Die eigentliche Arbeit liegt in der Zahlungskette dahinter: Systeme, Prozesse und Kontrollen, die bisher im Batch und zu Bürozeiten liefen, müssen in Sekunden und rund um die Uhr funktionieren.
Core-Banking und Buchung in Echtzeit
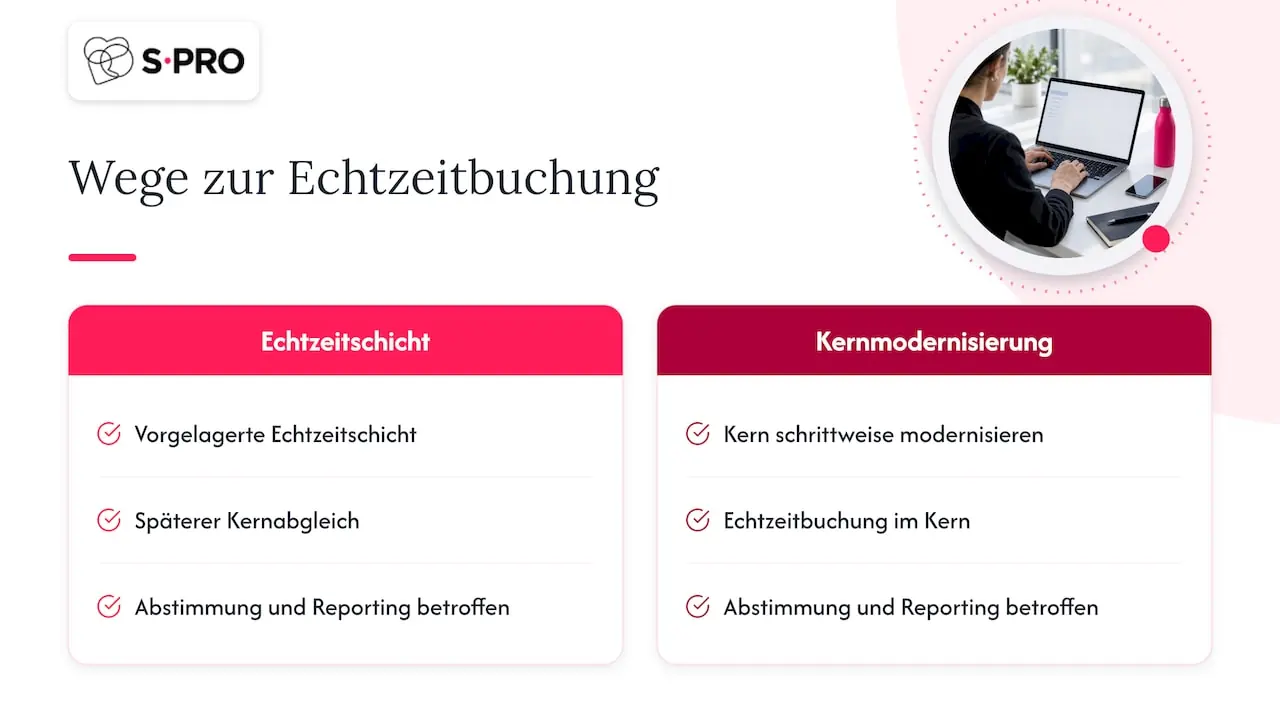
Viele Kernbankensysteme verbuchen Zahlungen in Tagesendverarbeitungen. Eine Instant Payment verlangt dagegen eine sofortige Gutschrift und einen aktuellen Saldo, auch nachts um drei. Wo das Kernsystem das nicht leistet, braucht es eine vorgelagerte Schicht, die Salden in Echtzeit führt und später mit dem Kernsystem abgleicht, oder eine schrittweise Modernisierung des Kerns. Beide Wege haben Folgen für Architektur, Abstimmungsprozesse und Reporting.
Betrugs- und Sanktionsprüfung in Sekunden
Weil die Gutschrift endgültig ist, verschiebt sich das Risiko nach vorne. Betrugserkennung, Sanktions- und Embargoprüfung müssen innerhalb des Zeitfensters der Zahlung entscheiden. Klassische Screening-Lösungen mit hohen Fehlalarmquoten und manueller Nachbearbeitung am nächsten Morgen passen nicht zu diesem Takt. Gefragt sind klare Regeln, welche Zahlungen automatisch durchgehen, welche zurückgewiesen werden und welche ein Mensch prüft, sowie eine Triage, die Alerts rasch priorisiert. Wo dabei KI eingesetzt wird, gelten zusätzlich die Anforderungen des EU AI Act an Transparenz und menschliche Aufsicht, und gegenüber der FINMA müssen die Entscheide nachvollziehbar dokumentiert sein.
Betrieb rund um die Uhr
24/7 betrifft nicht nur die IT. Überwachung, Störungsmanagement, Pikettdienst, Kundensupport und das Liquiditätsmanagement für den IP-Service müssen auch an Wochenenden und Feiertagen funktionieren. Für Institute im EU-Geschäft kommen die Anforderungen von DORA an die digitale operationale Resilienz dazu, die solche durchgehenden Dienste besonders betreffen.
Kundenschnittstellen und Firmenkunden
E-Banking und App brauchen klare Statusmeldungen in Echtzeit, eine verständliche Gebührenanzeige und Limiten, die Kundinnen und Kunden selbst setzen können. Firmenkunden erwarten zusätzlich, dass ihre ERP- und Treasury-Anbindungen die neuen Meldungen verarbeiten. Die technischen Vorgaben für den Schweizer Zahlungsverkehr veröffentlicht SIX auf der Plattform Swiss Payment Standards.
Ein Fahrplan in sechs Schritten
Wir empfehlen die folgende Reihenfolge, die Pflicht und Ausbau sauber trennt:
-
Ist-Analyse der Zahlungskette: Wo entstehen heute Verzögerungen, welche Systeme laufen im Batch, welche Kontrollen sind manuell?
-
Pflichtumfang definieren: Zuerst den Empfang sicherstellen, inklusive Echtzeitbuchung, Screening und 24/7-Betrieb.
-
Architekturentscheid treffen: Echtzeitschicht vor dem bestehenden Kernsystem oder schrittweise Modernisierung des Kerns, mit klarer Zielarchitektur.
-
Kontrollen für den Sekundentakt bauen: Regeln für automatische Freigabe und Rückweisung, Alert-Triage, Audit-Trail und Eskalation.
-
Testen und abnehmen: End-to-end mit SIX, Lasttests für Spitzen, Notfallszenarien ausserhalb der Bürozeiten.
-
Versand und Produkte planen: Preisstrategie, Firmenkundenangebote und Anwendungsfälle wie Zahlung bei Lieferung oder sofortige Kreditauszahlung.
Die SNB betont, dass Instant Payments für Haushalte, Unternehmen und Finanzinstitute vielseitig einsetzbar sind. Schritt 6 ist darum kein Zusatz, sondern der Punkt, an dem sich die Investition auszahlt.
Unsere Sicht: Die Pflicht ist der Anfang, nicht das Ziel
Wir sehen in Gesprächen mit Banken zwei Haltungen. Die einen behandeln Instant Payments als Compliance-Projekt: Empfang anschliessen, Frist einhalten, fertig. Die anderen nutzen die Pflicht, um ihre Zahlungskette grundsätzlich zu modernisieren. Der zweite Weg ist auf Dauer oft der günstigere, weil die gleichen Bausteine, also Echtzeitbuchung, schnelle Kontrollen und 24/7-Betrieb, für viele weitere Produkte gebraucht werden.
Besonders unterschätzt wird die Compliance-Seite. Eine Zahlung, die in Sekunden final ist, lässt keine Nacht für die manuelle Prüfung. Hier sehen wir den grössten Hebel für KI-Agenten: Sie bereiten Sanktions- und Adverse-Media-Treffer auf, priorisieren Alerts und dokumentieren jeden Schritt, während die Entscheidung bei den Compliance-Fachleuten bleibt. Bestehende AML-Systeme müssen dafür nicht ersetzt werden. Entscheidend ist, dass Audit-Trail und Human-in-the-Loop von Beginn an in die Architektur gehören und die Dokumentation für EU AI Act, FINMA und DORA mitwächst.
Und schliesslich: Die mögliche Verknüpfung mit TIPS zeigt, wohin die Reise geht. Wer heute eine saubere, modulare Zahlungsarchitektur baut, kann grenzüberschreitende Instant Payments später anschliessen, ohne wieder bei null zu beginnen.
— Igor Izraylevych
Von der Pflicht zur Plattform mit S-PRO
Sie stehen vor dem Anschluss an den IP-Service oder wollen Ihr Kernsystem echtzeitfähig machen? Unser Team für Core-Banking- und Legacy-Modernisierung unterstützt Sie bei Zielarchitektur, Integration und Umsetzung, und mit KI für AML, KYC und Compliance bringen wir Ihre Kontrollen in den Sekundentakt, nachvollziehbar und prüfbar.
Wie S-PRO Banken bei Instant Payments unterstützt
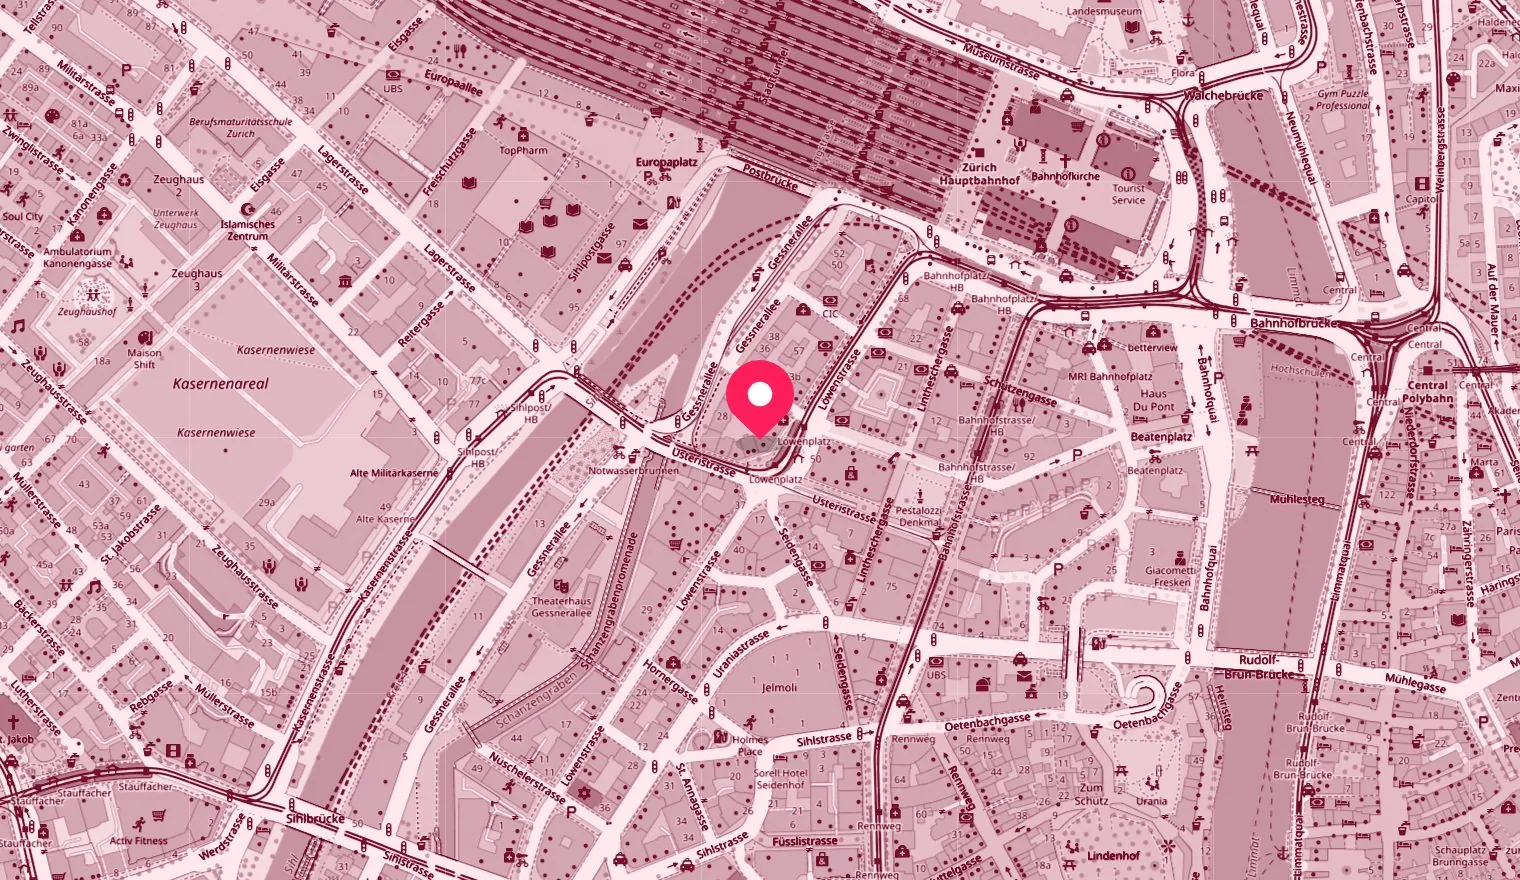
S-PRO ist ein Softwareentwicklungsunternehmen mit Hauptsitz an der Löwenstrasse 45, 8001 Zürich, und R&D-Zentren in Zürich und Łódź. Seit der Gründung 2014 arbeiten wir mit Banken, Privatbanken, Vermögensverwaltern, Asset Managern und Fintechs. Mit 250+ Engineers und ISO-27001- und ISO-27701-Zertifizierung sind wir auf regulierte Umgebungen ausgerichtet.
Für Instant Payments heisst das konkret:
-
Core-Banking- und Legacy-Modernisierung: Echtzeitbuchung, Integrationsschichten vor bestehenden Kernsystemen und schrittweise Ablösung.
-
Fintech- und Banking-Softwareentwicklung: E-Banking, Mobile-Apps und Firmenkundenkanäle mit Echtzeitstatus, wie bei unseren E-Banking-Plattformen für eine Schweizer Bank.
-
KI für AML, KYC und Compliance: KI-Agenten für Alert-Triage und Screening mit Audit-Trail und Human-in-the-Loop, ausgelegt auf EU AI Act, FINMA, DORA und nDSG.
-
KI-Pilot bis zur Produktion: Wir starten mit einem klar abgegrenzten Anwendungsfall und bringen ihn in den regulären Betrieb.
S-PRO ist Partner im Claude Partner Network, und unser Team umfasst Claude-zertifizierte Engineers und Architects. Zu unseren Kunden gehören AMINA Bank und New Horizon Bank. Wie wir Projekte aufsetzen, lesen Sie unter Unser Ansatz.
Häufige Fragen
Ist eine Sofortüberweisung in der Schweiz möglich?
Ja. Seit dem 20. August 2024 sind Instant Payments in Franken innerhalb der Schweiz möglich, sofern Ihre Bank den Versand anbietet. Die Gutschrift erfolgt in der Regel innerhalb von Sekunden, rund um die Uhr. Empfangen können die grossen Banken bereits heute, alle übrigen Retail-Banken bis Ende 2026.
Was ist der Unterschied zwischen SIC und dem IP-Service?
SIC ist das zentrale Zahlungssystem der Schweiz, das SIX im Auftrag der SNB betreibt. Der IP-Service ist der Teil von SIC5, über den Instant Payments rund um die Uhr in Echtzeit abgewickelt werden. Klassische Überweisungen laufen weiterhin über die übrigen SIC-Verfahren.
Welche Pflichten haben Schweizer Banken bei Instant Payments?
Alle im Retail-Zahlungsverkehr aktiven SIC-Teilnehmer müssen bis Ende 2026 eingehende Instant Payments verarbeiten können. Der Versand ist freiwillig, und die Schweiz macht keine Vorgaben zu den Gebühren. Das unterscheidet sie von der EU, wo Banken auch senden müssen und Instant Payments nicht teurer sein dürfen als normale Überweisungen.
Sind Instant Payments ins Ausland oder in Euro möglich?
Über den Schweizer IP-Service derzeit nicht, er funktioniert nur im Inland und in Franken. SNB und EZB prüfen 2026, ob der Dienst mit dem europäischen System TIPS verknüpft werden kann. Euro-Instant-Zahlungen über SEPA bieten bisher nur wenige Schweizer Banken an.
Sind Instant Payments sicher?
Instant Payments laufen über dieselbe Infrastruktur und dieselben Kanäle wie herkömmliche Überweisungen. Weil die Gutschrift endgültig ist, lässt sich eine Zahlung nach der Freigabe aber kaum zurückholen. Prüfen Sie Empfänger und Betrag deshalb vor dem Absenden genau und wenden Sie sich bei Verdacht auf Betrug sofort an Ihre Bank.
Quellen
-
SNB: SNB and ECB explore interlinking of instant payment systems
-
SNB: What instant payments mean for households, companies and financial institutions
-
CDBF Universität Genf: Instant payments are now possible in Switzerland
-
moneyland.ch: Instant Payments, Real-Time Bank Transfers Explained
-
Hypothekarbank Lenzburg: Die Nutzung von Instant-Zahlungen nimmt rapide zu
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.