Aktualisiert: 26. Oktober 2026
Die ISO-20022-Migration in der Schweiz hat einen festen Endpunkt: Ab dem 14. November 2026 gelten nur noch die neuen Swiss Payment Standards auf Basis der ISO-Version 2019, und in dateibasierten Zahlungsaufträgen sind strukturierte oder hybride Adressen verbindlich (letzter Ausführungstag für unstrukturierte Adressen: 13. November 2026). Für Banken, Vermögensverwalter und Fintechs ist der 14. November 2026 der Stichtag; den Stand zu SIC und Swift fassen wir im Abschnitt «Stand Swift, EPC und SIC» zusammen. In diesem Beitrag zeigen wir, was sich konkret ändert, wo Projekte in der Schlussphase typischerweise hängen bleiben und wie Sie den Cut-over kontrolliert über die Bühne bringen.
Kurz gesagt
- Am 14. November 2026 endet die Parallelphase für die ISO-20022-Versionen 2009 und 2019. Danach gelten Formate wie pain.001.001.09, pain.002.001.10 und camt.05x.001.08.
- Adressen müssen ab diesem Datum strukturiert oder hybrid geliefert werden, mit mindestens Ort und Land in den vorgesehenen Feldern. Das gilt für Inland-, SEPA- und Auslandzahlungen.
- Hybride Adressen werden nicht von jeder Bank unterstützt. Getestet wird deshalb je Bank, Kanal und Zahlungsart, nicht nur gegen das XML-Schema.
- Der grösste Aufwand liegt selten im XML, sondern in Stammdaten, Daueraufträgen, Vorlagen, ERP- und Core-Banking-Schnittstellen sowie in der camt-Verarbeitung.
- Richtig umgesetzt, schafft die Migration eine saubere Datenbasis für Automatisierung, Abstimmung und Compliance-Prüfungen.
Inhaltsverzeichnis
- Inhalt
- Was sich am 14. November 2026 ändert
- Strukturierte Adressen als eigentlicher Engpass
- Wer betroffen ist
- Der Migrationsplan in sieben Schritten
- Typische Stolpersteine in der Schlussphase
- Was strukturierte Daten nach dem Cut-over ermöglichen
- Unsere Sicht
- Häufige Fragen
- Wie S-PRO Banken und Finanzinstitute unterstützt
- Quellen
Inhalt
- Was sich am 14. November 2026 ändert
- Strukturierte Adressen als eigentlicher Engpass
- Wer betroffen ist
- Der Migrationsplan in sieben Schritten
- Typische Stolpersteine in der Schlussphase
- Was strukturierte Daten nach dem Cut-over ermöglichen
- Unsere Sicht
- Häufige Fragen
- Wie S-PRO Banken und Finanzinstitute unterstützt
Was sich am 14. November 2026 ändert
ISO 20022 ist in der Schweiz kein neues Thema. Der Standard ist bereits die Grundlage für Zahlungsmeldungen im Swiss Interbank Clearing: Die Schweizerische Nationalbank beschreibt in ihrem Bericht zum SIC-System 2025 ISO 20022 als Meldungsstandard und nennt Messaging Gateway und Swift als mögliche Zugangswege. Die aktuelle Migration bedeutet also nicht den Wechsel zu einem völlig neuen Zahlungsmodell. Es geht um neue Meldungsversionen, strengere Validierungsregeln und eine höhere Datenqualität entlang der Bank- und Kundenschnittstellen.
Die ISO-Version 2019, etwa mit dem Schema pain.001.001.09, läuft in der Schweiz parallel zur bisherigen Version 2009. Das Payments Committee Switzerland (PaCoS) hat diese Parallelphase verlängert, um mehr Vorlauf für komplexe Kunden-Bank-Schnittstellen zu schaffen. Diese Verlängerung läuft nun aus.
Laut SIX zu ISO 20022 und den Swiss Payment Standards werden die älteren Versionen bis November 2026 parallel unterstützt, sind für neue Implementierungen aber nicht mehr geeignet. Die wichtigsten Meldungstypen im Überblick:
| Zweck | Bisherige Version (2009) | Version nach SPS 2026 (2019) |
|---|---|---|
| Überweisungsauftrag Kunde an Bank | pain.001.001.03 | pain.001.001.09 |
| Statusmeldung zum Auftrag | pain.002.001.03 | pain.002.001.10 |
| Kontoauszug, Avisierung, Saldoreporting | camt.05x.001.04 | camt.05x.001.08 |
Ein praktisches Detail für die Planung: Der 14. November 2026 fällt auf einen Samstag. Der Freitag, 13. November, ist damit der letzte Geschäftstag, an dem ein unstrukturierter Auftrag noch ausgeführt werden kann. Wer dort Daueraufträge oder Sammelaufträge mit späterem Ausführungsdatum liegen hat, muss diese vorher umstellen.
Für die Detailarbeit stellt SIX im Download Center für die Swiss Payment Standards die Business Rules, die Implementation Guidelines für Überweisungen, Status Reports und Cash Management sowie Delta-Dokumente bereit. Die Delta-Dokumente sind für Ihr Team besonders nützlich, weil sie zeigen, welche Felder und Regeln sich gegenüber der bisherigen Version tatsächlich geändert haben.
Strukturierte Adressen als eigentlicher Engpass
Der Versionswechsel ist technisch gut beschrieben. Die meisten Verzögerungen entstehen bei den Adressen. Ab dem 14. November 2026 sind für Inland-, SEPA- und Auslandzahlungen nur noch strukturierte oder hybride Adressen vorgesehen. Wird eine Adresse mitgeliefert, müssen mindestens Ortsname und Land korrekt in den vorgesehenen Elementen stehen. Nach dem SIX-Factsheet vom 19.08.2025 ist der 13. November 2026 das letzte Ausführungsdatum für unstrukturierte Adressen. Die Regelung betrifft die Zahlungsarten D, S und X.
Die drei Adressmodelle unterscheiden sich so:
- Strukturiert: Strasse, Hausnummer, Postleitzahl, Ort und Land stehen je in einem eigenen XML-Element. Das ist das Zielbild.
- Hybrid: Ort und Land stehen strukturiert, ergänzende Angaben dürfen in freien Adresszeilen folgen. Das ist eine Übergangshilfe, wenn Stammdaten nicht vollständig zerlegt werden können.
- Unstrukturiert: Die gesamte Adresse steht in freien Zeilen. Dieses Modell entfällt für dateibasierte Aufträge.
Der Sonderfall, den viele Projektpläne übersehen: Hybride Adressen werden nicht automatisch von allen Instituten akzeptiert. Einzelne Banken unterstützen hybride Adressen nicht oder nur eingeschränkt; prüfen Sie das bei der eigenen Bank. Ein Auftrag kann dann zwar durchlaufen, doch Informationen können verloren gehen. Wer mit mehreren Banken arbeitet, kann sich deshalb nicht auf eine erfolgreiche Schema-Validierung verlassen.
Auch Softwareanbieter sind gefordert. SIX richtet sich mit dem Factsheet zu Adressen und Meldungsversionen ausdrücklich an Anbieter von ERP- und Zahlungserfassungssoftware und beschreibt deren Handlungsbedarf. Für Sie als Bank heisst das: Ihre Firmenkunden hängen von deren Softwarelieferanten ab, und Rückfragen landen am Ende bei Ihrem Support.
Stand Swift, EPC und SIC (26. Oktober 2026)
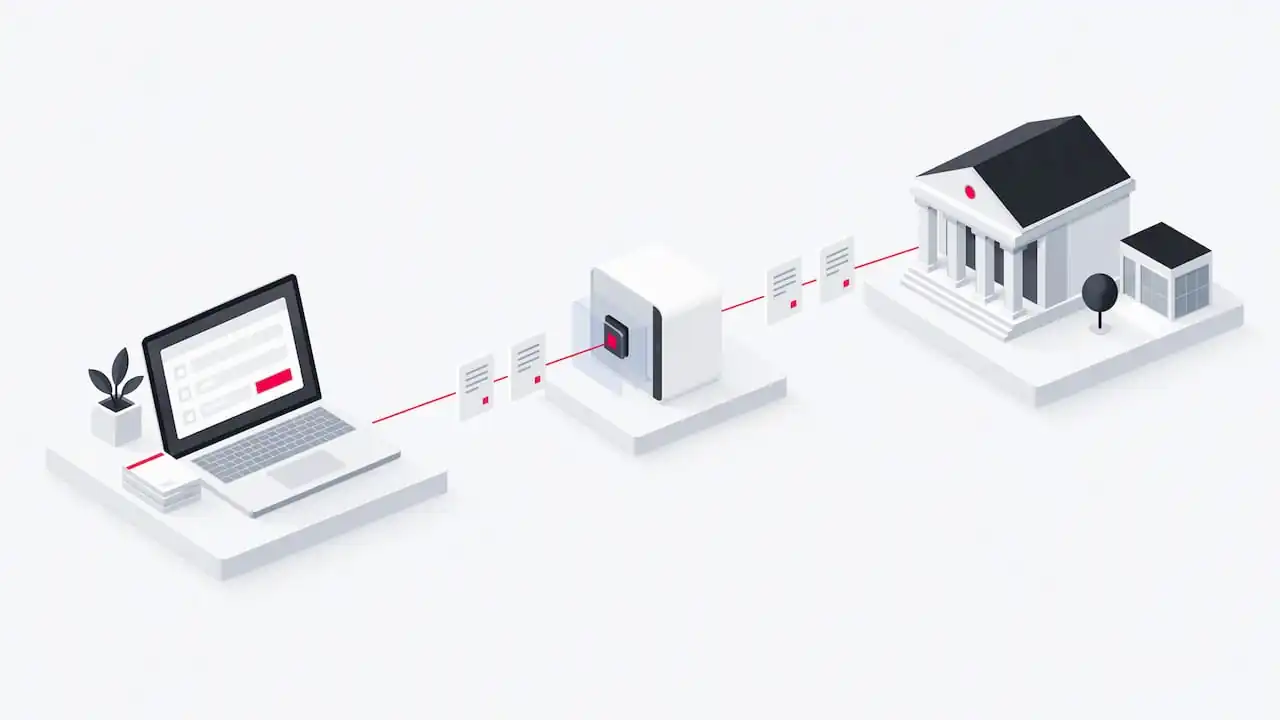
Gemäss der SIX-Seite «Swiss Payments» (abgerufen am 26.10.2026) haben Swift und die EPC im Sommer 2026 auf Wunsch verschiedener Marktteilnehmer beschlossen, ihre Frist vom November 2026 für strukturierte Adressen auszusetzen; unstrukturierte Adressen können im Swift-Netz vorerst weiter verwendet werden. Die PaCoS hält für die Schweiz am Termin fest: Die Migration mit den Swiss Payment Standards 2026, gültig ab 14. November 2026, läuft wie geplant. Das SIC-Release vom 13. November 2026 wird ebenfalls umgesetzt, jedoch mit angepasstem Umfang: Die Validierung der Adressen entfällt, um die Weiterleitung von und nach Swift nicht zu behindern, und Aufträge mit unstrukturierten Adressen dürfen weiterhin entgegengenommen werden. Laut den Release Notes SIC 5.3 (Version 1.3 vom 21.09.2026) wird die geplante Abschaltung der unstrukturierten Adressdarstellung im SIC mit diesem Release nicht umgesetzt.
Zwei Aussagen von SIX stehen damit nebeneinander, und wir lösen sie nicht gegeneinander auf: Das SIX-Factsheet für ERP- und Zahlungsverkehrssoftware vom 19.08.2025 hält fest, dass Zahlungen, die die neuen Anforderungen nicht erfüllen, ab dem 14. November 2026 nicht mehr verarbeitet werden können; die aktuelle SIX-Seite sagt, dass die SIC-Adressvalidierung entfällt. Entscheidend ist die Ebene (SPS-Vorgabe der Kundenbank, Interbankensystem SIC, Swift-Netz). Bitte bestätigen Sie den Stichtag und die Behandlung unstrukturierter Adressen bei Ihrer eigenen Bank. Eine erfolgreiche Schema-Validierung sagt dazu nichts aus.
Wer betroffen ist
Die Migration betrifft jede Stelle, an der Zahlungsdaten entstehen, verarbeitet oder ausgewertet werden. In der Praxis sind das vier Gruppen:
- Banken und Privatbanken: Zahlungsverkehrsplattform, Core Banking, E-Banking, Schnittstellen zum SIC und zu Swift, Reporting und Reconciliation.
- Vermögensverwalter und Asset Manager: Zahlungsaufträge aus Portfolio- und Treasury-Systemen, Verarbeitung von camt-Kontoauszügen für die Abstimmung von Kundendepots und Fondskonten.
- Fintechs und Neobanken: Eigene Zahlungs-APIs, Mappings zu Partnerbanken und Banking-as-a-Service-Anbietern, oft mit mehreren Bankbeziehungen parallel.
- Firmenkunden und deren Softwareanbieter: ERP, Kreditorenbuchhaltung, Lohnsysteme und Zahlungsvorlagen.
Weil der Standard im zentralen Schweizer Zahlungsverkehr sitzt und über verschiedene Zugangswege und gegebenenfalls Servicebüros verarbeitet wird, ist die Migration ein Betriebs- und Integrationsprojekt. Eine Anpassung im Zahlungsverkehrs-Frontend allein reicht nicht.
Der Migrationsplan in sieben Schritten
Ein belastbarer Plan folgt einer klaren Reihenfolge: zuerst Transparenz, dann Daten, dann Technik, dann Tests. So gehen wir die Schritte durch:
- Inventar aller Schnittstellen erstellen. Erfassen Sie jede Stelle, an der pain.001, pain.002 oder camt.05x erzeugt oder gelesen wird, inklusive Batch-Jobs, Middleware, Servicebüros und manueller Upload-Kanäle. Vergessene Nebenstrecken sind die häufigste Ursache für Störungen nach dem Cut-over.
- Abgleich mit SPS 2026. Prüfen Sie jede Schnittstelle gegen die Implementation Guidelines und die zugehörigen XML-Schemas. Die Delta-Dokumente zeigen, welche Felder neu, geändert oder entfallen sind.
- Adress- und Stammdaten bereinigen. Zerlegen Sie Kunden-, Kreditoren- und Begünstigtenadressen in strukturierte Felder. Ort und Land sind Pflicht, wenn eine Adresse geliefert wird. Schliessen Sie diese Bereinigung vor dem technischen Cut-over ab, denn ab dem 14. November 2026 sind unter den Swiss Payment Standards strukturierte oder hybride Adressen verbindlich; ob ein unstrukturierter Datensatz danach noch angenommen wird, legt Ihre Bank fest (siehe Abschnitt «Stand Swift, EPC und SIC»).
- Daueraufträge und Vorlagen umstellen. Gespeicherte Zahlungsvorlagen und Daueraufträge tragen oft alte Adressdaten mit sich. Sie müssen aktiv migriert werden, sonst blockieren sie nach dem Stichtag.
- Systeme anpassen. ERP-Anbindung, Zahlungsverkehrsplattform, Core Banking und Reconciliation müssen die neuen Versionen erzeugen und lesen. Wer dabei eine grössere Modernisierung plant, findet in unserem Beitrag zur Integration von Kernbankensystemen die wichtigsten Muster.
- camt-Auslieferung umstellen. Je nach Bankkanal ist das ein eigener Arbeitsschritt. Bei PostFinance können Nutzer mit E-Finance-Administrationsrecht bestehende camt-Auslieferungen selbst ändern; die Änderung gilt frühestens am nächsten Postwerktag. Berechtigungen, Auslieferungskanäle und Batch-Läufe gehören deshalb in den Plan.
- End-to-End testen und gemeinsam abnehmen. Testen Sie mit jeder Bank, jedem Kanal und jeder Zahlungsart, inklusive Statusmeldungen und Rückverbuchung. Beziehen Sie Fachbereich, Bank, Softwarelieferant und Betrieb in die Abnahme ein.
Ein Hinweis aus der Praxis: Planen Sie einen Rückfallweg für die ersten Tage nach dem Stichtag. Das heisst nicht, alte Formate weiter zu nutzen, sondern klar zu definieren, wer abgewiesene Aufträge prüft, korrigiert und erneut einreicht.
Typische Stolpersteine in der Schlussphase
Kurz vor dem Stichtag zeigen sich in vielen Projekten ähnliche Muster. Die folgende Übersicht hilft Ihnen, die verbleibende Zeit gezielt einzusetzen:
| Stolperstein | Auswirkung | Gegenmassnahme |
|---|---|---|
| Schema validiert, Bank lehnt trotzdem ab | Zahlung blockiert | Test je Bank und Zahlungsart, nicht nur gegen XSD |
| Hybride Adresse bei Bank ohne Hybrid-Support | Adresszeilen gehen verloren | Bankspezifische Regeln im Mapping hinterlegen |
| Alte Daueraufträge mit Ausführung nach dem 13. November | Abweisung am Stichtag | Daueraufträge vorab migrieren und prüfen |
| camt-Version umgestellt, Verbuchung nicht | Offene Posten, manuelle Abstimmung | Reconciliation parallel testen |
| Fehlende Berechtigungen im E-Banking-Kanal | Umstellung verzögert sich | Administrationsrechte früh klären |
| Servicebüro oder Drittanbieter nicht eingebunden | Unbemerkte Nebenstrecke fällt aus | Inventar mit Lieferanten abgleichen |
Die verlängerte Parallelphase hat vielen Instituten Luft verschafft. SIX hat aber klar gemacht, dass Version 2009 für neue Implementierungen nicht empfohlen wird. Die zusätzliche Zeit war für kontrollierte Tests und Datenbereinigung gedacht, nicht für eine weitere Verschiebung der Analyse. Wer jetzt noch Lücken hat, priorisiert am besten nach Zahlungsvolumen und Kundenwirkung.
Was strukturierte Daten nach dem Cut-over ermöglichen
Die Migration ist Pflicht, sie bringt aber auch messbaren Nutzen in den Abläufen. Strukturierte Adressen erleichtern die Identifikation von Zahlungsteilnehmern und damit die Prüfung von Zahlungen. SIX beschreibt sie im Zusammenhang mit der QR-Rechnung als Grundlage für eine effizientere Verarbeitung. Dort sind seit dem 22. November 2025 ebenfalls neue Vorgaben in Kraft, die Version 2.3 der Implementation Guidelines hat die Version 2.2 vollständig ersetzt.
Drei Bereiche profitieren besonders:
- Abstimmung und Verbuchung: Strukturierte camt-Daten verbessern die automatische Verbuchung von Zahlungseingängen, die Abstimmung offener Posten und die Liquiditätsauswertung.
- Sanktions- und Adverse-Media-Screening: Wenn Name, Ort und Land sauber getrennt vorliegen, lassen sich Treffer präziser prüfen. Das reduziert Fehlalarme, die heute oft auf schlecht zerlegte Freitextadressen zurückgehen.
- Zahlungsüberwachung: Die Standardisierung dient in der Schweiz zugleich einer transparenteren Überwachung des Zahlungsverkehrs.
Hier schliesst sich der Kreis zu KI-Anwendungen. KI-Agenten für Alert-Triage oder Dokumentenverarbeitung arbeiten nur so gut wie die Daten, die sie erhalten. Eine saubere ISO-20022-Datenbasis ist deshalb eine gute Voraussetzung, um Compliance-Prozesse später zu automatisieren, ohne bestehende AML-Systeme zu ersetzen. Werden solche KI-Systeme selbst eingeführt, gelten zusätzlich die Anforderungen des EU AI Act sowie die Erwartungen der FINMA an Governance und Nachvollziehbarkeit.
Unsere Sicht
Wir erleben die ISO-20022-Migration bei Banken und Finanzinstituten weniger als Formatfrage, sondern als Test für die eigene Integrationslandschaft. Das XML ist schnell angepasst. Schwieriger ist die Frage, wo überall Zahlungsdaten entstehen, wer sie besitzt und welches System welche Version erwartet. Institute, die diese Frage sauber beantworten, haben am Stichtag selten Probleme.
Wir empfehlen deshalb, die Migration als Datenprojekt zu führen. Wenn Adressen, Stammdaten und Schnittstellen einmal dokumentiert und bereinigt sind, profitieren davon nicht nur der Zahlungsverkehr, sondern auch Reporting, Compliance und jede spätere Modernisierung des Kernbankensystems. Unser Leitfaden zur Core-Banking-Migration vom Datenprofil bis zum Cutover folgt genau dieser Logik.
Ein zweiter Punkt ist uns wichtig: Testen Sie die reale Kette, nicht das Dokument. Eine bestandene Schema-Validierung ist ein guter Anfang, aber keine Abnahme. Erst wenn eine Zahlung vom ERP über Ihre Plattform bis zur Gegenbank läuft und die camt-Meldung korrekt verbucht ist, ist ein Kanal migriert. Diese Disziplin bringen wir auch in unsere KI-Projekte ein: Audit-Trail, Human-in-the-Loop und klare Dokumentation sind dort Standard, nicht Zusatz.
— Igor Izraylevych
Häufige Fragen
Wann startet ISO 20022 in der Schweiz?
ISO 20022 ist in der Schweiz bereits im Einsatz, etwa als Meldungsstandard im SIC-System. Die ISO-Version 2019 läuft bereits parallel zur Version 2009. Am 14. November 2026 endet die Parallelphase, ab dann gelten nur noch die Formate nach SPS 2026.
Was bedeutet ISO 20022?
ISO 20022 ist ein weltweit angewandter Standard, nach dem Meldungen für die Finanzindustrie erstellt werden, zum Beispiel Zahlungsaufträge, Statusmeldungen oder Kontoauszüge. Die Meldungen basieren auf XML und transportieren deutlich mehr strukturierte Daten als ältere Formate. Neben dem Zahlungsverkehr deckt der Standard auch Bereiche wie Wertpapiere und Treasury ab.
Bis wann sind die alten Versionen gültig?
Die Versionen aus 2009, etwa pain.001.001.03 und camt.05x.001.04, werden bis November 2026 parallel unterstützt. Nach den Schweizer Zahlungsstandards ist der 13. November 2026 der letzte Ausführungstag für unstrukturierte Adressen; ab dem 14. November 2026 (Samstag) gelten strukturierte oder hybride Adressen und nur noch die ISO-20022-Version 2019 (SIX-Factsheet vom 19.08.2025). Swift und EPC haben ihre eigene Frist ausgesetzt, und im SIC entfällt die Adressvalidierung (Stand 26.10.2026, siehe Abschnitt «Stand Swift, EPC und SIC»). Die konkrete Behandlung legt Ihre Bank fest. Für neue Implementierungen sollten Sie ausschliesslich die Version 2019 verwenden.
Gelten die neuen Regeln auch für SEPA- und Auslandzahlungen?
Ja. Die Pflicht zu strukturierten oder hybriden Adressen gilt ab dem 14. November 2026 für Inland-, SEPA- und Auslandzahlungen. Prüfen Sie zudem mit jeder Bank, ob sie hybride Adressen akzeptiert, denn das ist nicht überall der Fall.
Reicht es, wenn unsere Bank die neue Version verarbeitet?
Nein. Auch wenn die Bank die neue Version unterstützt, können alte Vorlagen, Daueraufträge oder ein nicht unterstütztes Adressmodell beim Kunden Zahlungen blockieren oder zu Datenverlust führen. Deshalb gehören Kundenschnittstellen, ERP-Software und Betrieb in die Abnahme.
Wie S-PRO Banken und Finanzinstitute unterstützt
S-PRO ist ein Softwareentwicklungsunternehmen mit Hauptsitz in Zürich (Löwenstrasse 45, 8001 Zürich) und R&D-Zentren in Zürich und Łódź. Seit 2014 entwickeln wir Software für Banken, Privatbanken, Vermögensverwalter, Asset Manager und Fintechs, heute mit mehr als 250 Engineers und über 300 Mitarbeitenden. Wir sind nach ISO 27001 und ISO 27701 zertifiziert.
Rund um ISO 20022 unterstützen wir mit Core-Banking- und Legacy-Modernisierung und Fintech-Softwareentwicklung: von der Analyse Ihrer Schnittstellen über die Anpassung von Zahlungsverkehrs- und Core-Banking-Integrationen bis zu End-to-End-Tests. Wie das in der Praxis aussieht, zeigen unsere Projekte für die AMINA Bank und die New Horizon Bank.
Wenn Sie die neue Datenbasis anschliessend nutzen möchten, begleiten wir Sie mit KI für AML, KYC und Compliance und KI-Dokumentenverarbeitung vom Pilot bis zur Produktion, ausgelegt auf EU AI Act, FINMA, DORA und nDSG. S-PRO ist ein Certified partner im Claude Partner Network. Sprechen Sie mit uns über Ihren Stand der Migration.
Quellen
- SIX: ISO 20022 und Swiss Payment Standards
- SIX: Download Center Standards für Zahlungsverkehr Schweiz
- SIX: Zahlungsverkehr in der Schweiz (Swiss Payments, abgerufen am 26.10.2026)
- SIX: Factsheet «Adjustment of Addresses in Payment Orders and Migration to ISO 20022 Message Versions» (ERP), 19.08.2025
- SIX: QR-Rechnung
- PostFinance: ISO-Versionswechsel für camt-Meldungen in E-Finance
- SIX: Release Notes Release 2026 (SIC 5.3), Version 1.3 vom 21.09.2026
- SNB: Report on the SIC System and Disclosure Report 2025
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.