

Seit dem 1. November 2026 ist das teilrevidierte FINMA-Rundschreiben 2016/7 «Video- und Online-Identifizierung» in Kraft. Für Ihr digitales Onboarding bedeutet das vier konkrete Änderungen: Liveness Detection gilt in weiteren Verfahren, die Schweizer E-ID ist als eigener Identifizierungsweg geregelt, Ausweise mit QR-Code sind zugelassen und die Wohnsitzadresse kann digital geprüft werden.
Entscheidend für Compliance, MLRO und Onboarding-Verantwortliche ist weniger die neue Möglichkeit als der Nachweis: Sie müssen für jede Identifizierung zeigen können, welches Verfahren angewendet wurde, welche Prüfungen stattfanden und warum das Ergebnis trägt. Dieser Beitrag ordnet die Änderungen mit ihren Randziffern ein, grenzt sie vom revidierten Geldwäschereigesetz ab und zeigt, wo Automatisierung Ihr Team entlasten kann. Er ersetzt keine Rechtsberatung: Massgeblich ist der Wortlaut des Rundschreibens, und die Auslegung für Ihr Institut gehört zu Ihrer Rechts- und Compliance-Funktion.
Kurz gesagt
- Das teilrevidierte FINMA-Rundschreiben 2016/7 ist seit dem 1. November 2026 in Kraft und gilt für Identifizierungen, die Sie ab diesem Datum per Video oder online durchführen.
- Vier Änderungen zählen: Liveness Detection (Rz 32, 39, 44.3), E-ID (Rz 44.1 bis 44.4), Ausweise mit QR-Code (Rz 31.3) und digitale Wohnsitzprüfung (Rz 37.1).
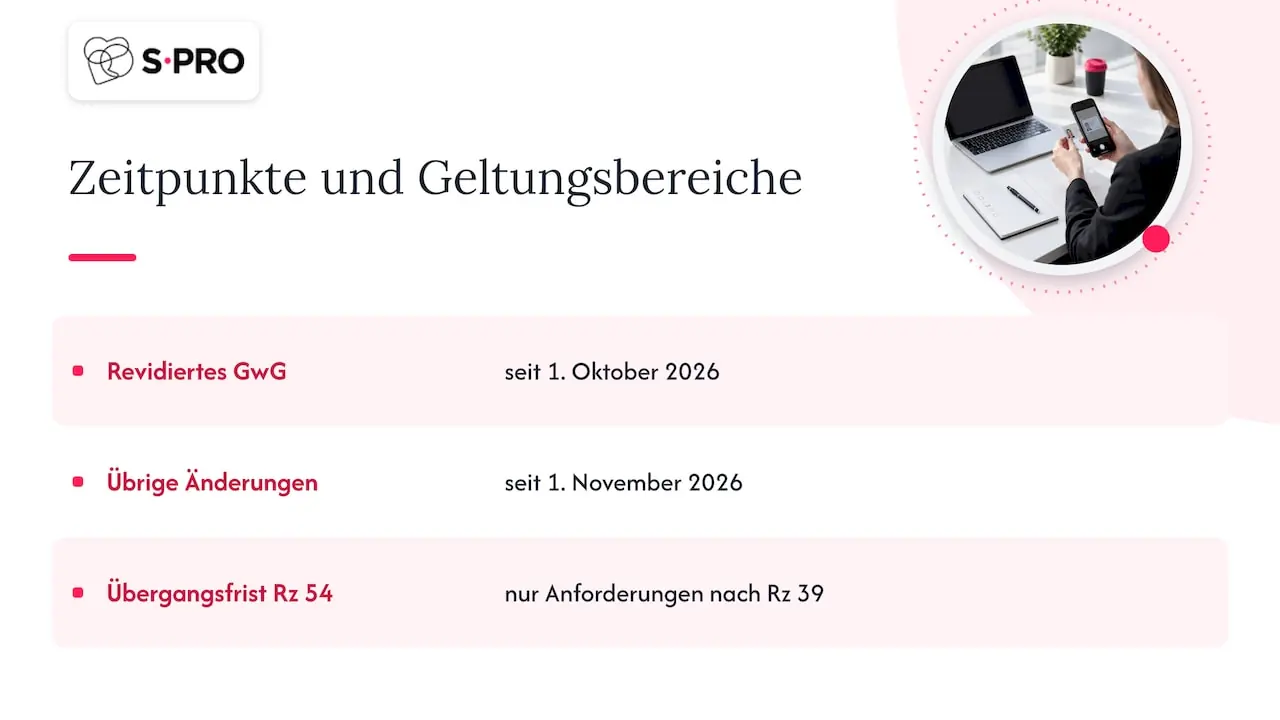
- Eine Übergangsfrist nach Rz 54 gibt es nur für die Anforderungen nach Rz 39, alle anderen Neuerungen gelten ab Inkrafttreten.
- Das revidierte Geldwäschereigesetz, seit dem 1. Oktober 2026 in Kraft, ist ein anderer Erlass mit eigenen Pflichten.
- Die E-ID ist im Rundschreiben geregelt, ihr operativer Start ist aber noch offen. Planen Sie Ihre Prozesse so, dass Sie sie aufnehmen können, sobald sie verfügbar ist.
Inhaltsverzeichnis
- Der rechtliche Rahmen: GwG, GwV-FINMA und Rundschreiben 2016/7
- Die vier Änderungen im Überblick
- Übergangsfrist und Abgrenzung zum revidierten GwG
- Was im Onboarding jetzt nachweisbar sein muss
- Wo Automatisierung unterstützt und wo die Verantwortung bleibt
- Unsere Sicht auf die Teilrevision
- Wie S-PRO Banken und Finanzinstitute beim digitalen Onboarding unterstützt
- Häufige Fragen
- Ihr nächster Schritt
- Quellen
Der rechtliche Rahmen: GwG, GwV-FINMA und Rundschreiben 2016/7
Die Pflicht zur Identifizierung der Vertragspartei steht im Geldwäschereigesetz (GwG), die FINMA konkretisiert sie in der Geldwäschereiverordnung-FINMA (GwV-FINMA), und das Rundschreiben 2016/7 regelt, wie diese Identifizierung ohne physische Präsenz am Schalter erfolgen darf. Die Teilrevision ändert also das «Wie» des digitalen Onboardings, nicht die Grundpflicht selbst.
Die drei Ebenen greifen so ineinander:
| Ebene | Erlass | Was sie für das Onboarding regelt |
|---|---|---|
| Gesetz | Geldwäschereigesetz (GwG) | Grundpflichten der Finanzintermediäre, darunter die Identifizierung der Vertragspartei und die Feststellung der wirtschaftlich berechtigten Person |
| Verordnung | GwV-FINMA | Konkretisierung der Sorgfaltspflichten für FINMA-beaufsichtigte Finanzintermediäre |
| Aufsichtspraxis | FINMA-Rundschreiben 2016/7 | Anforderungen an Video- und Online-Identifizierung, teilrevidiert und seit 1. November 2026 in Kraft |
Das Rundschreiben richtet sich an Finanzintermediäre, die Kundinnen und Kunden über digitale Kanäle identifizieren: Banken, Wertpapierhäuser, Fondsleitungen und weitere Institute unter FINMA-Aufsicht. Institute, die einer Selbstregulierungsorganisation angeschlossen sind, prüfen zusätzlich, wie ihre SRO die Vorgaben in ihr Reglement übernimmt.
Für Institute in Deutschland mit Schweizer Kundengeschäft gilt: Die FINMA-Vorgaben betreffen die Identifizierung nach Schweizer Recht. Wer Kunden in beiden Rechtsordnungen onboardet, führt zwei Regelwerke nebeneinander und sollte das im Prozessdesign sichtbar machen.
Die vier Änderungen im Überblick
Die Teilrevision bringt vier inhaltliche Neuerungen, die je eigene Nachweise im Onboarding verlangen. Die folgende Tabelle fasst sie mit den Randziffern zusammen, die Abschnitte danach gehen ins Detail.
| Änderung | Randziffern | Was sich ändert | Was Sie nachweisen müssen |
|---|---|---|---|
| Liveness Detection | Rz 32, 39, 44.3 | Lebenderkennung gilt über die Identifizierung per Ausweisfoto hinaus in weiteren Verfahren | Dass die Prüfung durchgeführt wurde, mit welchem Ergebnis und wie Auffälligkeiten behandelt wurden |
| E-ID | Rz 44.1 bis 44.4 | Die Schweizer E-ID ist als Weg zur Identifizierung geregelt | Dass die E-ID-Daten korrekt übernommen und die ergänzenden Anforderungen erfüllt sind |
| Ausweise mit QR-Code | Rz 31.3 | Neben Dokumenten mit maschinenlesbarer Zone (MRZ) sind Ausweise mit QR-Code zulässig | Ihre eigene Einschätzung der Sicherheitsmerkmale des verwendeten Dokuments |
| Digitale Wohnsitzprüfung | Rz 37.1 | Die Wohnsitzadresse kann digital überprüft werden | Quelle, Zeitpunkt und Ergebnis der Adressprüfung |
Liveness Detection: Rz 32, 39 und 44.3
Die Lebenderkennung war bisher bei der Identifizierung per Ausweisfoto vorgesehen und gilt neu auch für weitere Verfahren, namentlich bei der qualifizierten elektronischen Signatur und der E-ID. Ziel ist der Schutz vor Deepfakes und anderen Formen der Täuschung.
Für Ihr Onboarding heisst das: Jedes betroffene Verfahren braucht eine Liveness-Prüfung, deren Ergebnis im Kundendossier nachvollziehbar abgelegt ist. Prüfen Sie, ob Ihr Identifizierungsanbieter die Prüfung in allen Verfahren liefert, die Sie anbieten, und ob Sie die Resultate in einer Form erhalten, die eine Revision lesen kann. Das Rundschreiben schreibt keine bestimmte Technologie vor. Die Wahl und Ausgestaltung der Lösung bleibt Ihr Gestaltungsentscheid, und damit auch die Verantwortung für ihre Wirksamkeit.
E-ID: Rz 44.1 bis 44.4
Die revidierten Randziffern 44.1 bis 44.4 regeln, wie die neue Schweizer E-ID für die Identifizierung im digitalen Onboarding verwendet werden kann. Fachanalysen sehen darin einen validen alternativen Identifizierungsweg, weisen aber darauf hin, dass zusätzlich eine Wohnsitzverifikation erforderlich sein kann. Wer die E-ID einbindet, sollte den Ablauf deshalb so gestalten, dass kein Medienbruch entsteht.
Wichtig für Ihre Planung: Die E-ID ist im Rundschreiben geregelt, ihr operativer Start ist jedoch noch offen. Sie können sie heute nicht als produktiven Kanal voraussetzen. Sinnvoll ist, die Prozesslogik jetzt so zu entwerfen, dass die E-ID später als weiterer Kanal dazukommt, ohne dass Sie Ihre Dossierstruktur oder Ihre Kontrollen neu aufbauen müssen.
Ausweise mit QR-Code: Rz 31.3
Mit Rz 31.3 lässt die FINMA für die Online-Identifizierung neben Ausweisen mit maschinenlesbarer Zone auch Dokumente mit QR-Code zu. Die Einschätzung, ob die Sicherheitsmerkmale eines solchen Dokuments genügen, bleibt beim Finanzintermediär.
Damit verschiebt sich Arbeit in Ihre Dokumentation. Sie brauchen eine nachvollziehbare Liste, welche Ausweistypen mit QR-Code Sie akzeptieren, welche Sicherheitsmerkmale Sie dabei prüfen und wer diese Einschätzung freigegeben hat. Berichte zur Revision nennen in diesem Zusammenhang auch den Führerausweis für die digitale Kontoeröffnung. Prüfen Sie im Wortlaut von Rz 31.3, welche Dokumente konkret erfasst sind, bevor Sie Ihre Akzeptanzliste anpassen.
Digitale Wohnsitzprüfung: Rz 37.1
Rz 37.1 regelt neu die digitale Überprüfung der Wohnsitzadresse. Damit lässt sich ein Schritt, der bisher oft ausserhalb des digitalen Kanals lag, in den Onboarding-Ablauf integrieren.
Für den Nachweis zählt, dass Sie zu jeder Adressprüfung festhalten, welche Quelle verwendet wurde, wann die Prüfung stattfand und mit welchem Ergebnis. Besonders relevant ist das in Kombination mit der E-ID: Wenn dort eine ergänzende Wohnsitzverifikation nötig ist, entscheidet die digitale Wohnsitzprüfung darüber, ob der Kunde den Prozess ohne Unterbruch abschliessen kann.
Übergangsfrist und Abgrenzung zum revidierten GwG
Die Übergangsfrist nach Rz 54 gilt nur für die Anforderungen nach Rz 39. Alle anderen Änderungen gelten seit dem 1. November 2026, und Identifizierungen ab diesem Datum müssen ihnen entsprechen.
Prüfen Sie deshalb genau, welche Ihrer Verfahren unter Rz 39 fallen und bis wann Sie dort umstellen müssen. Für alle übrigen Verfahren gibt es keinen Aufschub. Wie bereits durchgeführte Identifizierungen und bestehende Kundenbeziehungen zu behandeln sind, beurteilen Sie anhand der Übergangsbestimmungen des Rundschreibens zusammen mit Ihrer Rechtsabteilung.
Eine häufige Verwechslung betrifft das Geldwäschereigesetz. Das revidierte GwG ist seit dem 1. Oktober 2026 in Kraft, ist aber ein anderer Erlass mit eigenem Regelungsgegenstand. Die Teilrevision des Rundschreibens 2016/7 ist keine Umsetzung dieser Gesetzesrevision. Führen Sie beide Vorhaben in Ihrer Compliance-Planung getrennt, mit eigenen Verantwortlichen, eigenen Gap-Analysen und eigenen Nachweisen gegenüber Prüfgesellschaft und Aufsicht.
Was im Onboarding jetzt nachweisbar sein muss
Ab dem 1. November 2026 muss jede digitale Identifizierung so dokumentiert sein, dass eine Prüfgesellschaft den Weg vom Verfahren über die einzelnen Prüfschritte bis zum Entscheid nachvollziehen kann. Die folgende Checkliste hilft Ihnen, Ihren Stand zu überprüfen.
- Verfahrensinventar: Sie haben eine aktuelle Liste aller Video- und Online-Identifizierungsverfahren, die Sie anbieten, mit Zuordnung zu den betroffenen Randziffern.
- Liveness-Abdeckung: Für jedes Verfahren nach Rz 32 und 44.3 ist die Lebenderkennung aktiv. Für Rz 39 kennen Sie den Umstellungsplan innerhalb der Übergangsfrist nach Rz 54.
- Akzeptanzliste für Ausweise: Sie dokumentieren, welche Ausweise mit MRZ und mit QR-Code Sie akzeptieren und wie Sie deren Sicherheitsmerkmale einschätzen (Rz 31.3).
- Wohnsitzprüfung: Quelle, Zeitpunkt und Ergebnis jeder digitalen Adressprüfung sind im Dossier abgelegt (Rz 37.1).
- E-ID-Bereitschaft: Ihr Prozessdesign sieht die E-ID als zusätzlichen Kanal vor (Rz 44.1 bis 44.4), ohne dass Sie heute darauf angewiesen sind.
- Ausnahmen und Eskalation: Abgebrochene, auffällige oder abgelehnte Identifizierungen werden mit Begründung erfasst und an eine verantwortliche Person eskaliert.
- Anbieter-Steuerung: Verträge und Kontrollen mit Identifizierungsanbietern decken die neuen Anforderungen ab, inklusive Zugang zu Prüfprotokollen.
- Interne Weisungen: Ihre Weisungen zum Onboarding verweisen auf die revidierte Fassung des Rundschreibens und auf die Verantwortlichkeiten im Institut.
Wenn Sie bei mehreren Punkten unsicher sind, ist eine strukturierte Gap-Analyse der schnellste Weg zu einem belastbaren Bild.
Wo Automatisierung unterstützt und wo die Verantwortung bleibt
Automatisierung und KI-Agenten können die Prüfschritte vorbereiten, Belege zusammenführen und Dossiers vollständig halten. Die Verantwortung für die Identifizierung und für jeden Entscheid bleibt beim Institut. Das Rundschreiben verlangt keinen Einsatz von KI, es verlangt nachvollziehbare und wirksame Verfahren.
Im Onboarding sehen wir drei Bereiche, in denen Automatisierung den grössten Nutzen bringt:
- Dossierführung: Ein Agent sammelt Liveness-Resultate, Ausweisdaten, Adressprüfung und Zeitstempel in einem einheitlichen Dossier, statt dass Ihr Team sie aus mehreren Systemen zusammensucht.
- Vorprüfung und Triage: Unvollständige oder auffällige Fälle werden erkannt und mit einer Begründung an Ihr Onboarding-Team weitergeleitet. Die Entscheidung trifft ein Mensch.
- Audit-Trail: Jeder Schritt wird so protokolliert, dass interne Revision und Prüfgesellschaft ihn ohne Nachfragen nachvollziehen können.
Wenn Sie KI-Systeme in diesen Prozessen einsetzen, kommen eigene Anforderungen hinzu. Für Institute mit Bezug zum EU-Markt ist der EU AI Act der relevante Rahmen für die Compliance der KI-Systeme selbst. In der Schweiz erwartet die FINMA eine Governance und ein Risikomanagement, die den Risiken des KI-Einsatzes entsprechen. Und weil im Onboarding Personendaten verarbeitet werden, gelten das Datenschutzgesetz (DSG) und, je nach Kundschaft, die DSGVO. Planen Sie Human-in-the-Loop, Protokollierung und Datenhaltung deshalb von Anfang an mit.
Ihr Onboarding muss seit dem 1. November 2026 neue Nachweise liefern, und Ihr Team soll trotzdem nicht mehr Zeit pro Fall aufwenden? Wir zeigen Ihnen in einem Erstgespräch, wie KI-Agenten für Banken Dossierführung und Triage unterstützen, während Ihre Kontrollen und Entscheide beim Institut bleiben.
Unsere Sicht auf die Teilrevision
Die Teilrevision ist für uns vor allem eine Dokumentationsaufgabe. Neue Verfahren wie die E-ID oder Ausweise mit QR-Code öffnen Ihren digitalen Kanal für mehr Kundinnen und Kunden. Ihren Wert entfalten sie aber erst, wenn jeder Schritt sauber belegt ist.
Das Rundschreiben ist technologieneutral. Das gibt Ihnen Freiheit, legt aber auch die Verantwortung für die Ausgestaltung auf Ihr Institut. Bei der Liveness Detection lohnt es sich zum Beispiel, nicht nur zu fragen, ob eine lebende Person vor der Kamera steht, sondern auch, wie Sie die Integrität des Videostroms selbst absichern. Solche Gestaltungsentscheide sollten Sie bewusst treffen und dokumentieren.
Wir bauen KYC-Onboarding-Agenten so, dass sie bestehende Identifizierungs- und Compliance-Systeme ergänzen, statt sie zu ersetzen. Jede Lösung entsteht auf unserer eigenen agentischen Plattform S-PRO Agents, mit nachvollziehbaren Audit-Trails und Human-in-the-Loop an den Stellen, an denen Ihr Institut entscheidet. So wird aus einer regulatorischen Anforderung ein Prozess, der skaliert.
Das S-PRO-Team
Wie S-PRO Banken und Finanzinstitute beim digitalen Onboarding unterstützt
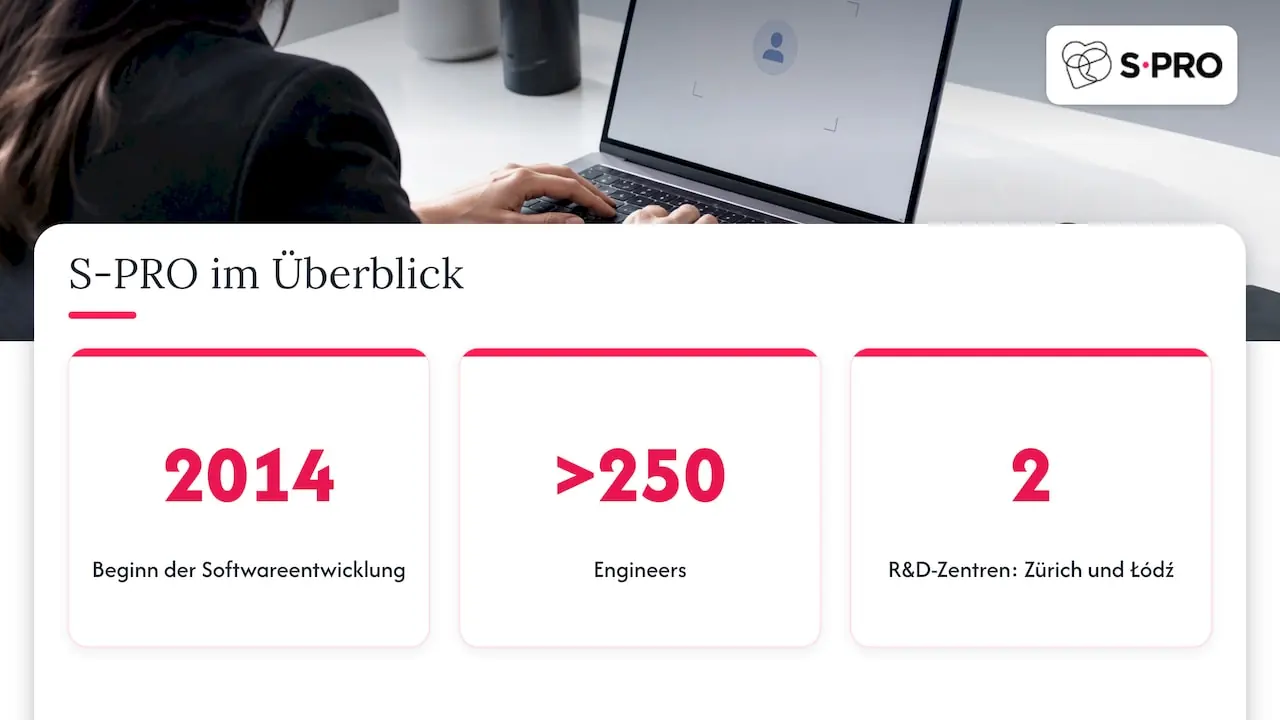
S-PRO ist ein internationales schweizerisch-amerikanisches Unternehmen mit Büros in Zürich (Löwenstrasse 45, 8001 Zürich) und Salt Lake City und globaler Delivery, und R&D-Zentren in Zürich und Łódź. Seit 2014 entwickeln wir Software und KI-Agenten für Banken, Vermögensverwalter und Fintechs. Unsere mehr als 250 Engineers arbeiten in einem Umfeld, das nach ISO 27001 und ISO 27701 zertifiziert ist.
Für das digitale Onboarding unter dem teilrevidierten Rundschreiben 2016/7 unterstützen wir Sie mit KYC-Onboarding-Agenten, die Dossiers vorbereiten, Prüfschritte protokollieren und Auffälligkeiten an Ihr Team eskalieren. Mit KI-Pilot in die Produktion begleiten wir den Weg von einem ersten Anwendungsfall bis zum produktiven Betrieb. Wir bauen Ihre Lösung auf S-PRO Agents auf und betreiben sie als Service, ausgerichtet auf die Anforderungen von FINMA, DORA und EU AI Act. S-PRO ist Partner im Claude Partner Network, und unser Team umfasst Claude-zertifizierte Engineers und Architects.
Mehr zu unserem Ansatz finden Sie auf unserer Seite zu KI-Agenten für Banken in der Schweiz.
Häufige Fragen
Ab wann gilt das teilrevidierte FINMA-Rundschreiben 2016/7?
Das teilrevidierte Rundschreiben ist seit dem 1. November 2026 in Kraft. Identifizierungen per Video oder online, die Sie ab diesem Datum durchführen, müssen den neuen Anforderungen entsprechen. Eine Ausnahme bildet Rz 39: Dafür sieht Rz 54 eine Übergangsfrist vor. Für alle anderen Änderungen, also E-ID, Ausweise mit QR-Code, digitale Wohnsitzprüfung und Liveness Detection nach Rz 32 und 44.3, gilt keine Übergangsfrist.
Zuletzt aktualisiert: 3. November 2026
Können wir die E-ID schon heute für das Onboarding nutzen?
Die E-ID ist in Rz 44.1 bis 44.4 als Identifizierungsweg geregelt, ihr operativer Start ist aber noch offen. Sie können sie daher heute nicht als produktiven Kanal voraussetzen. Sinnvoll ist, Ihre Prozesse und Dossierstruktur so vorzubereiten, dass die E-ID später ohne Umbau dazukommt. Beachten Sie dabei, dass zusätzlich eine Wohnsitzverifikation nötig sein kann.
Zuletzt aktualisiert: 3. November 2026
Hängt die Teilrevision mit dem revidierten GwG zusammen?
Nein. Das revidierte Geldwäschereigesetz ist seit dem 1. Oktober 2026 in Kraft, ist aber ein eigener Erlass mit anderem Regelungsgegenstand. Die Teilrevision des Rundschreibens 2016/7 betrifft die Anforderungen an die Video- und Online-Identifizierung. Führen Sie beide Themen in Ihrer Compliance-Planung getrennt, mit eigenen Gap-Analysen, Verantwortlichen und Nachweisen gegenüber Prüfgesellschaft und Aufsicht.
Zuletzt aktualisiert: 3. November 2026
Schreibt die FINMA KI oder eine bestimmte Technologie vor?
Nein. Das Rundschreiben verlangt wirksame und nachvollziehbare Verfahren, aber keine bestimmte Technologie und keinen Einsatz von KI. Wie Sie Liveness Detection, Ausweisprüfung oder Wohnsitzprüfung umsetzen, entscheidet Ihr Institut, und es trägt auch die Verantwortung dafür. KI-Agenten können Dossiers und Triage unterstützen. Für die KI-Systeme selbst sind dann der EU AI Act und die FINMA-Erwartungen an die KI-Governance relevant.
Zuletzt aktualisiert: 3. November 2026
Wie starten wir mit S-PRO und was kostet ein Einstieg?
Ein typischer Einstieg ist unser Design-Thinking-Pilot ab CHF 20’000, mit einer Dauer von 2 bis 4 Wochen. Darin klären wir mit Ihrem Compliance- und Onboarding-Team einen konkreten Anwendungsfall, etwa die Dossierführung nach dem teilrevidierten Rundschreiben 2016/7. Das Ergebnis ist eine fundierte Grundlage für Ihren Entscheid, ob und wie Sie den Anwendungsfall in die Produktion bringen.
Zuletzt aktualisiert: 3. November 2026
Ihr nächster Schritt
Sie möchten Ihr digitales Onboarding auf die Anforderungen seit dem 1. November 2026 ausrichten und dabei Ihr Team entlasten? Vereinbaren Sie ein Erstgespräch mit S-PRO, und wir besprechen gemeinsam, wo KYC-Onboarding-Agenten in Ihrem Prozess den grössten Beitrag leisten.
Quellen
- Loyens & Loeff: Digital onboarding revisited, FINMA proposes amendments to its FINMA Circular on video and online identification
- bitcoinnews.ch: FINMA lässt Führerausweis für digitale Kontoeröffnung zu und weitet Lebenderkennung aus
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.


