

Periodisches KYC verlangt von Schweizer Banken, Kundendossiers risikobasiert aktuell zu halten und bei erhöhten Risiken die Herkunft des Vermögens plausibel abzuklären und zu dokumentieren. KI-Agenten können diese Arbeit vorbereiten: Sie lesen Dokumente, markieren Abweichungen und schreiben einen Entwurf. Beurteilung, Entscheid und Freigabe bleiben bei Ihrer Compliance-Organisation.
Dieser Beitrag richtet sich an Compliance-Verantwortliche, MLROs und Leiter Private Banking in der Schweiz und in Deutschland. Wir zeigen, wie Sie Refresh und Source-of-Wealth-Abklärung organisieren, welche Auslöser zählen und wo ein Agent sinnvoll ansetzt. Im Fokus stehen bestehende Kundenbeziehungen, nicht das Onboarding.
Kurz gesagt
- Das Geldwäschereigesetz verlangt, Belege periodisch auf ihre Aktualität zu prüfen. Periodizität, Umfang und Art richten sich nach dem Risiko der Vertragspartei.
- Feste Intervalle schreibt das Gesetz nicht vor. Ihre internen Weisungen legen fest, wann eine Beziehung überprüft wird, periodisch und bei Ereignissen.
- Bei erhöhten Risiken klären Sie je nach Umständen die Herkunft des Vermögens von Vertragspartei und wirtschaftlich berechtigter Person ab, prüfen die Ergebnisse auf Plausibilität und dokumentieren sie.
- KI-Agenten übernehmen die Vorbereitung: Unterlagen zusammentragen, mit dem bestehenden Profil abgleichen, Lücken und Widersprüche markieren, einen Entwurf formulieren.
- Die risikobasierte Beurteilung, der Entscheid über die Weiterführung und die Freigabe bleiben bei den zuständigen Personen im Institut.
Inhaltsverzeichnis
- Was der Rechtsrahmen für den KYC-Refresh vorgibt
- Auslöser: Periodik und Ereignisse
- Source of Wealth: Herkunft des Vermögens plausibel abklären
- So bereitet ein KI-Agent den Refresh vor
- Entscheid und Freigabe bleiben beim Institut
- Unsere Sicht auf KI im periodischen KYC
- Wie S-PRO Banken bei periodischem KYC unterstützt
- Häufige Fragen
- Quellen
Was der Rechtsrahmen für den KYC-Refresh vorgibt
Die Pflicht zur periodischen Überprüfung steht im Geldwäschereigesetz (GwG), die Details zu erhöhten Risiken und Abklärungen in der Geldwäschereiverordnung-FINMA (GwV-FINMA). Beide arbeiten risikobasiert: Das Recht nennt das Ziel und die Kriterien, die Umsetzung legen Sie in Ihren internen Weisungen fest.
GwG: periodisch und nach Risiko
Nach Art. 7 Abs. 1bis GwG (Fassung mit Stand 1. Oktober 2026) prüfen Finanzintermediäre die erforderlichen Belege periodisch auf ihre Aktualität und aktualisieren sie bei Bedarf. Periodizität, Umfang und Art dieser Überprüfung richten sich nach dem Risiko, das die Vertragspartei darstellt.
Daneben gilt die besondere Abklärungspflicht nach Art. 6 Abs. 2 GwG. Sie greift, wenn eine Transaktion oder Geschäftsbeziehung ungewöhnlich erscheint und ihre Rechtmässigkeit nicht erkennbar ist, wenn Anhaltspunkte für Vermögenswerte deliktischer Herkunft vorliegen oder wenn die Beziehung mit einem erhöhten Risiko behaftet ist. Dann sind Hintergründe und Zweck abzuklären. Für den Refresh heisst das: Er ist nicht nur ein Termin im Kalender, sondern auch die Antwort auf Signale aus der laufenden Beziehung.
GwV-FINMA: die fünf Artikel, die Sie im Refresh brauchen
Die GwV-FINMA (SR 955.033.0) konkretisiert die Pflichten für Banken und andere beaufsichtigte Institute. Massgebend ist die Fassung mit Stand 1. Januar 2023. Eine Teilrevision liegt bisher nur als Entwurf vor und ist nicht in Kraft.
| Artikel | Inhalt | Bedeutung für Refresh und Source of Wealth |
|---|---|---|
| Art. 13 | Kriterien für Geschäftsbeziehungen mit erhöhten Risiken, etwa Sitz oder Wohnsitz, Art und Ort der Geschäftstätigkeit, Höhe der eingebrachten Vermögenswerte; ausländische politisch exponierte Personen gelten stets als erhöht risikobehaftet | Bestimmt, welche Beziehungen eine vertiefte Überprüfung brauchen |
| Art. 15 | Zusätzliche Abklärungen bei erhöhten Risiken, je nach Umständen unter anderem zur Herkunft der eingebrachten Vermögenswerte und zur Herkunft des Vermögens | Rechtsgrundlage der Source-of-Wealth-Abklärung |
| Art. 19 | Verantwortung des obersten Geschäftsführungsorgans bei erhöhten Risiken | Bestimmte Entscheide über die Weiterführung von Beziehungen liegen auf Leitungsebene |
| Art. 20 | Wirksame Überwachung der Geschäftsbeziehungen und Transaktionen | Liefert die Ereignisse, die einen Refresh auslösen |
| Art. 26 | Interne Weisungen zur Bekämpfung der Geldwäscherei | Hier legen Sie Kriterien, Abläufe und Zuständigkeiten für den Refresh fest |
Ergänzend nennt die GwV-FINMA die Mittel der Abklärung: schriftliche oder mündliche Auskünfte, Besuche, öffentlich zugängliche Quellen und Auskünfte vertrauenswürdiger Personen. Die Ergebnisse sind auf ihre Plausibilität zu prüfen und zu dokumentieren. Genau bei dieser Dokumentation setzt später ein KI-Agent an.
Ob und wie diese Vorgaben in Ihrem Institut umgesetzt sind, beurteilen Ihre Compliance-Funktion und Ihre Rechtsberatung. Dieser Beitrag ersetzt keine rechtliche Einschätzung.
Auslöser: Periodik und Ereignisse
Ein Refresh wird durch zwei Arten von Auslösern gestartet: durch die risikobasierte Periodik aus Ihren internen Weisungen und durch Ereignisse in der laufenden Beziehung. Gut organisierte Institute behandeln beide im selben Ablauf, mit denselben Prüfschritten und derselben Dokumentation.
Die Periodik leiten Sie aus Ihrer Risikokategorisierung ab. Je höher das Risiko einer Beziehung, desto häufiger und tiefer die Überprüfung. Die Intervalle legen Sie selbst fest und begründen sie in Ihren Weisungen. Ein Gesetzesartikel mit festen Fristen existiert dafür nicht.
Ereignisgesteuerte Auslöser sind oft aussagekräftiger als der Kalender. Typische Beispiele:
| Auslöser | Beispiel aus der Praxis | Typische Folge |
|---|---|---|
| Periodik nach Risikokategorie | Die Beziehung erreicht das in den Weisungen festgelegte Prüfdatum | Standard-Refresh der Belege und des Kundenprofils |
| Änderung der Risikokategorie | Neuer Wohnsitz in einem Land mit erhöhtem Risiko | Vertiefte Überprüfung nach Art. 13 und 15 GwV-FINMA |
| Auffälligkeit aus der Transaktionsüberwachung | Grösserer Zahlungseingang, der nicht zum bekannten Profil passt | Abklärung nach Art. 6 Abs. 2 GwG, Prüfung der Herkunft |
| Neue Information zur Person | Neue Funktion mit PEP-Bezug, Treffer in öffentlichen Quellen | Neubeurteilung, allenfalls Entscheid auf Leitungsebene |
| Änderung der Struktur | Wechsel der wirtschaftlich berechtigten Person, neue Sitzgesellschaft | Identifikation und Belege aktualisieren |
| Abgelaufene oder fehlende Belege | Ausweis abgelaufen, Formular unvollständig | Gezielte Nachforderung beim Kunden |
In der Praxis entsteht der Aufwand selten allein durch die Anzahl der Prüfungen. Er entsteht, weil die Informationen auf mehrere Systeme verteilt sind: Kernbankensystem, Dokumentenablage, Notizen des Kundenberaters, Transaktionsüberwachung. Wer den Refresh sauber organisiert, bringt diese Daten pro Fall an einem Ort zusammen.
Source of Wealth: Herkunft des Vermögens plausibel abklären
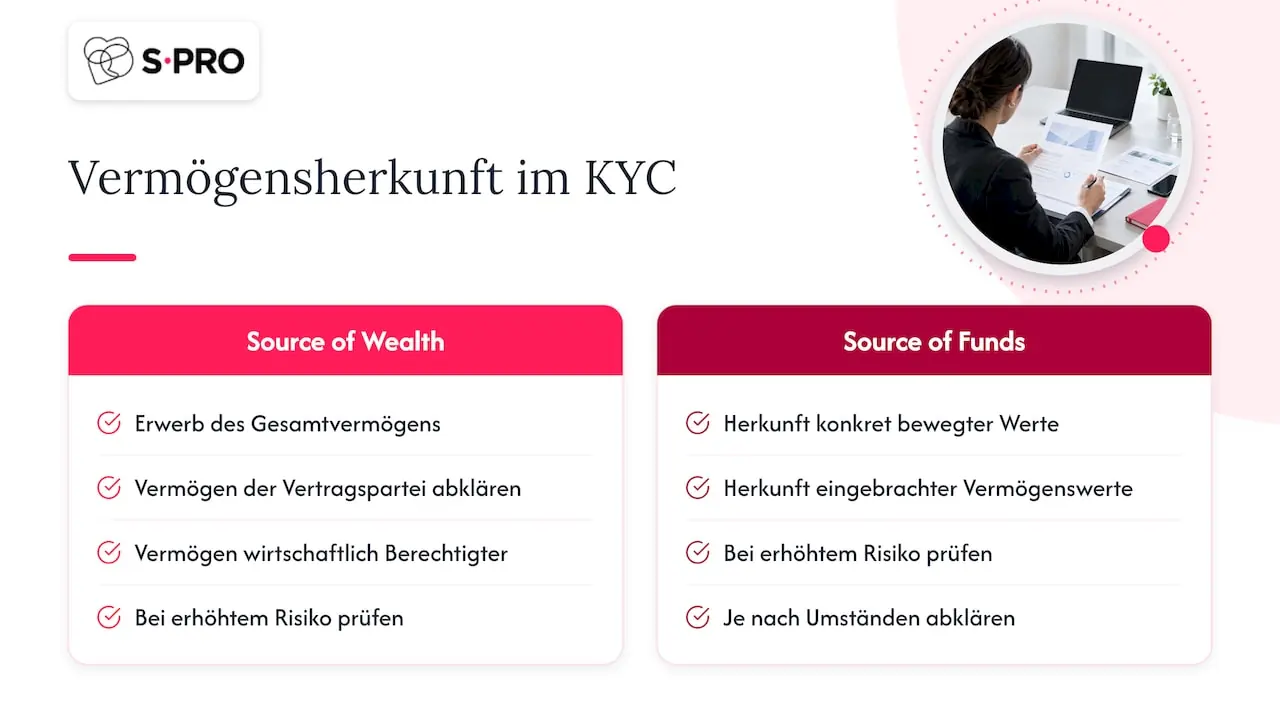
Source of Wealth beschreibt, wie eine Person ihr Gesamtvermögen erworben hat, Source of Funds die Herkunft der konkret eingebrachten oder bewegten Vermögenswerte. Die GwV-FINMA kennt beides: Bei erhöhten Risiken ist je nach Umständen die Herkunft der eingebrachten Vermögenswerte sowie des Vermögens der Vertragspartei und der wirtschaftlich berechtigten Person abzuklären.
Was Sie im Dossier brauchen
Eine belastbare Source-of-Wealth-Abklärung zeigt nachvollziehbar, wie das Vermögen über die Jahre entstanden ist und ob seine heutige Grösse dazu passt. Typische Bausteine sind:
- berufliche oder geschäftliche Tätigkeit, mit Funktion, Branche und Zeitraum
- Unternehmensverkauf, Beteiligungen oder Dividenden, belegt durch Verträge oder Abschlüsse
- Erbschaft oder Schenkung, belegt durch entsprechende Dokumente
- Immobilienverkäufe, Kapitalerträge oder andere Vermögensquellen
- Angaben aus öffentlichen Quellen, die die Darstellung des Kunden stützen
Welche Belege Sie verlangen und wie tief Sie gehen, folgt dem Risiko. Bei einer Beziehung mit normalem Risiko reicht oft eine plausible, dokumentierte Angabe. Bei erhöhtem Risiko verlangen Ihre Weisungen typischerweise mehr Belege und eine dokumentierte Würdigung.
Umgang mit Lücken und Widersprüchen
Lücken und Widersprüche sind kein Sonderfall, sondern der Kern der Abklärung. Passt das angegebene Einkommen nicht zum Vermögensaufbau, fehlt ein Glied in der Kette oder widersprechen sich zwei Dokumente, dann halten Sie das fest, fragen gezielt nach und würdigen die Antwort. Die Ergebnisse sind auf Plausibilität zu prüfen und zu dokumentieren. Entscheidend ist, dass ein Prüfer später nachvollziehen kann, welche Frage gestellt, welche Antwort gegeben und wie sie beurteilt wurde.
So bereitet ein KI-Agent den Refresh vor
Ein KI-Agent übernimmt die zeitintensive Vorarbeit: Er liest die Unterlagen, gleicht sie mit dem bestehenden Profil ab, markiert Abweichungen und formuliert einen Entwurf für die Beurteilung. Er beurteilt das Risiko nicht abschliessend und entscheidet nicht über die Beziehung.
Ein typischer Ablauf in sechs Schritten:
- Fall übernehmen: Der Agent startet, sobald ein Auslöser aus Periodik oder Ereignis vorliegt, und sammelt die relevanten Daten aus Kernbankensystem, Dokumentenablage und Überwachung.
- Dokumente lesen: Er extrahiert die relevanten Angaben aus Ausweisen, Formularen, Verträgen, Abschlüssen und Gesprächsnotizen und ordnet sie dem Kundenprofil zu.
- Mit dem Profil abgleichen: Er vergleicht Wohnsitz, Tätigkeit, wirtschaftlich berechtigte Personen, erwartetes Transaktionsverhalten und die bisherige Source-of-Wealth-Darstellung mit dem aktuellen Stand.
- Abweichungen markieren: Er hebt abgelaufene Belege, fehlende Dokumente, Widersprüche zwischen Quellen und Transaktionen ausserhalb des bekannten Profils hervor, jeweils mit Verweis auf die Fundstelle.
- Entwurf schreiben: Er formuliert einen Entwurf der Refresh-Notiz und der Source-of-Wealth-Würdigung, inklusive offener Fragen an den Kunden oder den Kundenberater.
- Übergeben: Der Entwurf geht mit allen Quellenverweisen an die zuständige Person in Compliance oder Front, die prüft, ergänzt und entscheidet.
Wichtig ist, dass jeder Schritt nachvollziehbar bleibt: Welche Daten hat der Agent gelesen, welche Abweichung hat er warum markiert, welche Formulierung stammt vom Agenten und welche von der prüfenden Person? So entsteht ein Audit-Trail, den interne Revision und Prüfgesellschaft nachvollziehen können.
Stauen sich bei Ihnen fällige Refreshs oder verbringen Ihre Teams zu viel Zeit damit, Unterlagen zusammenzusuchen? Sprechen Sie mit unseren Engineers über Ihren Refresh-Prozess.
Entscheid und Freigabe bleiben beim Institut
Die Verantwortung für die Sorgfaltspflichten bleibt beim Finanzintermediär, auch wenn ein Agent die Vorbereitung übernimmt. Darum liegen Beurteilung, Entscheid über die Weiterführung, Eskalation und Freigabe bei den zuständigen Personen.
In der Praxis heisst das:
- Klare Rollen: Der Agent bereitet vor, Compliance oder der Kundenberater prüft, die in den Weisungen bezeichnete Stelle entscheidet. Bei Beziehungen mit erhöhten Risiken gelten die Zuständigkeiten nach Art. 19 GwV-FINMA.
- Begründete Freigabe: Jede Freigabe hält fest, wer entschieden hat und auf welcher Grundlage. Änderungen am Entwurf bleiben sichtbar.
- Eskalation statt Automatik: Hinweise auf ungewöhnliche Sachverhalte führen zur Abklärung nach Art. 6 Abs. 2 GwG und, wo nötig, zur Geldwäschereifachstelle.
- Governance für die KI: Die FINMA hält in ihrer Aufsichtsmitteilung 08/2024 Beobachtungen zu Governance und Risikomanagement beim Einsatz von künstlicher Intelligenz fest, etwa zu Inventar, Datenqualität, Tests, Nachvollziehbarkeit und unabhängiger Überprüfung. Diese Beobachtungen sind ein guter Massstab für die Einführung eines Agenten.
- Datenschutz: Kundendaten werden nach den Vorgaben des Datenschutzgesetzes (DSG) und, bei EU-Bezug, der DSGVO bearbeitet. Wo die Daten gehalten und verarbeitet werden, klären Sie vor dem Start.
- EU AI Act: Institute mit Tätigkeit in der EU prüfen zusätzlich, wie der eingesetzte Agent unter dem EU AI Act einzuordnen ist und welche Pflichten daraus folgen.
Wie Sie diese Punkte für Ihr Institut gewichten, klären Sie mit Ihrer Compliance-Funktion und Ihrer Rechtsberatung.
Unsere Sicht auf KI im periodischen KYC
Im periodischen KYC können KI-Agenten Banken rasch entlasten, gerade weil die Verantwortung klar beim Institut bleibt. Der Agent sucht, liest, vergleicht und schreibt vor. Ihre Fachleute beurteilen und entscheiden.
Wir beginnen deshalb nicht mit dem Modell, sondern mit den internen Weisungen: Welche Auslöser gelten, welche Belege braucht welche Risikokategorie, wer gibt frei? Daraus bauen wir einen Ablauf, in dem jeder Schritt des Agenten nachvollziehbar dokumentiert ist.
Unsere Lösungen sind im Hinblick auf die Anforderungen von FINMA, DORA und EU AI Act konzipiert. Wir bauen sie auf unserer eigenen agentischen Plattform S-PRO Agents auf und integrieren sie in die bestehenden Systeme der Bank, statt diese zu ersetzen. So wird aus dem Rückstand an Refreshs ein planbarer, prüfbarer Prozess.
Das S-PRO-Team
Wie S-PRO Banken bei periodischem KYC unterstützt
S-PRO entwickelt KI-Agenten, die periodische KYC-Überprüfungen und Source-of-Wealth-Abklärungen vorbereiten: Sie lesen Dokumente, markieren Abweichungen und schreiben Entwürfe, mit Audit-Trail und menschlicher Freigabe. Mehr dazu finden Sie auf unserer Seite zu KI-Agenten für Periodic KYC und Source of Wealth.
Wir bauen die Lösung des Kunden auf S-PRO Agents auf und betreiben sie als Service. S-PRO hat den Hauptsitz in Zürich (Löwenstrasse 45, 8001 Zürich) und R&D-Zentren in Zürich und Łódź. S-PRO wurde 2014 gegründet und beschäftigt heute mehr als 250 Ingenieure. S-PRO ist nach ISO 27001 und ISO 27701 zertifiziert und Partner im Claude Partner Network.
Sie möchten wissen, wie ein Agent in Ihre Systeme und Weisungen passt? Vereinbaren Sie ein Erstgespräch mit S-PRO.
Häufige Fragen
Wie oft muss eine Bank ein periodisches KYC durchführen?
Das Gesetz schreibt kein festes Intervall vor. Nach Art. 7 Abs. 1bis GwG richten sich Periodizität, Umfang und Art der Überprüfung nach dem Risiko der Vertragspartei. Ihr Institut legt die Intervalle pro Risikokategorie in den internen Weisungen fest und ergänzt sie um ereignisgesteuerte Auslöser, etwa aus der Transaktionsüberwachung oder bei einem Wechsel des Wohnsitzes.
Was ist der Unterschied zwischen Source of Wealth und Source of Funds?
Source of Wealth beschreibt, wie eine Person ihr gesamtes Vermögen erworben hat, zum Beispiel durch Berufstätigkeit, Unternehmensverkauf oder Erbschaft. Source of Funds betrifft die Herkunft der konkret eingebrachten oder transferierten Vermögenswerte. Die GwV-FINMA verlangt bei erhöhten Risiken je nach Umständen beide Abklärungen, mit Plausibilitätsprüfung und Dokumentation.
Darf ein KI-Agent über die Weiterführung einer Kundenbeziehung entscheiden?
Nein, in dem hier beschriebenen Modell nicht. Der Agent bereitet vor: Er liest Dokumente, markiert Abweichungen und schreibt einen Entwurf. Beurteilung, Entscheid und Freigabe bleiben bei den in Ihren Weisungen bezeichneten Personen, bei bestimmten Beziehungen mit erhöhten Risiken auf Leitungsebene nach Art. 19 GwV-FINMA.
Welche Daten braucht ein Agent für den KYC-Refresh?
Der Agent arbeitet mit den Daten, die Ihr Institut für den Refresh ohnehin nutzt: Stammdaten aus dem Kernbankensystem, Dokumente aus der Ablage, Notizen der Kundenberater und Hinweise aus der Transaktionsüberwachung. Welche Quellen angebunden werden und wo die Daten verarbeitet werden, legen wir vor dem Start gemeinsam mit Ihrer IT, Ihrer Compliance und Ihrer Datenschutzfunktion fest.
Wie starten wir mit einem Pilot für Periodic KYC?
Ein guter Einstieg ist ein klar abgegrenzter Anwendungsfall, etwa der Refresh einer Risikokategorie oder die Source-of-Wealth-Würdigung im Private Banking. S-PRO bietet dafür einen Design-Thinking-Pilot ab CHF 20k, 2-4 Wochen, an. Darin klären wir Ablauf, Datenquellen, Freigabeschritte und Dokumentation, bevor der Agent in die Produktion geht.
Quellen
- Bundesgesetz über die Bekämpfung der Geldwäscherei und der Terrorismusfinanzierung (GwG), SR 955.0, Stand 1. Oktober 2026, Fedlex
- Geldwäschereiverordnung-FINMA (GwV-FINMA), SR 955.033.0, Stand 1. Januar 2023, Fedlex
Zuletzt aktualisiert: 6. November 2026
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.


