

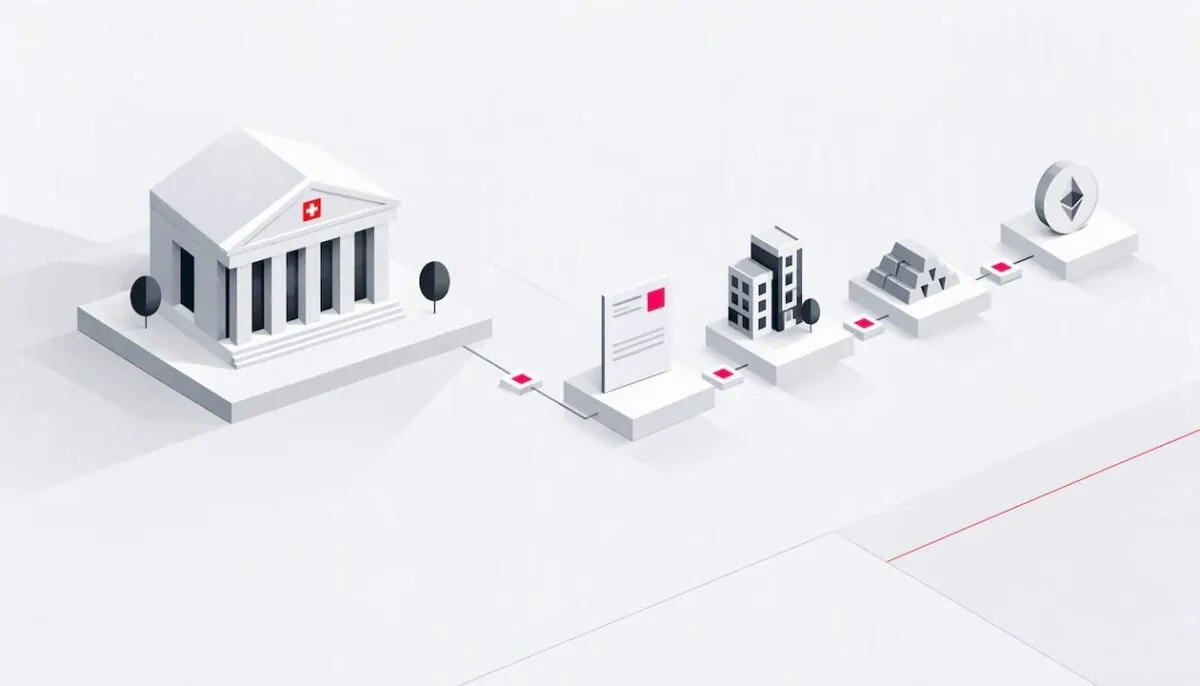
Bei der Tokenisierung von Vermögenswerten wird ein Recht an einem Asset, etwa an einer Anleihe, einem Fondsanteil, einer Aktie oder einer Immobilie, als digitaler Token auf einem verteilten elektronischen Register (DLT) abgebildet. Der Token lässt sich übertragen, verwahren und automatisiert verwalten. Für Banken in der Schweiz ist das Thema längst keine Theorie mehr: Das DLT-Gesetz gibt den rechtlichen Rahmen vor, die Schweizerische Nationalbank testet die Abwicklung in Zentralbankgeld. Die eigentliche Arbeit beginnt jedoch erst nach der Emission, im Token Lifecycle Management und in der Integration in bestehende Kernbankensysteme. In diesem Leitfaden zeigen wir, wie Tokenisierung funktioniert, welche Regeln gelten und was eine Bank technisch braucht, um tokenisierte Realwerte sicher anzubieten.
TL;DR
- Tokenisierung bildet Rechte an Vermögenswerten als Token auf einer DLT ab. Der Token ist nur so viel wert wie die rechtliche Verknüpfung zum Basiswert.
- In der Schweiz schafft das DLT-Gesetz, seit dem 1. August 2021 in Kraft, Rechtssicherheit für tokenisierte Wertpapiere, regelt die Aussonderung im Konkurs und führt eine Bewilligungskategorie für DLT-Handelssysteme ein.
- Im Projekt Helvetia untersucht die SNB, wie Transaktionen mit tokenisierten Vermögenswerten in Zentralbankgeld abgewickelt werden können.
- Der grösste Aufwand liegt nicht in der Emission, sondern im Lebenszyklus: Onboarding, Corporate Actions, Zahlungen, Reporting und Tilgung, sauber angebunden an Core Banking, Custody und Compliance.
- KI-Agenten können KYC, Dokumentenprüfung und Screening im Token-Prozess beschleunigen, sofern Audit-Trail und Human-in-the-Loop gewährleistet sind.
Inhaltsverzeichnis
- Inhalt
- Was Tokenisierung bedeutet
- Welche Vermögenswerte sich eignen
- Der Rechtsrahmen in der Schweiz
- Abwicklung in Zentralbankgeld: Projekt Helvetia
- Token Lifecycle Management in sechs Schritten
- Die technische Architektur
- Wo KI im Token-Prozess hilft
- Typische Stolpersteine
- Unsere Perspektive
- FAQ
- So unterstützt S-PRO Banken und Finanzinstitute
- Quellen
Inhalt
- Was Tokenisierung bedeutet
- Welche Vermögenswerte sich eignen
- Der Rechtsrahmen in der Schweiz
- Abwicklung in Zentralbankgeld: Projekt Helvetia
- Token Lifecycle Management in sechs Schritten
- Die technische Architektur
- Wo KI im Token-Prozess hilft
- Typische Stolpersteine
- Unsere Perspektive
- FAQ
- So unterstützt S-PRO Banken und Finanzinstitute
Was Tokenisierung bedeutet
Ein Token ist ein digitaler Eintrag auf einem Register, das von mehreren Teilnehmenden gemeinsam geführt wird. Bei der Tokenisierung wird diesem Eintrag ein Recht zugeordnet: ein Forderungsrecht aus einer Anleihe, ein Mitgliedschaftsrecht aus einer Aktie, ein Anteil an einem Fonds oder ein Anspruch auf Erträge aus einer Liegenschaft. Wer den Token hält, hält das Recht. Wer den Token überträgt, überträgt das Recht.
Wichtig ist die Unterscheidung zwischen zwei Begriffen, die oft vermischt werden:
- Coins sind die nativen Zahlungseinheiten einer Blockchain. Sie haben keinen Basiswert ausserhalb des Netzwerks.
- Token werden auf einer bestehenden Blockchain über Smart Contracts ausgegeben. Sie können einen realen Vermögenswert repräsentieren, also einen sogenannten Real-World Asset (RWA).
Wenn von der Tokenisierung von Realwerten die Rede ist, geht es fast immer um die zweite Kategorie. Der Token ist dabei kein Selbstzweck. Sein Nutzen liegt in drei Eigenschaften:
- Programmierbarkeit: Zinszahlungen, Transferbeschränkungen oder Stimmrechte lassen sich direkt im Smart Contract abbilden.
- Teilbarkeit: Ein grosses Asset kann in kleine Einheiten aufgeteilt werden, was neue Anlegergruppen erschliesst.
- Schnellere Abwicklung: Übertragung und Bezahlung können auf demselben Register stattfinden, statt über mehrere Zwischenstellen.
Für eine Bank entscheidend ist aber eine vierte Eigenschaft, die nicht automatisch entsteht: Rechtssicherheit. Ein Token, dessen Verbindung zum Basiswert rechtlich unklar ist, ist für Kundinnen und Kunden ein Risiko und für die Bank ein Reputationsproblem.
Welche Vermögenswerte sich eignen
Nicht jedes Asset profitiert gleich stark von der Tokenisierung. Die folgende Übersicht zeigt, worauf Banken und Vermögensverwalter bei den gängigsten Kategorien achten.
| Vermögenswert | Typischer Nutzen | Besondere Herausforderung |
|---|---|---|
| Anleihen und strukturierte Produkte | Automatisierte Coupon-Zahlungen, schnellere Emission | Anbindung an Zahlungssysteme und Abwicklung |
| Fondsanteile | Effizientere Zeichnung und Rücknahme, Transparenz über Bestände | Bewertung (NAV) und Transferagenten-Funktion |
| Aktien nicht kotierter Unternehmen | Digitales Aktienbuch, einfachere Übertragung | Vinkulierung und Aktionärsregister |
| Private-Market-Anlagen | Zugang für breitere Kundengruppen, Sekundärhandel | Liquidität, Eignungs- und Angemessenheitsprüfung |
| Immobilien | Teileigentum, Ertragsverteilung per Smart Contract | Grundbuch bleibt massgebend, Struktur meist über eine Gesellschaft |
| Rohstoffe und Edelmetalle | Nachweis der physischen Hinterlegung | Verwahrung und Prüfung des physischen Bestands |
In der Praxis starten viele Institute mit Finanzinstrumenten, die bereits standardisiert sind, etwa Anleihen oder Fondsanteilen. Dort lassen sich Prozesse klar definieren, und die Rechtsgrundlage ist am weitesten entwickelt. Immobilien und Sachwerte sind anspruchsvoller, weil der Token den Basiswert nicht direkt verkörpert, sondern meist Anteile an einer Zweckgesellschaft. Einen Überblick über aktuelle Anwendungsfälle und Fallstricke geben wir in unserem Beitrag zu Chancen und Risiken der RWA-Tokenisierung.
Der Rechtsrahmen in der Schweiz
Die Schweiz hat früh gehandelt. Das Bundesgesetz zur Anpassung des Bundesrechts an Entwicklungen der Technik verteilter elektronischer Register wurde am 24. September 2020 vom Parlament verabschiedet. Der Bundesrat hat es am 18. Juni 2021 per 1. August 2021 vollständig in Kraft gesetzt, zusammen mit einer Mantelverordnung.
Für Banken sind vor allem drei Elemente relevant, die das Staatssekretariat für internationale Finanzfragen (SIF) zusammenfasst:
Anpassung des Wertpapierrechts
Das Gesetz führt das Registerwertrecht ein. Rechte können damit direkt in einem verteilten elektronischen Register verbucht und übertragen werden, ohne Urkunde und ohne zentrale Verwahrungsstelle. Für Emittenten bedeutet das: Die Registrierungsvereinbarung und die Ausgestaltung des Registers müssen die gesetzlichen Anforderungen an Integrität, Transparenz und Zugriff erfüllen. Das ist eine juristische und eine technische Aufgabe zugleich.
Aussonderung im Konkurs
Kryptobasierte Vermögenswerte, die eine Bank für Kundinnen und Kunden verwahrt, können im Konkurs ausgesondert werden. Damit das in der Praxis funktioniert, muss die Verwahrungslösung jederzeit zeigen können, welcher Bestand welcher Kundin oder welchem Kunden gehört. Eine saubere, prüfbare Zuordnung von Wallets oder Positionen auf Kundenebene ist deshalb Pflicht, nicht Kür.
DLT-Handelssysteme
Mit dem DLT-Gesetz wurde eine neue Bewilligungskategorie für DLT-Handelssysteme geschaffen. Solche Infrastrukturen können Funktionen bündeln, die bisher auf mehrere Finanzmarktinfrastrukturen verteilt waren. Für die meisten Banken heisst das: Sie bauen nicht zwingend eine eigene Handelsinfrastruktur, sondern müssen sich an bestehende anbinden können.
Für konkrete Strukturierungsfragen, also welche Bewilligung ein Vorhaben braucht oder wie ein Prospekt aussieht, sollten Sie früh Ihre Rechtsabteilung und eine auf Finanzmarktrecht spezialisierte Kanzlei einbeziehen und bei Unklarheiten den Dialog mit der FINMA suchen. Wer zusätzlich Anlegerinnen und Anleger in der EU ansprechen will, muss das dortige Regime separat prüfen lassen.
Abwicklung in Zentralbankgeld: Projekt Helvetia
Ein Token-Geschäft hat zwei Seiten: das Wertpapier und das Geld. Wenn nur das Wertpapier auf der DLT liegt und die Zahlung weiterhin über klassische Systeme läuft, entstehen Zeitverzug und Gegenparteirisiken. Genau hier setzt das Projekt Helvetia der SNB an.
Die SNB untersucht darin zwei Ansätze für die Abwicklung tokenisierter Vermögenswerte in Zentralbankgeld. Sie unterscheiden sich vor allem darin, wo die Geldseite abgewickelt wird. Einer der Ansätze ist wholesale CBDC (wCBDC): digitales Zentralbankgeld auf DLT-Basis, das Finanzinstituten vorbehalten ist. Es ermöglicht die gleichzeitige Zug-um-Zug-Abwicklung von tokenisierten Effekten und Geld. Damit werden Kreditrisiken eliminiert und Liquiditätsrisiken minimiert.
Der frühere SNB-Präsident Thomas Jordan hat in einer Rede zum Pilot Helvetia III im Mai 2024 betont, dass die Abwicklung in Zentralbankgeld eine Ankerfunktion für das Geldsystem erfüllt. Tokenisierung soll das Finanzsystem nicht in isolierte, inkompatible Infrastrukturen aufspalten. Im Juni 2025 hat die SNB das Projekt verlängert und erweitert. Die Details beantwortet die SNB in ihren Fragen und Antworten zu Helvetia.
Was bedeutet das für Ihre Architektur? Planen Sie die Geldseite von Anfang an mit. Eine Tokenisierungsplattform sollte mehrere Settlement-Varianten unterstützen können, also klassische Zahlungsverkehrsanbindung heute und Abwicklung auf DLT-Basis, sobald sie für Ihr Institut verfügbar ist. Wer sich jetzt auf eine einzige Insellösung festlegt, riskiert genau die Fragmentierung, vor der die SNB warnt.
Token Lifecycle Management in sechs Schritten
Die Emission eines Tokens ist ein Moment. Der Lebenszyklus dauert oft Jahre. Token Lifecycle Management umfasst alle Prozesse von der Strukturierung bis zur Tilgung. In unseren Projekten gliedern wir ihn in sechs Schritte.
- Strukturierung und Dokumentation: Basiswert, Rechte, Rechtsform, Registrierungsvereinbarung und Prospekt werden festgelegt. Gleichzeitig wird definiert, welche Regeln im Smart Contract abgebildet werden, zum Beispiel Transferbeschränkungen oder Mindestbeträge.
- Smart Contract und Token-Standard: Der Token wird auf einer geeigneten Blockchain ausgegeben. Für regulierte Wertpapiere eignen sich Standards, die Identitäten und Berechtigungen auf Protokollebene prüfen. Unabhängige Code-Audits gehören vor jede Emission.
- Onboarding und Whitelisting: Nur geprüfte Investorinnen und Investoren dürfen den Token halten. KYC, Eignungsprüfung und Sanktionsscreening laufen vor der Freischaltung der Wallet.
- Emission, Zeichnung und Settlement: Zeichnungen werden gesammelt, zugeteilt und gegen Zahlung abgewickelt. Hier entscheidet sich, ob die Geldseite über klassischen Zahlungsverkehr oder auf DLT-Basis läuft.
- Laufende Verwaltung (Servicing): Coupon- und Dividendenzahlungen, Corporate Actions, Stimmrechte, Sperrungen, Ersatz verlorener Schlüssel und regulatorisches Reporting. Dieser Teil macht in der Praxis den grössten Aufwand aus.
- Tilgung oder Rücknahme: Am Laufzeitende werden die Token zurückgenommen und vernichtet (Burn), die Zahlung erfolgt, und das Register wird abgeschlossen.
Jeder dieser Schritte erzeugt Daten, die in Ihre bestehenden Systeme zurückfliessen müssen: in die Kundenstammdaten, die Buchhaltung, das Portfoliomanagement und das Reporting an Kundinnen und Kunden. Ein Token, der im Kundenportfolio nicht korrekt erscheint, ist aus Sicht der Kundschaft ein Fehler der Bank.
Die technische Architektur
Eine tragfähige Tokenisierungslösung besteht aus mehreren Schichten. Wir sehen in Projekten immer wieder dieselben Bausteine:
- Token-Schicht: Smart Contracts, Token-Standard und die Wahl der Blockchain (öffentlich oder berechtigt).
- Verwahrung (Custody): Schlüsselverwaltung mit Hardware-Sicherheitsmodulen oder Multi-Party-Computation, Trennung von Kunden- und Eigenbeständen, Wiederherstellungsprozesse.
- Identitäts- und Compliance-Schicht: KYC, Whitelisting, Transaktionsmonitoring und Travel-Rule-Daten, verbunden mit den bestehenden AML-Systemen.
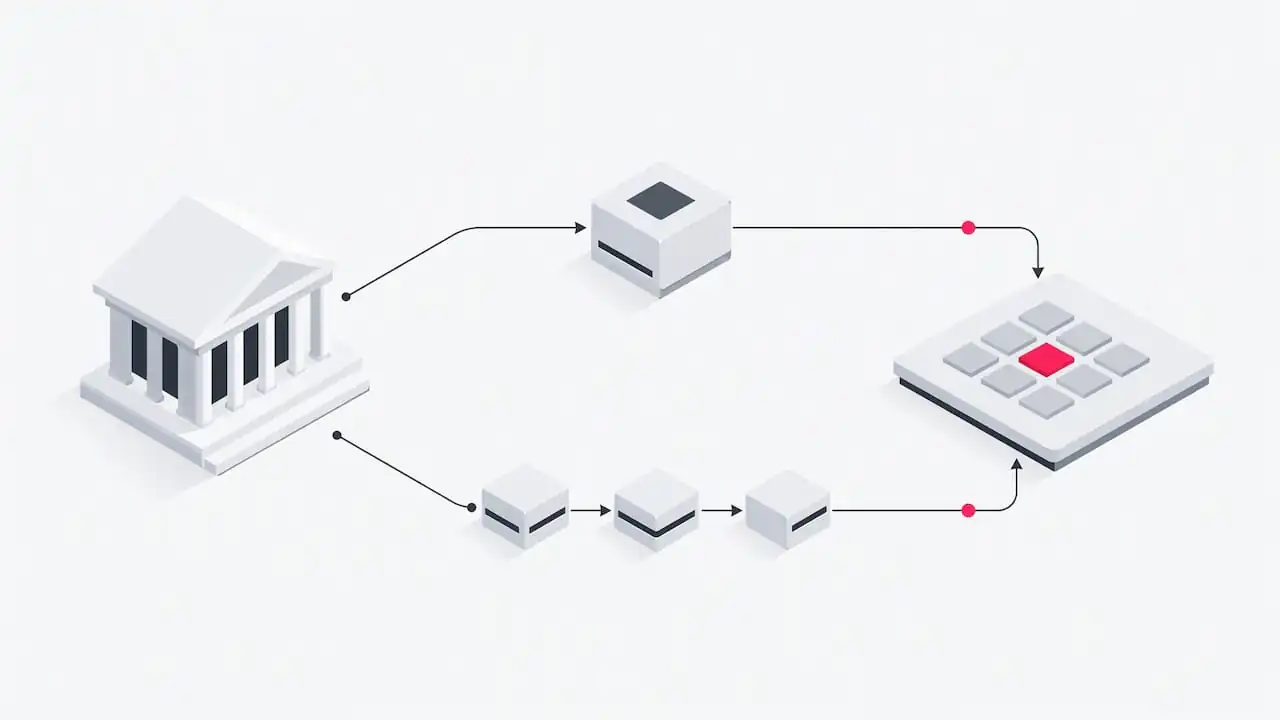
- Integrationsschicht: APIs zu Core Banking, Portfoliomanagement, Zahlungsverkehr und Reporting. Hier entstehen die meisten Verzögerungen, weil ältere Kernbankensysteme nicht für Echtzeit-Ereignisse aus einer Blockchain gebaut wurden.
- Kundenschnittstelle: E-Banking und Mobile App, in denen Token wie jede andere Position erscheinen, mit verständlicher Darstellung von Bewertung und Rechten.
- Betrieb und Resilienz: Monitoring, Incident-Management und Notfallpläne. Für Institute mit EU-Bezug ist hier auch DORA zu berücksichtigen.
Datenschutz ist dabei kein Nebenthema. Auf einer öffentlichen Blockchain sind Transaktionen grundsätzlich einsehbar. Personendaten gehören deshalb nicht auf die Kette, sondern in geschützte Systeme, die dem nDSG entsprechen. Wie sich Assets tokenisieren lassen, ohne sensible Daten preiszugeben, zeigen wir auf unserer Seite zur Plattform für die Tokenisierung digitaler Assets.
Besonders anspruchsvoll ist die Anbindung an gewachsene Systeme. Viele Banken stehen vor der Wahl, ob sie Tokenisierung über eine Middleware an das bestehende Core Banking anbinden oder die Gelegenheit für eine schrittweise Core- und Legacy-Modernisierung nutzen. Beide Wege sind legitim. Entscheidend ist, dass die Positionsführung eindeutig bleibt: Es darf nie unklar sein, ob die Blockchain oder das Kernbankensystem den massgebenden Bestand führt.
Wo KI im Token-Prozess hilft
Tokenisierung erweitert den Kreis potenzieller Anlegerinnen und Anleger. Damit steigt auch das Volumen an Onboarding-Fällen, Dokumenten und Screening-Treffern. Genau hier entlasten KI-Agenten die Teams in Compliance und Operations:
- KYC und Onboarding: Agenten prüfen Ausweisdokumente, Handelsregisterauszüge und Angaben zur wirtschaftlich berechtigten Person und bereiten die Entscheidung für die Compliance-Fachperson vor.
- Adverse-Media- und Sanktionsscreening: Treffer werden vorsortiert und mit Begründung dokumentiert, damit sich das Team auf die relevanten Fälle konzentriert.
- Dokumentenverarbeitung: Term Sheets, Prospekte und Registrierungsvereinbarungen werden ausgelesen und mit den Parametern im Smart Contract abgeglichen.
- Wallet- und Transaktionsanalyse: Auffällige Muster werden markiert und an die bestehenden AML-Prozesse übergeben, ohne diese zu ersetzen.
Wenn KI-Systeme in solche Entscheidungen eingebunden sind, gelten eigene Anforderungen. Der EU AI Act knüpft die Pflichten an die Risikoklasse eines KI-Systems, mit Anforderungen etwa an Transparenz, menschliche Aufsicht und Dokumentation. Für Schweizer Institute kommen die Erwartungen der FINMA an Governance und Risikomanagement hinzu. In der Praxis heisst das: Jede Empfehlung eines Agenten braucht einen nachvollziehbaren Audit-Trail, und die finale Entscheidung trifft ein Mensch.
Typische Stolpersteine
Aus unserer Projekterfahrung scheitern Tokenisierungsvorhaben selten an der Blockchain. Häufiger sind es diese Punkte:
- Kein klarer Business Case: Tokenisierung, weil es alle tun, führt zu Pilotprojekten ohne Produktivbetrieb. Definieren Sie vorab, welche Kosten, Laufzeiten oder Kundengruppen sich verändern sollen.
- Unterschätzter Lebenszyklus: Die Emission ist geplant, Corporate Actions und Reporting nicht.
- Fehlende Liquidität: Ein Token ist teilbar, aber nicht automatisch handelbar. Ohne Sekundärmarkt bleibt der Vorteil begrenzt.
- Insellösungen: Eine Plattform, die sich nicht mit anderen Registern, Handelssystemen oder künftigen Settlement-Lösungen verbinden lässt, wird schnell zur Sackgasse.
- Daten auf der Kette: Personenbezogene Daten in Smart Contracts sind ein Datenschutzproblem, das sich nachträglich kaum beheben lässt.
- Schlüsselverwaltung als Nebenthema: Verlust oder Kompromittierung privater Schlüssel ist das operative Hauptrisiko. Wiederherstellungsprozesse gehören in die erste Planungsphase.
Unsere Perspektive
Wir begleiten seit Jahren Banken und Finanzinstitute, die digitale Assets in ihr Angebot integrieren. Für eine Schweizer Digital-Asset-Bank haben wir E-Banking-Plattformen entwickelt, für AMINA Bank ein neues digitales Bankerlebnis, und für eine Schweizer Investmentplattform für Private Markets haben wir die digitale Infrastruktur mitgestaltet.
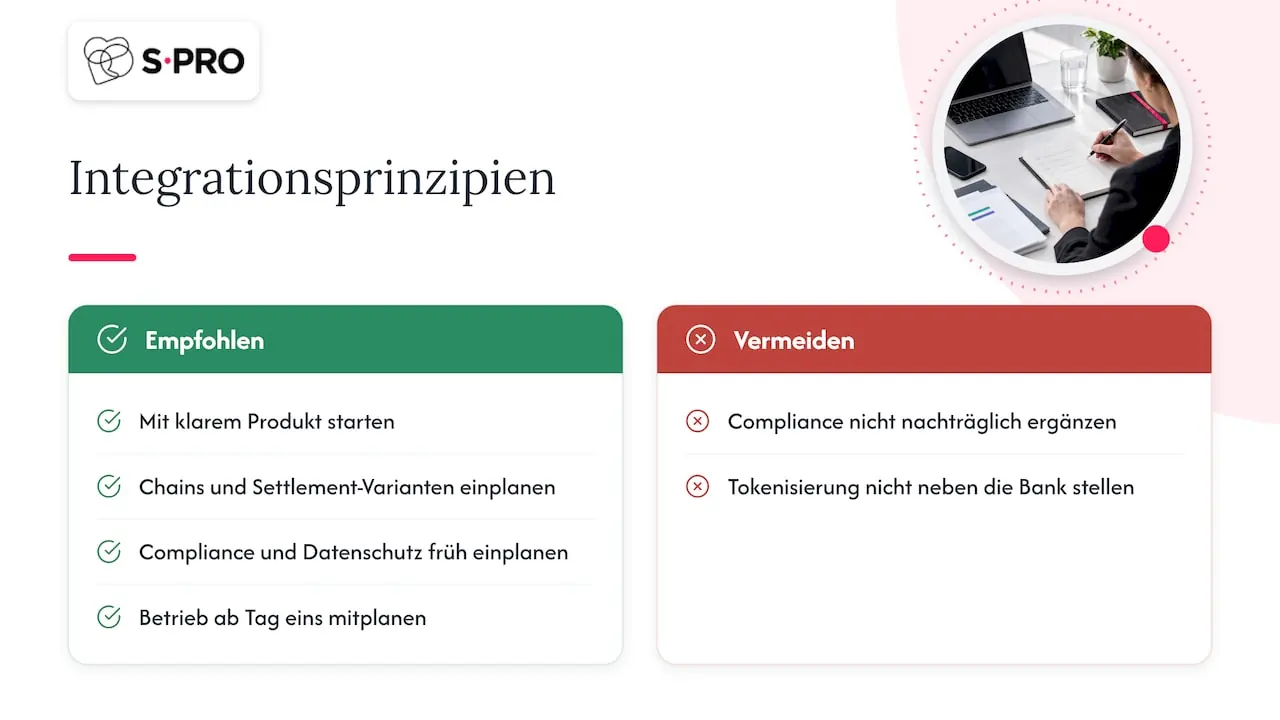
Unsere wichtigste Erkenntnis: Tokenisierung ist zuerst ein Integrationsprojekt und erst dann ein Blockchain-Projekt. Der Smart Contract ist schnell geschrieben. Die eigentliche Qualität zeigt sich darin, ob der Token im Kundenportfolio korrekt erscheint, ob Compliance jeden Investor nachvollziehbar freigeben kann und ob das Kernbankensystem und das Register jederzeit denselben Bestand zeigen.
Deshalb empfehlen wir einen schrittweisen Weg. Starten Sie mit einem klar abgegrenzten Produkt, etwa einer tokenisierten Anleihe für einen definierten Kundenkreis. Bauen Sie die Architektur so, dass sie mehrere Blockchains und Settlement-Varianten unterstützt. Und planen Sie Compliance, Datenschutz und Betrieb von Tag eins mit, nicht als nachträgliche Schicht. Wir sind überzeugt, dass Schweizer Institute mit dem bestehenden Rechtsrahmen eine sehr gute Ausgangslage haben. Den Vorsprung sichert aber nur, wer die Tokenisierung in seine bestehende Bank einbettet, statt sie daneben zu stellen.
— Igor Izraylevych
FAQ
Was ist der Unterschied zwischen Tokenisierung und Kryptowährung?
Eine Kryptowährung ist ein eigenständiger digitaler Wert ohne Basiswert ausserhalb des Netzwerks. Bei der Tokenisierung wird dagegen ein bestehendes Recht, etwa an einer Anleihe oder einem Fondsanteil, als Token abgebildet. Der Wert des Tokens hängt vom Basiswert und von der rechtlichen Verknüpfung ab.
Ist die Tokenisierung von Vermögenswerten in der Schweiz rechtlich zulässig?
Ja. Seit dem 1. August 2021 ist das DLT-Gesetz in Kraft, das unter anderem das Wertpapierrecht anpasst und Registerwertrechte ermöglicht. Ob ein konkretes Vorhaben eine Bewilligung oder einen Prospekt braucht, hängt von seiner Ausgestaltung ab und sollte mit Fachleuten für Finanzmarktrecht geklärt werden.
Was umfasst Token Lifecycle Management?
Token Lifecycle Management umfasst alle Prozesse rund um einen Token: Strukturierung, Emission, Onboarding und Whitelisting, laufende Zahlungen, Corporate Actions, Reporting und schliesslich Tilgung oder Rücknahme. Für Banken liegt der grösste Aufwand in der laufenden Verwaltung und in der Anbindung an Core Banking und Reporting.
Muss eine Bank ihr Kernbankensystem für die Tokenisierung ersetzen?
Nicht zwingend. Viele Institute binden Tokenisierung über eine Integrationsschicht an bestehende Systeme an. Wichtig ist, dass klar festgelegt ist, welches System den massgebenden Bestand führt, und dass Ereignisse aus der Blockchain zuverlässig in Buchhaltung und Portfolio übernommen werden.
Welche Rolle spielt die SNB bei tokenisierten Vermögenswerten?
Im Projekt Helvetia untersucht die SNB, wie Transaktionen mit tokenisierten Vermögenswerten in Zentralbankgeld abgewickelt werden können, unter anderem mit wholesale CBDC. Im Juni 2025 hat sie das Projekt verlängert und erweitert.
So unterstützt S-PRO Banken und Finanzinstitute
S-PRO ist ein Softwareentwicklungsunternehmen mit Hauptsitz in Zürich (Löwenstrasse 45, 8001 Zürich) und R&D-Zentren in Zürich und Łódź. Seit 2014 entwickeln wir Software für Banken, Privatbanken, Vermögensverwalter, Asset Manager und Fintechs. Unser Team umfasst über 250 Engineers, und wir sind nach ISO 27001 und ISO 27701 zertifiziert.
Für Tokenisierungsvorhaben bieten wir:
- Fintech- und Banking-Softwareentwicklung: Tokenisierungs- und Wealth-Management-Plattformen, E-Banking und Apps, in denen tokenisierte Assets wie jede andere Position erscheinen.
- Core-Banking- und Legacy-Modernisierung: Integration von Token-Prozessen in bestehende Kernbankensysteme, schrittweise und ohne Unterbruch im Betrieb.
- KI für AML, KYC und Compliance sowie KI-Dokumentenverarbeitung: KI-Agenten für Onboarding, Screening und Dokumentenprüfung, mit Audit-Trail und Human-in-the-Loop, ausgelegt auf EU AI Act, FINMA, DORA und nDSG.
S-PRO ist ein Certified partner im Claude Partner Network. Wenn Sie ein Tokenisierungsvorhaben planen oder einen bestehenden Pilot in die Produktion bringen möchten, sprechen Sie mit unserem Team über einen Pilot bis zur Produktion für Ihr Institut.
Quellen
- SIF: DLT / Blockchain / Tokenisierung
- Fedlex: Bundesgesetz zur Anpassung des Bundesrechts an Entwicklungen der Technik verteilter elektronischer Register
- Bundesrat: DLT-Gesetz vollständig in Kraft gesetzt
- SNB: Projekt Helvetia
- SNB: Project Helvetia (englisch)
- SNB: Rede von Thomas Jordan zu Project Helvetia III
- SNB: Verlängerung und Erweiterung von Project Helvetia
- SNB: Fragen und Antworten zu Project Helvetia
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.