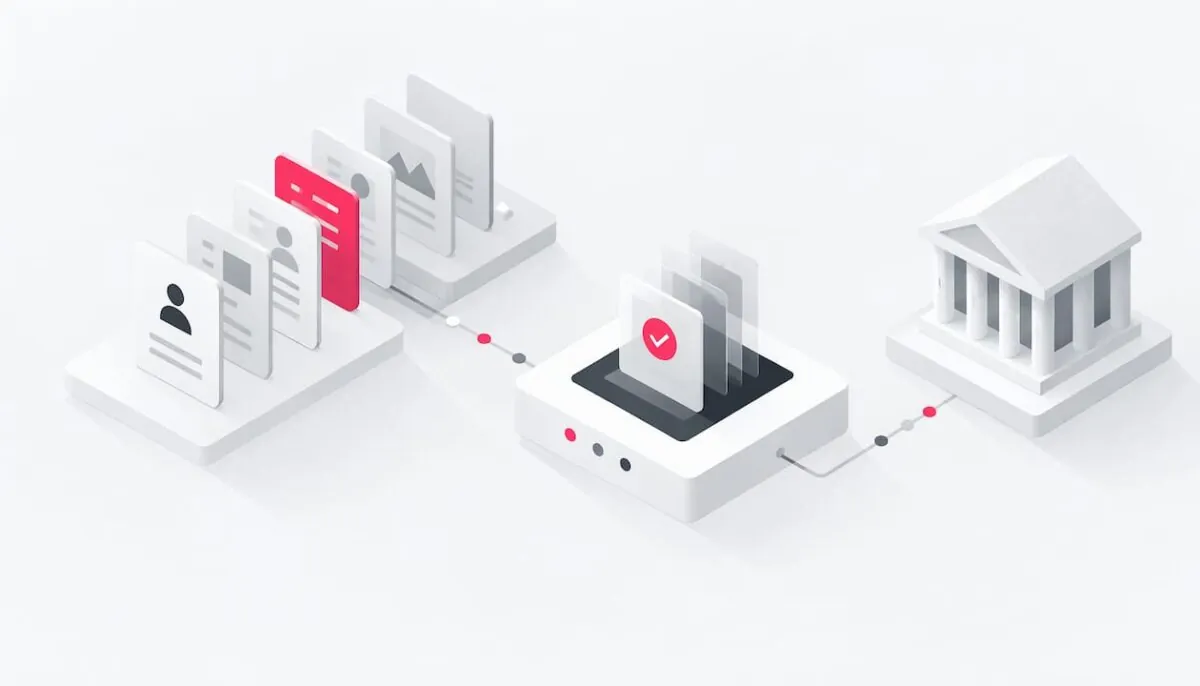
Ein KI-Agent kann im KYC-Workflow einer Bank sechs Arbeitsschritte vorbereiten: Dokumentenerfassung, Feldextraktion, Abgleich, Dossier, Eskalation und Dokumentation. Beim Institut bleiben die Entscheide: die Risikoeinstufung, die Zustimmung zu Geschäftsbeziehungen mit erhöhten Risiken, die Beurteilung aus der laufenden Überwachung und jeder Meldeentscheid. Für genau diese Arbeitsteilung entwickeln wir KYC-Onboarding-Agenten: Der Agent sammelt, liest und vergleicht. Ihre Compliance-Fachleute erhalten ein vollständiges Dossier und entscheiden.
Kurz gesagt
- Der KYC-Workflow lässt sich in sechs Schritte gliedern. Ein KI-Agent bereitet jeden davon vor, ersetzt aber in keinem das Urteil Ihrer Compliance.
- Die Aufnahme von Geschäftsbeziehungen mit erhöhten Risiken braucht nach Art. 18 GwV-FINMA die Zustimmung einer vorgesetzten Stelle. Diese Freigabe gibt ein Mensch.
- Bei der laufenden Überwachung nach Art. 20 GwV-FINMA bereitet der Agent die Fälle vor. Die Beurteilung trifft weiterhin Ihr Team.
- Der Agent ergänzt Ihre bestehenden Kernbanken-, Screening- und Fallmanagementsysteme, statt sie zu ersetzen.
- Jeder Schritt wird so protokolliert, dass fachkundige Dritte ihn nachvollziehen können, wie es Art. 7 GwG verlangt.
Inhaltsverzeichnis
- Was ein automatisierter KYC-Workflow leisten muss
- Der KYC-Workflow Schritt für Schritt
- Wo der Mensch entscheidet: Art. 18 und Art. 20 GwV-FINMA
- Integration in bestehende Bank- und AML-Systeme
- Regulatorischer Rahmen für KI im KYC
- Checkliste: KYC-Automatisierung einführen
- Unsere Sicht auf KYC-Automatisierung
- Häufige Fragen
- Wie S-PRO Banken bei der KYC-Automatisierung unterstützt
- Quellen
Was ein automatisierter KYC-Workflow leisten muss
Ein automatisierter KYC-Workflow muss die Sorgfaltspflichten des Geldwäschereigesetzes vollständig abbilden und jeden Schritt belegen. Die Automatisierung ändert, wer die Vorarbeit leistet. Welche Pflichten gelten, ändert sie nicht.
Das Geldwäschereigesetz (GwG, SR 955.0, Stand 1. Oktober 2026) gibt die Struktur vor, an der sich jeder Workflow orientiert:
- Identifizierung der Vertragspartei (Art. 3 GwG): bei Aufnahme der Geschäftsbeziehung anhand eines beweiskräftigen Dokuments. Bei juristischen Personen kommen die Vertretungsbefugnisse und die handelnden Personen hinzu.
- Wirtschaftlich berechtigte Person (Art. 4 GwG): Sie wird festgestellt, nicht nur abgefragt.
- Art und Zweck der Geschäftsbeziehung (Art. 6 GwG): Umfang der Abklärungen, Entscheidungsebene und Kontrollperiodizität richten sich nach dem Risiko. Bei erhöhtem Risiko oder ungewöhnlichen Geschäften sind zusätzliche Abklärungen nötig.
- Dokumentation (Art. 7 GwG): Belege müssen so erstellt werden, dass fachkundige Dritte sich ein zuverlässiges Urteil bilden können. Sie werden periodisch auf ihre Aktualität geprüft und nach Ende der Geschäftsbeziehung mindestens zehn Jahre aufbewahrt.
Für die Architektur bedeutet das: Jede Pflicht wird zu einem Schritt, und jeder Schritt erzeugt einen Beleg. Ein Agent, der Unterlagen liest, aber nicht festhält, woraus er welchen Wert gewonnen hat, spart im Onboarding Zeit und verliert sie bei der nächsten Prüfung wieder.
Der KYC-Workflow Schritt für Schritt
Der Agent übernimmt in jedem der sechs Schritte die Fleissarbeit, das Institut behält die Regeln und die Entscheide. Die Tabelle zeigt die Aufteilung, die Abschnitte darunter die typischen Fehlerquellen.
| Schritt | Was der KI-Agent vorbereitet | Was beim Institut bleibt |
|---|---|---|
| 1. Dokumentenerfassung | Unterlagen entgegennehmen, klassifizieren, Vollständigkeit prüfen | Festlegen, welche Unterlagen je Kundensegment nötig sind |
| 2. Feldextraktion | Daten auslesen, mit Fundstelle und Sicherheitsgrad versehen | Schwellenwerte, ab denen ein Mensch prüft |
| 3. Abgleich | Angaben gegeneinander und gegen Ihre Systeme abgleichen, Screening-Treffer vorsortieren | Beurteilung jedes Treffers |
| 4. Dossier | Fakten, Lücken und Risikoindikatoren zusammenführen | Risikoeinstufung |
| 5. Eskalation | Fall nach Ihren Regeln an die richtige Stelle leiten | Freigabe, Ablehnung, Abbruch |
| 6. Dokumentation | Jeden Schritt mit Quelle, Zeitpunkt und Version protokollieren | Ablage, Aufbewahrung, Verantwortung |
1. Dokumentenerfassung
Der Agent nimmt Unterlagen aus allen Eingangskanälen entgegen: aus der digitalen Onboarding-Strecke, als Upload durch den Kundenberater, per E-Mail oder aus der Dokumentenablage. Er erkennt den Dokumenttyp, etwa Ausweis, Handelsregisterauszug, Statuten oder die Erklärung zur wirtschaftlich berechtigten Person, und prüft die Vollständigkeit gegen Ihre Checkliste für das jeweilige Kundensegment.
Typische Fehlerquellen sind unleserliche Scans, fehlende Seiten und abgelaufene Ausweise. Der Agent meldet diese Lücken sofort zurück, statt dass sie erst beim Compliance-Review auffallen. Welche Unterlagen ein Segment braucht, legt Ihr Institut fest.
2. Feldextraktion
Aus den erfassten Dokumenten liest der Agent die relevanten Felder: Name, Geburtsdatum, Staatsangehörigkeit, Wohnsitzadresse, Dokumentnummer und Gültigkeit. Bei juristischen Personen kommen Firma, Sitz, Organe und Zeichnungsberechtigte dazu. Jeder Wert erhält eine Fundstelle (Dokument, Seite, Abschnitt) und einen Sicherheitsgrad.
Schwierig sind Transliterationen, mehrere Vornamen, mehrsprachige Registerauszüge und handschriftliche Ergänzungen. Ihr Institut bestimmt, ab welchem Sicherheitsgrad ein Wert ohne zweiten Blick übernommen wird und wann ein Mensch gegenliest.
3. Abgleich
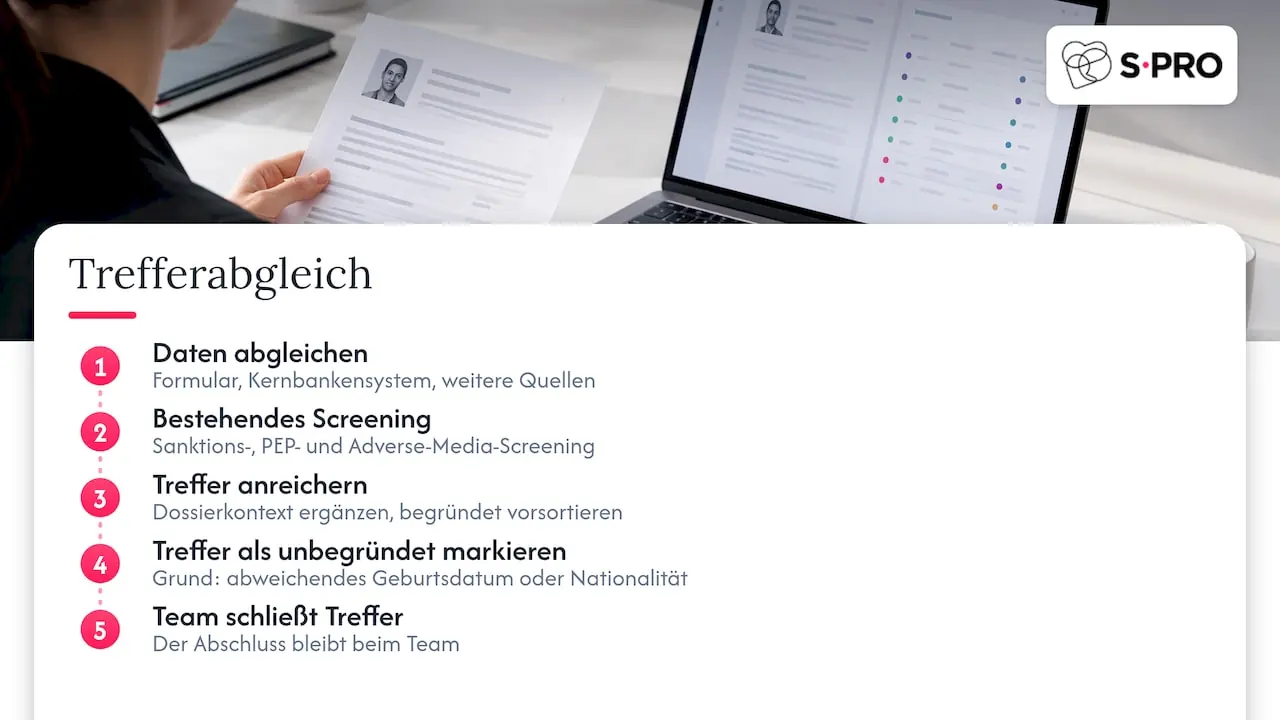
Der Agent vergleicht die extrahierten Daten mit den Angaben im Eröffnungsformular, mit bestehenden Kundendaten im Kernbankensystem und mit weiteren Quellen, die Ihr Institut freigibt. Das Sanktions-, PEP- und Adverse-Media-Screening läuft weiterhin über Ihre bestehende Lösung. Der Agent übernimmt die Treffer, ergänzt sie um den Kontext aus dem Dossier und sortiert sie mit Begründung vor.
Die häufigste Fehlerquelle ist die Namensgleichheit. Der Agent kann einen Treffer als wahrscheinlich unbegründet markieren und die Gründe nennen, etwa ein abweichendes Geburtsdatum oder eine abweichende Nationalität. Geschlossen wird der Treffer von Ihrem Team.
4. Dossier
Aus den vorangehenden Schritten stellt der Agent ein strukturiertes Dossier zusammen: Identität, wirtschaftlich berechtigte Personen, Art und Zweck der Geschäftsbeziehung, erste Angaben zur Herkunft der Vermögenswerte, Screening-Ergebnisse und die Risikoindikatoren nach Ihren eigenen Kriterien. Offene Punkte stehen sichtbar am Anfang und nicht versteckt im Anhang.
Die Herkunft der Vermögenswerte ist der aufwendigste Teil. Wie Agenten Source-of-Wealth-Abklärungen und die periodische Aktualisierung unterstützen, zeigen wir auf unserer Seite zu Periodic KYC und Source of Wealth. Die Risikoeinstufung bleibt beim Institut.
5. Eskalation
Der Agent leitet jeden Fall nach den Regeln weiter, die Ihr Institut definiert. Standardfälle gehen an das Onboarding-Team, Fälle mit Risikoindikatoren an Compliance, Fälle mit erhöhten Risiken zusätzlich an die Stelle, die nach Art. 18 GwV-FINMA zustimmen muss. Bestehen Zweifel an der Identität, stoppt der Workflow, bis ein Mensch entschieden hat.
Die Fehlerquelle liegt hier selten in der Technik, sondern in unklaren Regeln. Was als erhöhtes Risiko gilt, steht in Ihren internen Weisungen. Der Agent setzt diese Kriterien konsequent um und erfindet keine eigenen.
6. Dokumentation
Der Agent protokolliert jeden Schritt: welches Dokument in welcher Version, welcher Wert aus welcher Fundstelle, welcher Abgleich mit welchem Ergebnis, welche Modellversion und welcher Mensch zu welchem Zeitpunkt mit welcher Begründung entschieden hat. So entsteht der Prüfpfad, den Art. 7 GwG verlangt, ohne dass Ihr Team ihn nachträglich zusammensuchen muss.
Ablage und Aufbewahrung erfolgen in Ihren eigenen Systemen. Die Verantwortung für Vollständigkeit und Aufbewahrungsfristen bleibt beim Institut.
Wo der Mensch entscheidet: Art. 18 und Art. 20 GwV-FINMA
Bei erhöhten Risiken und in der laufenden Überwachung entscheidet ein Mensch, der Agent liefert die Grundlage. Die Geldwäschereiverordnung-FINMA (GwV-FINMA, SR 955.033.0, vom 3. Juni 2015) regelt beide Punkte ausdrücklich.
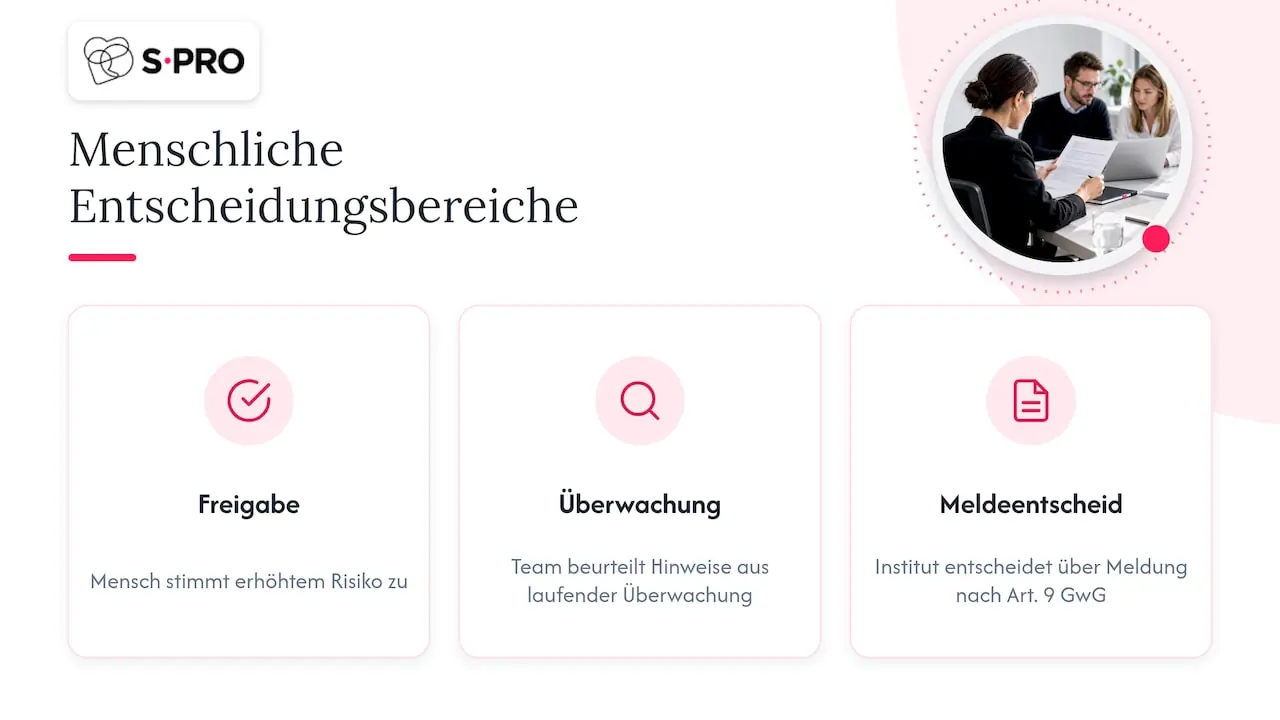
Freigabe bei erhöhten Risiken (Art. 18 GwV-FINMA): Die Aufnahme einer Geschäftsbeziehung mit erhöhten Risiken bedarf der Zustimmung einer vorgesetzten Person oder Stelle oder der Geschäftsführung. Im automatisierten Workflow heisst das: Der Agent erkennt anhand Ihrer Kriterien, dass ein Fall in diese Kategorie fällt, stellt das Dossier zusammen und legt es der zuständigen Stelle vor. Die Zustimmung selbst gibt ein Mensch, und der Workflow hält fest, wer sie wann erteilt hat.
Laufende Überwachung (Art. 20 GwV-FINMA): Finanzintermediäre sorgen für eine wirksame Überwachung der Geschäftsbeziehungen und Transaktionen. Agenten unterstützen hier, indem sie Hinweise aus Ihrem Überwachungssystem mit dem KYC-Profil verbinden: Passt eine Transaktion zum dokumentierten Zweck der Beziehung? Haben sich Adresse, wirtschaftlich Berechtigte oder Screening-Ergebnisse verändert? Der Agent bereitet die Antwort vor, Ihr Team beurteilt sie.
Meldeentscheid (Art. 9 GwG): Ob ein begründeter Verdacht vorliegt und eine Meldung an die Meldestelle für Geldwäscherei erfolgt, entscheidet das Institut. Ein Agent kann die Fakten ordnen, den Entscheid trifft er nicht.
Wie sich diese Arbeitsteilung durch weitere Compliance-Prozesse zieht, beschreiben wir im Beitrag Compliance-Prozesse mit KI automatisieren.
Integration in bestehende Bank- und AML-Systeme
Ein KYC-Agent arbeitet als zusätzliche Schicht zwischen Ihren bestehenden Systemen: Er liest über Schnittstellen, schreibt Ergebnisse in Ihr Fallmanagement und ersetzt weder das Kernbankensystem noch die AML-Lösung. Damit bleibt Ihre bewährte Kontrolllandschaft intakt.
In der Praxis bindet der Agent typischerweise diese Systeme an:
- Onboarding-Strecke und CRM: Eingang der Kundenangaben und Unterlagen.
- Dokumentenmanagement: Ablage, Versionierung und Abruf der Belege.
- Kernbankensystem: bestehende Kundenbeziehungen, Stammdaten, Kontoinformationen.
- Screening-Lösung: Sanktions-, PEP- und Adverse-Media-Treffer.
- Fallmanagement: Aufgaben, Freigaben, Eskalationen und Begründungen.
Drei Gestaltungsprinzipien haben sich bewährt. Erstens erhält der Agent nur die Leserechte, die der jeweilige Schritt braucht. Zweitens schreibt er ausschliesslich in den Fall und nie direkt in Stammdaten; Änderungen dort laufen über die Freigabe eines Menschen. Drittens ist jede Aktion des Agenten im Fallmanagement sichtbar, sodass Ihr Team dieselbe Sicht hat wie eine spätere Prüfung.
Klären Sie früh, wo Modelle und Daten betrieben werden und wer Zugriff hat. Für Schweizer Institute gehören Datenstandort, Auslagerungsfragen und Bankkundengeheimnis zur Architekturentscheidung und sind kein nachgelagerter Punkt.
Ihr Onboarding-Team verbringt mehr Zeit mit dem Zusammensuchen von Unterlagen als mit der Beurteilung von Risiken? Besprechen Sie Ihren KYC-Workflow mit unseren Engineers.
Regulatorischer Rahmen für KI im KYC
Für KI im KYC gelten in der Schweiz die Sorgfaltspflichten aus GwG und GwV-FINMA, die Vorgaben zur digitalen Identifizierung und die Erwartungen der FINMA an den Einsatz von KI. Hinzu kommt das Datenschutzgesetz.
- GwG und GwV-FINMA: Sie legen fest, was abgeklärt, entschieden und dokumentiert wird. Der Agent ändert daran nichts. Er macht die Erfüllung effizienter und besser belegbar.
- Digitale Identifizierung: Für die Video- und Online-Identifizierung gilt das FINMA-Rundschreiben 2016/7 in der Fassung, die seit 1. November 2026 in Kraft ist. Was das für die digitale Kundenprüfung bedeutet, haben wir in unserem Beitrag FINMA und KYC: digitale Kundenprüfung ab 1.11.2026 zusammengefasst.
- Erwartungen der FINMA an KI: In der FINMA-Aufsichtsmitteilung 08/2024 vom 18. Dezember 2024 beschreibt die FINMA ihre Erwartungen an Governance und Risikomanagement beim Einsatz von KI. Die Themen reichen von Governance, Inventar und Risikoklassifizierung über Datenqualität, Tests und laufende Überwachung bis zu Dokumentation, Erklärbarkeit und unabhängiger Überprüfung. Ein KYC-Agent mit Fundstellen, Protokoll und menschlicher Freigabe greift diese Themen bereits im Design auf.
- Datenschutz: Das Datenschutzgesetz (DSG, SR 235.1), seit 1. September 2023 in Kraft, regelt in Art. 21 die Informationspflicht bei automatisierten Einzelentscheidungen. Ein Workflow, in dem Menschen die Entscheide treffen, lässt sich hier klar beschreiben.
Ob und wie der EU AI Act für Ihr Institut relevant ist, klären Sie mit Ihrer Rechtsabteilung. Dieser Beitrag behandelt den Schweizer Rahmen.
Checkliste: KYC-Automatisierung einführen
Beginnen Sie mit einem klar abgegrenzten Segment und messen Sie die Wirkung, bevor Sie ausweiten. Diese Reihenfolge hat sich bewährt:
- Segment wählen: zum Beispiel Privatkunden mit Wohnsitz in der Schweiz oder eine bestimmte Art juristischer Personen.
- Ist-Prozess aufnehmen: Wer erledigt heute welchen Schritt, mit welchen Systemen? Wo entstehen Rückfragen und Wartezeiten?
- Entscheidpunkte festlegen: Welche Entscheide bleiben zwingend beim Menschen, insbesondere nach Art. 18 und Art. 20 GwV-FINMA?
- Regeln dokumentieren: Risikokriterien, Eskalationswege und Schwellenwerte für den Sicherheitsgrad schriftlich festhalten.
- Datenquellen und Schnittstellen klären: Zugriffsrechte, Datenstandort und Betrieb definieren.
- Kennzahlen bestimmen: etwa Durchlaufzeit, Anteil vollständiger Dossiers beim ersten Review oder Anzahl Rückfragen an Kunden.
- Pilot mit realen Fällen: Agent und Team bearbeiten dieselben Fälle parallel, Abweichungen werden analysiert.
- Governance verankern: Eintrag im KI-Inventar, Tests, Überwachung und Verantwortlichkeiten im Sinne der FINMA-Erwartungen.
- Ausweiten: zuerst auf weitere Segmente, danach auf die periodische Aktualisierung und die laufende Überwachung.
Unsere Sicht auf KYC-Automatisierung
Den grössten Hebel im KYC sehen wir nicht in einem einzelnen Prüfschritt, sondern in der Verbindung der Schritte. Heute liegen Erfassung, Abgleich und Dossier oft in verschiedenen Händen und Systemen, und jede Übergabe kostet Zeit und Sicherheit.
Ein KI-Agent schliesst diese Lücken zwischen den Übergaben. Er liest die Unterlagen, gleicht sie ab, ordnet die Screening-Treffer und legt der zuständigen Person ein Dossier vor, in dem jeder Wert seine Quelle hat. Ihre Compliance-Fachleute beurteilen dann Risiken, statt Unterlagen zu suchen.
Entscheidend ist für uns, dass der Agent nach Ihren Regeln arbeitet und Ihre Entscheidpunkte respektiert. Darum bauen wir jeden Agenten auf unserer eigenen Plattform S-PRO Agents auf und verbinden ihn mit den Systemen, die Sie bereits betreiben.
Das S-PRO-Team
Häufige Fragen
Welche KYC-Schritte kann ein KI-Agent übernehmen?
Ein KI-Agent bereitet Dokumentenerfassung, Feldextraktion, Abgleich, Dossier, Eskalation und Dokumentation vor. Er nimmt Unterlagen entgegen, liest die relevanten Daten mit Fundstelle aus, gleicht sie mit Ihren Systemen ab, sortiert Screening-Treffer vor und protokolliert jeden Schritt. Risikoeinstufung, Freigaben, Trefferbeurteilung und Meldeentscheide bleiben bei den zuständigen Personen in Ihrem Institut.
Ersetzt der Agent unser bestehendes AML-System?
Nein. Der Agent ergänzt Ihre bestehende Landschaft und arbeitet über Schnittstellen mit Kernbankensystem, Dokumentenmanagement, Screening-Lösung und Fallmanagement. Ihr Screening und Ihr Überwachungssystem laufen weiter wie bisher. Der Agent übernimmt deren Ergebnisse, ergänzt sie um Kontext aus dem Dossier und legt sie Ihrem Team geordnet vor. So bleibt die bewährte Kontrollarchitektur erhalten.
Wie bleibt der automatisierte KYC-Workflow nachvollziehbar?
Jeder Wert im Dossier trägt seine Fundstelle, jeder Abgleich sein Ergebnis und jeder menschliche Entscheid Name, Zeitpunkt und Begründung. Dazu kommen Dokumentversion und Modellversion. Damit entsteht der Prüfpfad, den Art. 7 GwG für fachkundige Dritte verlangt, direkt im Fallmanagement. Ihr Team, die interne Revision und die Prüfgesellschaft sehen dieselbe Historie.
Was kostet der Einstieg in die KYC-Automatisierung?
Wir starten in der Regel mit einem Design-Thinking-Pilot ab CHF 20’000, der 2 bis 4 Wochen dauert. Darin nehmen wir Ihren Ist-Prozess für ein Segment auf, definieren Entscheidpunkte und Schnittstellen und zeigen den Agenten an realistischen Fällen. Auf dieser Grundlage entscheiden Sie, ob und in welchem Umfang Sie die Lösung in die Produktion überführen.
Womit beginnen wir am besten?
Beginnen Sie mit einem klar abgegrenzten Kundensegment, dessen Ablauf gut dokumentiert ist. Legen Sie vorab fest, welche Entscheide beim Menschen bleiben, welche Risikokriterien gelten und woran Sie den Erfolg messen. Ein Parallelbetrieb mit realen Fällen zeigt schnell, wo der Agent zuverlässig arbeitet und wo Regeln geschärft werden müssen.
Wie S-PRO Banken bei der KYC-Automatisierung unterstützt
S-PRO ist ein internationales schweizerisch-amerikanisches Unternehmen mit Büros in Zürich und Salt Lake City und globaler Delivery. Wir wurden 2014 gegründet, beschäftigen über 250 Ingenieure und betreiben R&D-Zentren in Zürich und Łódź. Wir haben über 100 KI-Projekte umgesetzt, davon über 30 agentische, und sind nach ISO 27001 und ISO 27701 zertifiziert.
Unsere KYC-Onboarding-Agenten bauen wir auf unserer eigenen Plattform S-PRO Agents auf, verbinden sie mit Ihren bestehenden Systemen und betreiben die Lösung als Service. Wie wir Agenten für weitere Bankprozesse entwickeln, zeigt unsere Seite zur KI-Agenten-Entwicklung für Banken.
Sie möchten wissen, welche Schritte Ihres KYC-Workflows ein Agent zuerst übernehmen sollte? Vereinbaren Sie ein Erstgespräch mit S-PRO.
Quellen
- Bundesgesetz über die Bekämpfung der Geldwäscherei und der Terrorismusfinanzierung (GwG), SR 955.0, Stand 1. Oktober 2026, Fedlex
- Geldwäschereiverordnung-FINMA (GwV-FINMA), SR 955.033.0, vom 3. Juni 2015, Fedlex
- Bundesgesetz über den Datenschutz (DSG), SR 235.1, in Kraft seit 1. September 2023, Fedlex
- FINMA-Rundschreiben, darunter Rundschreiben 2016/7 Video- und Online-Identifizierung, FINMA
- FINMA-Aufsichtsmitteilungen, darunter Aufsichtsmitteilung 08/2024 vom 18. Dezember 2024, FINMA
Zuletzt aktualisiert: 11. November 2026
Empfehlungen
Abonnieren


Vielen Dank!
Machen Sie sich bereit! Sie erhalten handverlesene Inhalte direkt in Ihren Posteingang.